

このページの目次
「税理士の決算書と数字が合わない…」建設業財務諸表でよくあるお悩み
「顧問税理士から決算書はもらったけれど、建設業許可で使う財務諸表の様式と全然違う…どう書き写せばいいの?」
「見よう見まねで数字を入れてみたけど、合計が合わなくてパニック…」
建設業許可をお持ちの会社の経理や総務のご担当者様から、こうしたご相談を多くお受けします。特に、年に一度の決算変更届の時期になると、そのお悩みは深刻さを増します。
事業者様から寄せられるリアルな声
- ● 「税理士に聞いたら『この様式では作れない』と断られてしまって…」
- ● 「一度、自社で作成して提出したのですが、『数字が合っていません』と行政庁から突き返されてしまいました。でも、どこがどう違うのかさっぱり…」
- ● 「そもそも、この作業は税理士と行政書士、どちらにお願いするのが正解なんですか?」
こうしたお悩みは、決してあなただけが抱えているものではありません。建設業の財務諸表作成は、税務会計とは異なる知識に基づき、税務申告用の数値を建設業法上の様式に組み替える作業です。
多くの方が建設業の財務諸表も税理士が作成するもの、とお考えかもしれませんが、実は許認可のプロである行政書士が手がけることが一般的です。当事務所でも、税理士から受け取った決算書と申告書の一部をお預かりし、建設業法に準拠した財務諸表を作成して、決算変更届の提出まで一括で代行しています。
この記事では、なぜ税理士の決算書をそのまま使えないのか、という根本的な理由から、具体的な数字の「翻訳」方法、そして誰もがつまずく「数字が合わない」問題の解決策まで、専門家の視点から分かりやすく解説していきます。建設業の会計処理の全体像については、建設業許可の基礎知識で体系的に解説していますので、併せてご覧ください。
税理士の決算書をそのまま転記してはいけない2つの理由
まず、大前提として「税理士が作成した決算書は、建設業許可の申請や更新、決算変更届にはそのまま使えない」ということをご理解ください。これは、決して税理士の先生の書類が間違っているわけではありません。書類が作られた「目的」と準拠する「法律」が根本的に異なるためです。
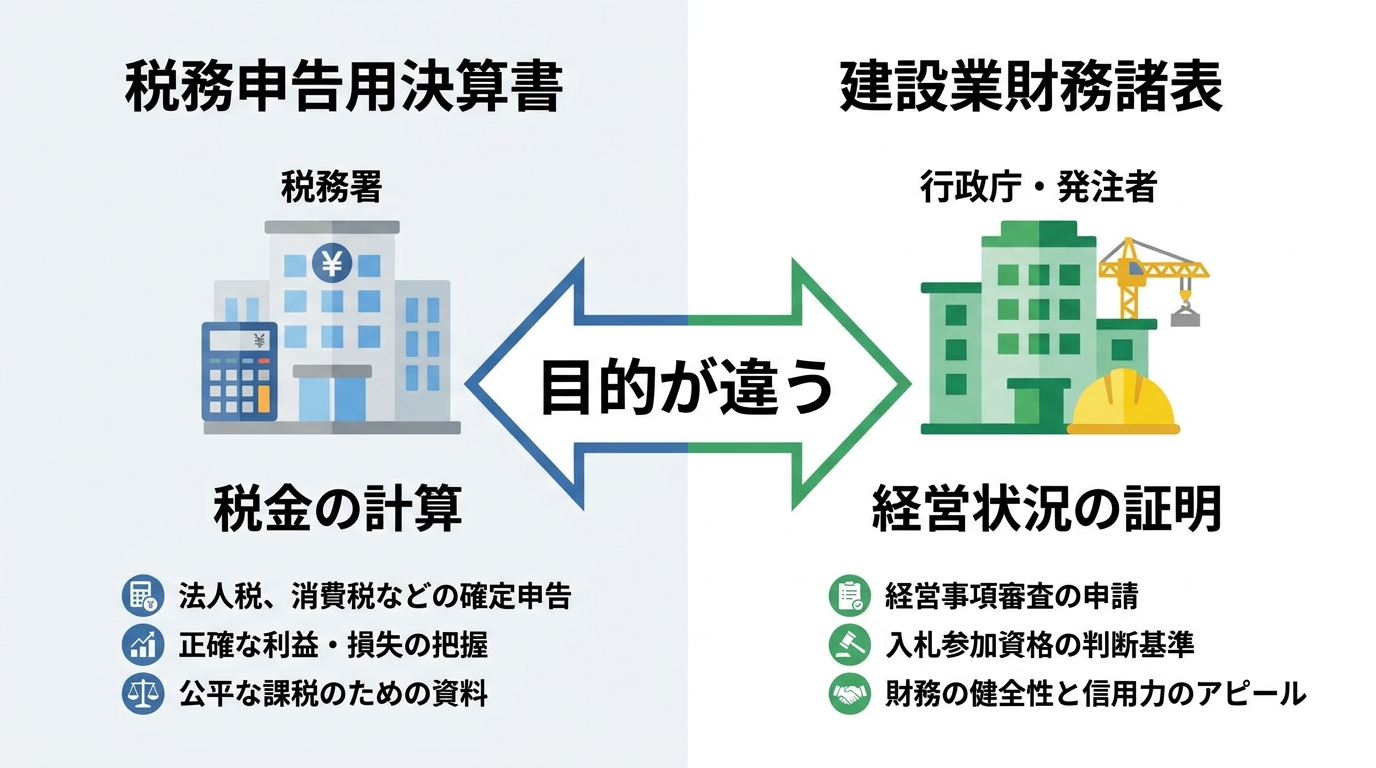
理由1:書類の「目的」が違う(税金計算 vs 経営状況の証明)
税理士が作成する決算書(法人税申告書に添付するもの)の最大の目的は、会社法上の計算書類として会社の財政状態や経営成績を示すとともに、所得を正確に計算し、適正な税額を納税することです。税務署に対して、会社の利益がいくらで、それに対していくらの税金を納めるのかを報告するための書類といえます。
一方で、建設業許可で求められる財務諸表の目的は、「会社の財産状況や経営状態が健全であることを、発注者や行政庁に示すこと」にあります。この会社に工事を任せても大丈夫か、許可を維持するに足る財務基盤があるか、といった点を証明するための資料なのです。
目的が違えば、当然、情報の見せ方や重視される勘定科目も変わってきます。税務申告用の決算書を基礎資料として、建設業法上の様式と勘定科目に合わせて整理し直す作業が必要になります。
理由2:準拠する「法律」と「様式」が違う
税務申告で使う決算書は、法人税法や会社法などのルールに基づいて作成されます。ある程度のフォーマットはありますが、会社の実態に合わせて比較的柔軟に勘定科目を設定することも可能です。
しかし、建設業財務諸表は、建設業法および建設業法施行規則で、様式や使用する勘定科目が定められています。建設業法施行規則で定められたフォーマットに、定められたルール通りに数字を落とし込まなければ、受理してもらえません。つまり、自由な形式は一切認められないのです。
この「法律」と「様式」の違いこそが、単純な転記ではなく、専門的な知識に基づいた「翻訳作業」が不可欠となる決定的な理由です。
建設業財務諸表への「翻訳」術|勘定科目の基本組替えルール
それでは、具体的にどのように税務申告用の決算書を「翻訳」していくのでしょうか。ここでは、最も基本的ないくつかの勘定科目の組替え(変換)ルールをご紹介します。お手元にご自身の会社の決算書をご用意いただくと、より理解が深まるはずです。
代表的な勘定科目の組替え例
建設業会計では、特有の勘定科目が使われます。税務上の一般的な科目から、建設業法で定められた科目に置き換える作業が必要です。代表的なものは以下の通りです。
| 税務申告用の勘定科目 | 建設業財務諸表の勘定科目 | 内容 |
|---|---|---|
| 売上高(完成した建設工事に係るもの) | 完成工事高 | 完成した工事の売上 |
| 売掛金(完成した建設工事に係るもの) | 完成工事未収入金 | 完成した工事で、まだ入金されていない代金 |
| 仕掛品、未成業務支出金(未完成工事に対応するもの) | 未成工事支出金 | まだ完成していない工事のためにかかった経費 |
| 買掛金、工事未払費用(完成した建設工事に係るもの) | 工事未払金 | 工事に関連する材料費や外注費で、まだ支払っていない代金 |
このように、建設業の実態(工事が完成したか、まだか)を明確に表すための科目に組み替えるのが基本となります。
【要注意】兼業事業がある場合の分け方
建設会社の中には、建設工事だけでなく、不動産の賃貸や物品の販売、コンサルティングなど他の事業(兼業事業)を行っているケースも少なくありません。この場合、非常に重要な注意点があります。
それは、「すべての売上や費用を建設業の科目にまとめてはいけない」ということです。
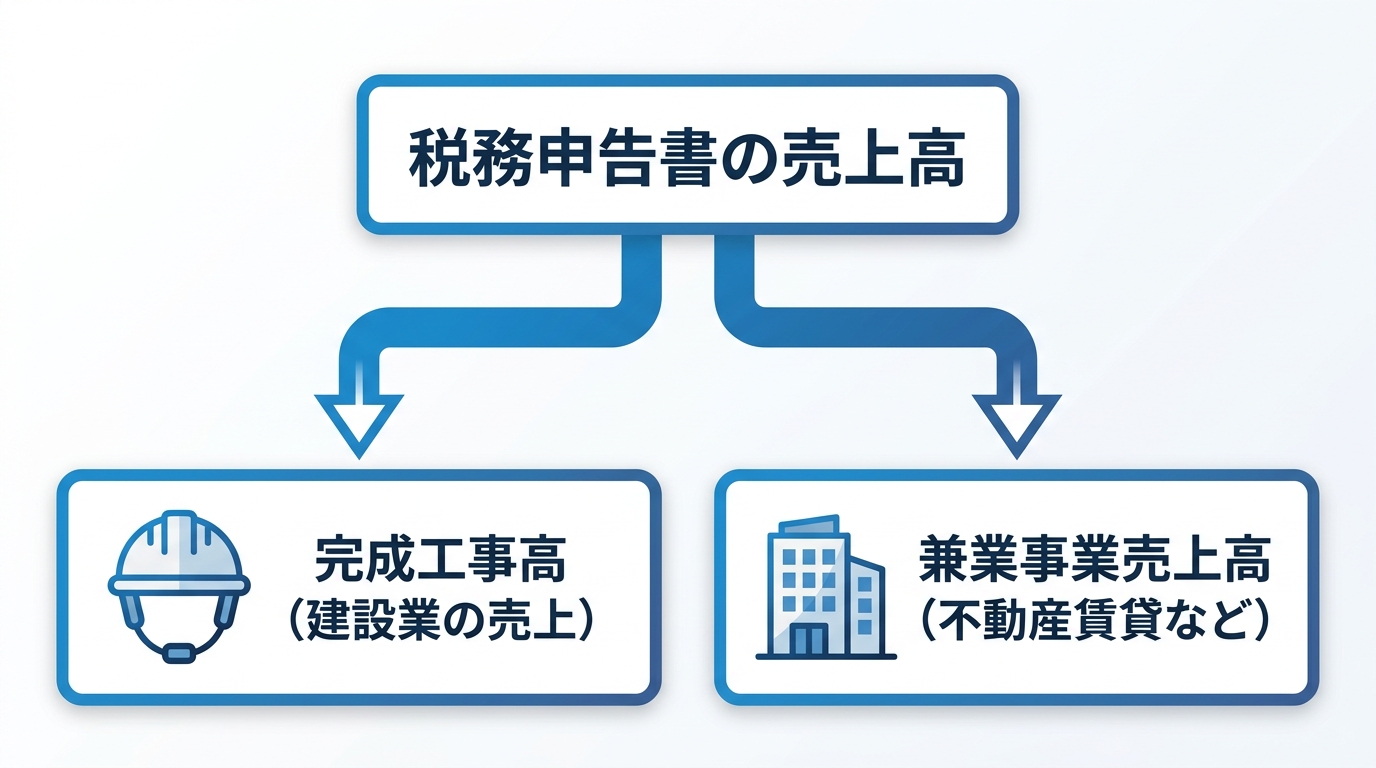
例えば、税務申告書の「売上高」に、建設工事の売上と不動産賃貸の売上が合算されている場合、これをすべて「完成工事高」に計上してはいけません。正しくは、以下のように明確に分ける必要があります。
- 建設工事の売上 → 完成工事高
- 不動産賃貸の売上 → 兼業事業売上高
これは、売掛金や原価などの他の科目についても同様です。建設工事に関連するものと、兼業事業に関連するものを、一つひとつ丁寧に仕分けしていく地道な作業が求められます。この仕分けを誤ると、後述する整合性チェックで数字が合わなくなる原因になります。兼業による事業拡大を目指す際には、会計処理の複雑化も念頭に置く必要があります。
科目名は変わっても、会社全体の数字まで変わるわけではない
ここで、建設業財務諸表を作成するうえで非常に重要な考え方を押さえておきましょう。
税務申告用の決算書から建設業財務諸表を作成するときは、「売掛金」を「完成工事未収入金」に、「仕掛品」を「未成工事支出金」にするなど、建設業特有の勘定科目へ組み替えることがあります。また、建設業以外の事業を行っている場合には、売上高を「完成工事高」と「兼業事業売上高」に分ける必要があります。
しかし、これはあくまで科目を組み替えたり、建設業と兼業事業に分けたりしているだけで、会社全体の財産や損益そのものを変更する作業ではありません。
例えば、税務申告用の損益計算書で売上高が1億円あり、その内訳が建設工事8,000万円、不動産賃貸2,000万円であれば、建設業財務諸表では「完成工事高8,000万円」「兼業事業売上高2,000万円」と区分します。しかし、両者を合計した売上高は、元の決算書と同じ1億円です。
貸借対照表についても同様です。売掛金の一部を完成工事未収入金へ、仕掛品の一部を未成工事支出金へ組み替えても、資産合計そのものが勝手に増えたり減ったりするわけではありません。
つまり、建設業財務諸表の作成では、
「科目や内訳は変わる。しかし、最終的な会社全体の数字は元の決算書と整合していなければならない」
という考え方が基本になります。
この原則を理解しておくと、作成した財務諸表の数字が合わないときにも、「どこかの科目を二重計上していないか」「どこかへの振り分けが漏れていないか」と原因を探しやすくなります。
【重要】建設業財務諸表の数字が合わない原因とチェックリスト
いよいよ、この記事の核心部分です。多くの方が頭を抱える「数字が合わない」問題。これは、単なる計算ミスではなく、書類間の「関連性」を理解していないことが原因で起こります。プロが実践している整合性のチェック方法を、2つのリストにまとめました。
チェックリスト1:建設業許可関係書類「内部」での整合性
まず、提出する一連の書類(財務諸表、工事経歴書など)の中で、互いに連動していなければならない数字の組み合わせです。これらの数字がズレていると、行政庁から指摘を受ける可能性があります。
書類内部の整合性チェックリスト
- 「完成工事原価報告書」の合計額 = 「損益計算書」の完成工事原価
- 「工事経歴書」の各業種の合計額 = 「損益計算書」の当該業種の完成工事高
- 「直前3年の各事業年度における工事施工金額」の当期分の合計額 = 「損益計算書」の完成工事高
- 「貸借対照表」の資産合計 = 「貸借対照表」の負債・純資産合計
- 「株主資本等変動計算書」の当期末残高 = 「貸借対照表」の純資産の部
特に、「工事経歴書」と「完成工事高」の不一致は非常によくあるミスです。工事経歴書は、提出目的により税込・税抜の扱いが異なります。経営事項審査を申請する場合は、請負代金の額を消費税および地方消費税を除いた額で記載する必要があります。より具体的な手順については、経審における工事経歴書の作成ルールをご覧ください。
チェックリスト2:税務申告用決算書「外部」との整合性
次に、作成した建設業財務諸表と、元データである税理士作成の決算書との間で、最終的に一致すべき数字です。ここで重要なのは、「勘定科目を組み替えることはあっても、会社の利益や資産総額を勝手に変えてはいけない」という大原則です。財務状況が赤字や債務超過であっても、その事実を捻じ曲げることはできません。
元データ(税務申告書)との整合性チェックリスト
- (建設業)完成工事高 + (建設業)兼業事業売上高 = 「税務申告に添付した損益計算書」の売上高合計
- (建設業)完成工事原価 + (建設業)兼業事業売上原価 = 「税務申告書」の売上原価合計
- (建設業)貸借対照表の資産合計 = 「税務申告書」の貸借対照表の資産合計
- (建設業)貸借対照表の負債・純資産合計 = 「税務申告書」の貸借対照表の負債・純資産合計
建設業用に分けた数字をすべて足し合わせると、元の税務申告書の数字に戻るはずです。これが最終的な検算方法となります。
それでも数字が合わない…どこから確認すればいい?
チェックリストを使っても数字のズレが解消されない場合、パニックに陥ってしまうかもしれません。しかし、冷静に原因を確認すれば、差異の原因を特定できる可能性があります。以下の順番で、もう一度確認してみてください。
- 兼業事業との振り分けは正しいか?
最も間違いが起こりやすいのが、兼業事業との按分です。売上だけでなく、それに対応する原価や経費も正しく分けられているか、元帳などを確認しながら再点検しましょう。 - 勘定科目の組替えは漏れていないか?
「未成工事支出金」や「工事未払金」など、建設業特有の科目への組替えが漏れている項目はないでしょうか。税務申告書の勘定科目を一つひとつ指差し確認し、建設業財務諸表のどこに振り分けたかをチェックしていくのが確実です。 - 工事経歴書との突合はできているか?
財務諸表の数字は完璧でも、工事経歴書の合計金額と完成工事高が一致していなければ、書類全体として不整合と判断されます。消費税の処理(税抜か税込か)なども含め、両方の書類を見比べてみましょう。
これらの確認作業は、非常に根気がいるものです。もし、ご自身での特定が難しいと感じた場合は、無理せず専門家にご相談ください。書類を拝見すれば、どこに問題があるのかを迅速に特定できます。まずは、各種資料を確認しながらの診断が許可取得への近道です。
建設業財務諸表の作成は建設業許可業務を扱う行政書士にご相談ください
ここまでお読みいただき、建設業財務諸表の作成が、単なる「転記作業」ではなく、専門的な知識と注意深さが求められる「翻訳作業」であることをご理解いただけたかと思います。
もし、ご自身で作成することに不安を感じたり、本業が忙しくて時間を確保できなかったりする場合は、ぜひ私たち専門家にお任せください。貴重な時間を費やして不慣れな作業を行い、万が一申請が遅れたり、受理されなかったりするリスクを考えれば、専門家に依頼するメリットは非常に大きいと言えるでしょう。
税理士との役割分担でスムーズな申請を実現
「税理士の先生は税金のプロフェッショナル」「行政書士は許認可申請のプロフェッショナル」です。それぞれに取り扱う分野があり、役割分担をすることで、事業者様にとって手続きを進めやすくなります。
当事務所にご依頼いただければ、顧問税理士の先生が作成された決算書をお預かりし、建設業法に準拠した財務諸表一式を迅速かつ正確に作成いたします。事業者様は、税理士の先生と当事務所、両方に指示を出す必要はありません。私たちが窓口となり、必要な情報を整理し、申請までワンストップで代行します。ご相談の際に必要な資料についても、丁寧にご案内いたしますのでご安心ください。
許可の維持から経営事項審査まで見据えたサポート
毎年の決算変更届は、単に許可を維持するための義務というだけではありません。この書類の内容は、将来、公共工事の入札に参加するための経営事項審査(経審)を受ける際の評価点の基礎となります。
当面の申請手続きだけでなく、お客様の事業の将来を踏まえ、将来経営事項審査を受ける可能性がある場合には、経審で使用される財務諸表との整合も見据え、建設業会計のルールに沿って正確に作成します。継続的なご依頼にも対応し、お客様の事業運営を許認可手続きの面から支援いたします。費用についても、事前に明確なお見積りを提示いたしますので、まずはお気軽にご相談ください。

司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。


