

Author Archive
建設業許可は遠方の行政書士でも大丈夫?地元事務所と選ぶ基準
建設業許可は遠方の行政書士でも依頼できる?
インターネットで建設業許可の依頼先を探していると、「全国対応・業界最安水準」などを掲げる県外(遠方)の行政書士事務所と、身近な地元の事務所のどちらに頼むべきか迷われる経営者の方は非常に多いです。日々現場や経営でお忙しい社長にとって、少しでもコストを抑えつつ、手間なく手続きを進めたいと考えるのは当然のことだと思います。
結論から申し上げますと、オンライン面談や電子申請の普及により、遠方の行政書士へ依頼すること自体は十分に可能です。しかし、すべてのケースで遠方の事務所が適しているわけではありません。「自社の要件を証明する難易度」や「申請先である神奈川県庁の実務運用への精通度」によって、向き・不向きがはっきりと分かれます。
まずは、なぜ現在これほどオンラインでの依頼が広がっているのか、その背景とスムーズに進むケースから整理していきましょう。
オンライン対応と電子申請で距離の壁は低くなっている
一昔前であれば、行政書士に依頼する際は事務所へ足を運ぶか、会社まで来てもらって分厚い書類の束を広げるのが当たり前でした。しかし現在は、ZoomなどのWeb会議システムを使った面談や、チャットワーク・メール等でのデータ共有が一般化しています。
さらに、国土交通省が導入した「建設業許可・経営事項審査電子申請システム(JCIP)」の普及も大きな転機となりました。JCIPを利用するにはGビズIDの準備が必要で、行政書士による代理申請の場合には、申請者と代理人との間で委任関係の設定も行います。必要な書類や確認資料がオンラインで揃い、現地確認や窓口相談を要しない案件であれば、行政書士と直接対面することなく申請まで進めることも可能です。
遠方の事務所でもスムーズに進みやすい案件の特徴
こうしたデジタル化の恩恵を受け、遠方の行政書士にオンライン中心で依頼しても進めやすいのは、要件を裏付ける資料が明確に揃っており、追加の事実確認や行政庁との事前相談を要しにくい案件です。
- 営業所技術者(旧:専任技術者)の要件:1級・2級施工管理技士や建築士など、国家資格の合格証明書(免状)1枚で証明できる場合
- 常勤役員等(経営業務の管理責任者)の経験:建設業を営む法人の役員経験が5年以上あり、履歴事項全部証明書(登記簿謄本)と確定申告書の控え、工事契約書等で明確に期間を確認できる場合
- 営業所の要件:自社所有のオフィスビルや、建設業の事務所として明確に契約された賃貸物件であり、居住スペースとの兼ね合いなどがない場合
このように、役所側の裁量判断や事前のすり合わせを必要としないケースであれば、距離を問わずスムーズに手続きを進めやすいと言えます。
距離や料金だけで選ぶと要注意な理由と相談事例
一方で、初期費用の安さや「オンラインで全部できます」という言葉だけで遠方の事務所を選んでしまうと、手続きの途中で思わぬ壁にぶつかり、結果的に時間も労力も余計にかかってしまうリスクがあります。
以前、当事務所にご相談いただいた川崎市の建設業者・A社様のケースをご紹介しましょう。A社様の社長は当初、インターネットで見つけた料金の安い大阪の行政書士事務所と、神奈川県内の事務所のどちらに依頼するかで深く悩んでいらっしゃいました。
「書類作成やオンライン面談だけなら、距離は大きな問題にならないのでは?」と社長はお考えでした。たしかに、定型的な手続きであればその通りです。しかし、じっくりとお話を伺ってみると、A社様は過去の工事資料が十分に保管されておらず、技術者の実務経験をどうやって証明するかについて、神奈川県の審査窓口へ事前に相談・交渉しなければならない可能性が高い案件であることが判明しました。
もしここで、神奈川県の審査運用を知らない遠方の事務所に依頼していたらどうなっていたでしょうか。「この資料で通るはずだ」と作った書類が窓口で突き返されたり、「県庁へ直接行って相談してきてください」と社長ご自身が窓口へ出向く羽目になったりして、申請がストップしていたかもしれません。
そこで私は、遠方でもオンラインで対応可能な業務と、申請先行政庁(神奈川県)の運用を把握していることが不可欠な業務を切り分けてご説明しました。そのうえで、料金の安さや事務所の所在地そのものよりも、「神奈川県で同様の複雑な案件を扱った経験があるか」を基準に選ぶようお伝えしたところ、社長も深く納得され、最終的には地元の当事務所へご依頼いただくことになりました。
遠方と地元の行政書士を比較する4つの判断軸
A社様の事例からもわかるように、大切なのは「物理的な距離」そのものではなく、自社の状況と依頼先のサポート体制が噛み合っているかどうかです。神奈川県で建設業許可を申請する事業者が、遠方の事務所と地元の事務所を比較検討するための4つの実務的な判断軸を整理しました。
| 比較項目 | 遠方の事務所(オンライン中心のプラン等) | 地元の事務所(対面併用・訪問対応プラン等) |
|---|---|---|
| 1. 神奈川県の審査運用への理解 | 全国の案件を広く扱う事務所が多い一方、神奈川県知事許可の申請経験やローカルルールへの理解度は事務所ごとに確認が必要 | 神奈川県内の案件を中心に扱う事務所が多いが、自社と似た条件(実務経験証明など)の取扱実績は個別に確認が必要 |
| 2. 事前相談・窓口折衝 | 物理的な距離があるため電話確認が中心になりやすく、対面相談が必要な場合の対応可否や同行条件の確認が必要 | 神奈川県の申請窓口(建設業課)へ足を運びやすい距離にあり、審査担当者との対面相談・折衝に対応しやすい |
| 3. 資料の受け渡し・写真撮影 | 郵送やデータ共有でのやり取りが基本。原本の選別方法や営業所写真の撮影をどちらが行うかは契約プランによる | 会社への直接訪問による原本資料の選別・回収や、現地での営業所写真の確認・撮影に対応してもらいやすい |
| 4. 見積範囲と追加費用 | オンライン完結を前提とした料金設定の場合、現地訪問や窓口対応が発生した際の交通費・日当の扱いに注意が必要 | 移動距離が短いため高額な交通費は発生しにくいが、訪問や窓口対応が基本報酬に含まれるかは見積範囲の確認が必要 |
1. 神奈川県独自の審査基準や最新運用への理解度
建設業法という法律自体は全国共通ですが、実際に要件を裏付けるための「確認資料の扱い」や「審査の細かい運用(いわゆるローカルルール)」は、都道府県ごとに驚くほど異なります。他の都道府県で用いられた確認資料が、神奈川県ではそのまま同じ扱いにならないこともあります。
また、手続きのルールや窓口体制自体も変化しています。たとえば、神奈川県の建設業課は令和7年(2025年)3月17日にかながわ県民センター等から「神奈川県住宅供給公社ビル5階」へ移転しました。さらに、神奈川県では令和7年(2025年)10月1日から、建設業許可申請の郵送受付が廃止され、許可申請は窓口への来庁または電子申請(JCIP)で行う取扱いとなりました。
また、常勤役員等、営業所技術者等、建設業法施行令第3条に規定する使用人の変更届についても郵送受付が廃止されています。一方、決算変更届など、それ以外の一部の届出については、現在も郵送受付が継続されています。
こうした申請先行政庁ならではの最新運用や審査の傾向を把握しているかどうかは、事務所の所在地にかかわらず、許可取得までのスピードを大きく左右します。
2. 資料不足時の事前相談や窓口折衝への対応力
国家資格を持たず、10年以上の実務経験による営業所技術者の証明を行う場合や、過去の契約書・注文書・通帳などが一部欠けている場合、あるいは個人事業主から法人成りしたばかりで経歴が複雑な場合などは要注意です。こうしたケースでは、申請前に神奈川県へ確認しておいた方がよい場面があります。特に、実務経験の裏付資料が一部不足している場合や、通常とは異なる資料で証明しようとする場合には、必要に応じて窓口相談や電話確認を行い、提出前に証明方法の見通しを立てておくことが重要です。
遠方の事務所だと、物理的に横浜の窓口へ出向くことが難しく、電話での一般的な確認にとどまるか、契約プランによっては「社長ご自身で県庁の窓口へ行って確認してきてください」と求められてしまう懸念があります。地元の事務所であれば、必要に応じて手元の資料を持って窓口へ足を運び、審査担当者に対して、どの資料でどこまで要件を確認できるかを直接相談・確認しやすい点はメリットの一つです。
3. 原本資料の受け渡し方法と営業所写真の確認体制
「オンラインで完結する」という言葉は魅力的ですが、郵送やデータ共有のみでやり取りするプランの場合、「行政書士に確認してもらうための資料の選別やデータ化・発送作業を自社で行わなければならない」という側面があります。過去5年〜10年分の膨大な確定申告書、工事の請求書、通帳のコピーなどをすべて引っ張り出し、どれが使えるか分からないままスキャンやコピーをして送るのは、現場を抱える社長や事務員さんにとって相当な負担です(もちろん、原本一式を郵送して選別してもらえる事務所もありますが、重要な原本類を遠方へ郵送する手間や紛失リスクも考慮する必要があります)。
地元の事務所で訪問対応を行っていれば、会社へ直接伺い、段ボールに入ったままの資料の束から行政書士がその場で使える書類を選別・確認するといった柔軟な対応が可能です。
また、新規許可や営業所の新設・移転など、営業所の実態確認が必要となる場面では、建物の外観や看板、事務スペースなどの写真提出が求められます。特に自宅兼事務所で建設業許可を取得する際の要件確認では、建設業の営業所として実際に使用しているスペースや、外部から営業所の存在を確認できる表示、事務設備などが分かるように写真を準備する必要があります。遠方の事務所だと、事業者自身が撮影した写真に対して「この角度で撮り直してください」「ここが写っていません」と何度もやり取りが発生しがちですが、地元の行政書士が現地へ伺えば、居住スペースとの区画や撮影対象をその場で確認しながら必要な写真をスムーズに準備できます。
4. 出張費や窓口同行費など見積範囲の違い
インターネット広告などで「基本報酬〇万円〜」と安く表示されていても、その金額でどこまで対応してくれるのかは事務所や料金プランによって千差万別です。
特にオンライン特化型の低価格プランでは、基本料金はあくまで「オンラインと郵送のみで完結し、書類がすべて揃っている場合」の価格に設定されていることが少なくありません。手続きの途中で営業所の現地確認が必要になったり、神奈川県の申請窓口(建設業課)での対面審査や事前相談が必要になったりした際、遠方からの移動となると別途「新幹線代などの往復交通費」「出張日当」「窓口同行費用」が加算され、結果的に高くなってしまうケースもあります。もちろん地元の事務所であっても、現地訪問や事前相談が基本報酬に含まれているか、オプション扱いになるかは事務所ごとに異なります。建設業許可の行政書士費用や追加料金の相場を踏まえ、目先の初期費用だけでなく、万が一の現地対応まで含めたトータルコストで比較することが大切です。
契約前に行政書士へ確認しておきたい3つの質問
遠方の事務所か地元の事務所かを問わず、正式に依頼を決める前の段階で、相手の行政書士が自社の状況を正確に把握し、最後まで責任を持って伴走してくれるかを見極める必要があります。なお、面談時に無料相談の前に準備しておきたい資料リストにある確定申告書や工事の請求書などを手元に用意しておくと、より具体的な回答を引き出しやすくなります。
問い合わせや初回相談の際には、ぜひ以下の3つの質問をぶつけてみてください。
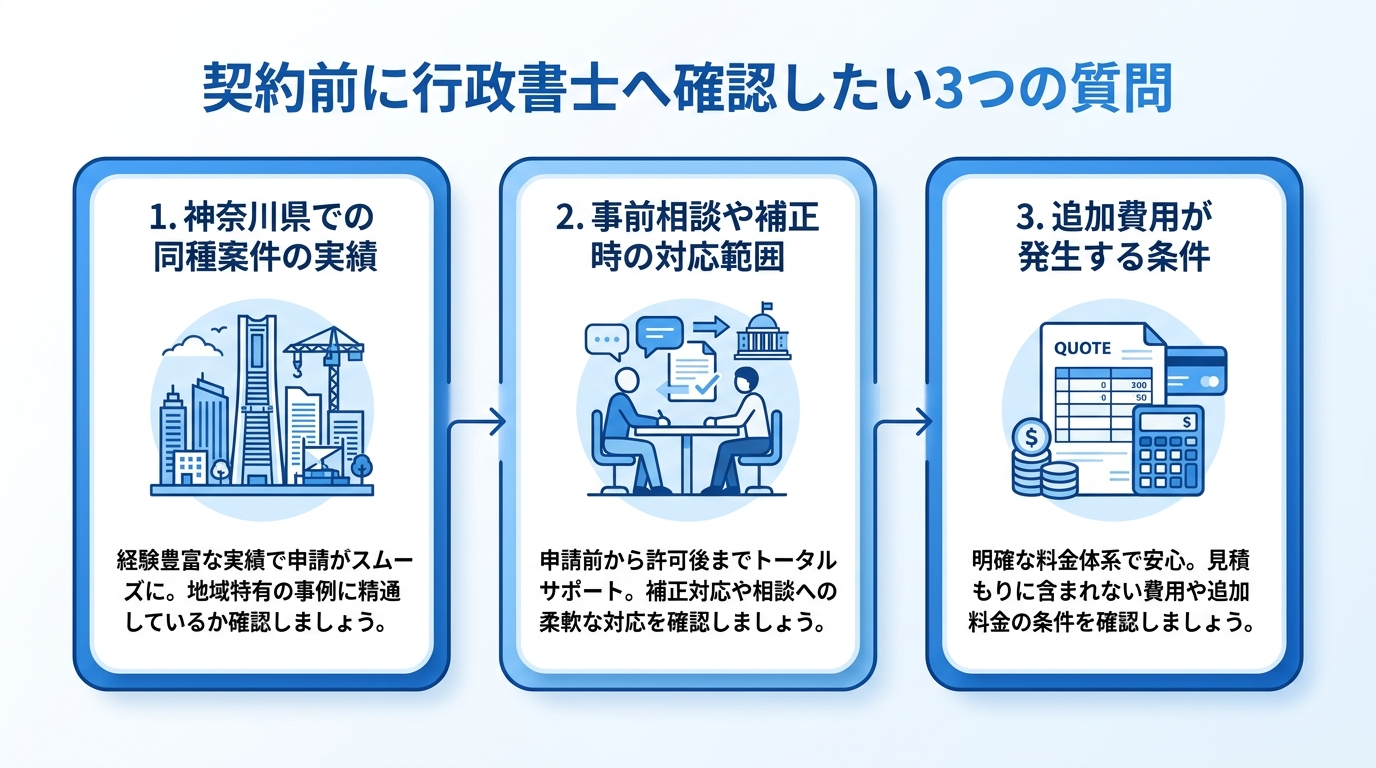
1. 神奈川県で自社と似た条件の申請実績はあるか
ホームページに「建設業許可の実績〇〇件!」と書かれていても、それが他県での実績ばかりでは安心できません。確認すべきなのは、「神奈川県知事許可において、自社と似た条件での申請実績があるか」という点です。
たとえば、過去に他県の建設会社で実務経験を積んでいた場合には、その経験を神奈川県の申請でどのように確認するかを理解していることが重要です。
神奈川県では、証明者が建設業許可を有していた期間については、実務経験証明書に許可行政庁・許可番号・許可業種・許可期間等を記載し、神奈川県知事許可であれば県の台帳、他行政庁の許可であれば照会等によって許可状況を確認します。許可通知書や過去の許可申請書副本がある場合には、その写しを添付することもできます。
一方、建設業許可を有していなかった期間の経験まで使う場合には、その期間について工事契約書・注文書・請求書等による実務経験の裏付けが必要になります。
2. 事前相談や補正が出た場合に誰がどう動くか
申請書類を提出する前段階での神奈川県への事前相談や、申請後に審査担当者から「追加でこの資料を出してください」「ここを修正(補正)してください」と指示が出た際、誰がどのように動くのかを明確にしておく必要があります。
建設業許可を行政書士に依頼する際の代行範囲は事務所のプランによって異なります。「役所への事前確認や窓口での対面折衝もすべて行政書士が代行してくれるのか」、それとも「オンラインプランだから窓口へ行く作業は社長自身がやる必要があるのか」を契約前に確認しておくことで、依頼後の「こんなはずじゃなかった」という認識のズレを防ぐことができます。
3. 提示された見積もりに追加費用が発生する条件は何か
初回に提示された見積書やホームページの料金表を見て、その金額だけで完結すると思い込むのは危険です。「この見積もりには何が含まれていて、どういった場合に追加費用が発生するのか」を必ず質問してください。
特にオンライン対応を前提とした低価格プランの場合、途中で対面での打ち合わせや営業所の現地調査、神奈川県の申請窓口(建設業課)への出頭が必要になった際の「出張費・日当」の有無や、実務経験の証明期間が延びた場合の「難易度加算」の条件などを、契約前に書面やメールで明確に確認しておくことを強くお勧めします。
神奈川県の建設業許可はオンラインと地元対応を両立できる事務所へ
ここまで解説してきた通り、建設業許可の依頼先選びにおいて最も理想的なのは、「オンラインの利便性(どこにいても手間なく相談・連絡ができること)」と、「地元行政庁(神奈川県)の実務運用への精通・いざという時のフットワークの軽さ」の両方を兼ね備えた事務所を選ぶことです。
川崎市に拠点を置く「司法書士・行政書士・社会保険労務士いがり綜合事務所」では、Zoomやチャットワーク等を活用したスピーディーなオンライン対応と、神奈川県内の事業所への直接訪問・県庁の申請窓口(建設業課)での対面折衝といった現地対応を、お客様の状況に合わせて柔軟に組み合わせてサポートしています。「普段の連絡はチャットやオンラインで手軽に済ませたいけれど、分厚い資料の確認や役所との交渉はプロに直接動いてほしい」といったご要望にもしっかりお応えいたします。
さらに当事務所は、行政書士だけでなく司法書士・社会保険労務士の3つの資格を保有するワンストップ事務所です。建設業許可の取得にあたって必要になることが多い「事業目的の変更や役員変更などの法人登記(司法書士業務)」や、「許可要件として確認される社会保険(健康保険・厚生年金保険)および雇用保険について、法令上の加入義務があるにもかかわらず未加入となっている場合の新規加入手続き、さらには労災保険の手続きや許可取得後の労務管理(社労士業務)」まで、窓口ひとつでまとめて解決できるのが最大の強みです。
当事務所のサポート体制や料金の全体像については、川崎市の建設業許可申請・更新をサポートしますのページで体系的に解説しています。「うちの会社の状況だと、どんな書類が必要になりそうか?」「まずは許可が取れる見込みがあるか聞いてみたい」という方は、どうぞお気軽にいがり綜合事務所への問い合わせフォームよりご連絡ください。社長のお悩みにじっくり耳を傾け、許可取得まで責任を持って伴走いたします。

司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
赤字決算でも経審は受けられる?経営状況(Y点)への影響と対策
赤字決算でも経審は受けられる?入札参加資格との関係
近年の資材価格の高騰や人件費の上昇などを受けて、やむを得ず赤字決算となってしまい、「今年は経営事項審査(経審)を受けられないのではないか」「公共工事の入札から外されてしまうのではないか」と強い不安を抱えている建設会社の社長様からのご相談が増えています。
結論から申し上げますと、赤字決算であっても経審の受審自体は問題なく可能です。赤字になったからといって、それだけで経審の手続きを拒否されることはありませんので、まずはご安心ください。
ただし、赤字決算に直面した際には、以下の3つの論点を混同せず、明確に分けて整理する必要があります。
- ① 経審が受けられるか(受審可否)
- ② 経審の点数(Y点・P点)がどうなるか(評点への影響)
- ③ 発注機関の入札に参加できるか(入札参加資格の要件)
これらを切り分けて確認することで、自社の現在地と取るべき対策がはっきりと見えてきます。
赤字決算だけで経審の受審が拒否されることはない
経営事項審査(経審)とは、建設業法第27条の23に基づき、公共工事を直接請け負おうとする建設業者の企業規模や経営状況、技術力などを客観的な数値(点数)として評価する制度です。あくまで「現在の会社の状態をありのままに採点する仕組み」ですので、決算が黒字であることを受審の条件とはしていません。
前提となる建設業許可が有効であり、事業年度終了後4か月以内に「決算変更届(事業年度終了届)」を提出したうえで、登録経営状況分析機関での「経営状況分析」を適正に行えば、赤字決算であっても経審を受審し、結果通知書(総合評定値通知書)を受け取ることができます。
なお、経審の全体像や基本的な手続きの流れについては、公共工事への第一歩!経営事項審査(経審)の仕組みを徹底解説で体系的に解説しています。
「経審の受審」と「入札参加資格の要件」は分けて確認する
経審を問題なく受審できることと、国や都道府県、市区町村などの各発注機関が実施する「入札参加資格審査(いわゆる指名願い)」の要件を満たすことは、別の問題として確認しなければなりません。
ここで多くの経営者様が混同しやすいのが、「単年度の赤字」と「債務超過」の違いです。単年度の赤字とは、その1年間の損益計算書(P/L)において費用が収益を上回り、損失が出た状態を指します。一方で債務超過とは、過去の赤字の蓄積などによって、貸借対照表(B/S)の「負債の部」が「資産の部」を上回り、純資産合計(自己資本)がマイナスになっている状態です。
建設業許可の財産的基礎(一般建設業では自己資本または資金調達能力が500万円以上であることや直前5年間の許可営業実績、特定建設業では欠損比率や自己資本等の厳格な基準)が許可申請・更新時に求められるのと同様に、公共工事の入札参加資格においても、財務状態に関する独自の基準が設けられていることがあります。単年度の赤字だけで直ちに入札参加資格を失うケースは少ないものの、赤字が続いて深刻な債務超過に陥っている場合や、赤字の影響で経審の総合評定値(P点)が下がった結果、発注機関の定める等級(ランク)が下がり、希望する規模の工事に入札できなくなる可能性はあります。そのため、自社がエントリーする発注機関の申請要領を個別に確認しておくことが大切です。
赤字決算が経営状況分析(Y点)の8指標に与える影響
「決算が赤字になったから、経営状況分析の評点(Y点)が大幅に下がってしまう」と決めつけてしまうのは早計です。Y点(0点〜1,595点)は、単年度の最終損益だけで決まるわけではありません。
Y点は、企業の財務状態を「負債抵抗力」「収益性・効率性」「財務健全性」「絶対的力量」という4つの観点から分解し、計8つの財務指標を組み合わせて算出されます。
| 評価の観点 | 財務指標名 | 主な着目点 |
|---|---|---|
| 負債抵抗力 | ① 純支払利息比率② 負債回転期間 | 売上に対する利息負担の重さや、負債総額が月商の何ヶ月分に相当するか |
| 収益性・効率性 | ③ 総資本売上総利益率④ 売上高経常利益率 | 総資本に対する粗利の割合や、売上高に対する経常利益の割合 |
| 財務健全性 | ⑤ 自己資本対固定資産比率⑥ 自己資本比率 | 固定資産が自己資本で賄われているか、総資本に占める自己資本の割合 |
| 絶対的力量 | ⑦ 営業キャッシュフロー⑧ 利益剰余金 | 本業で生み出した資金の額(2期平均)と、これまでの内部留保の蓄積額 |
このように多面的な指標で評価されるため、自社の赤字が「損益計算書のどの段階の赤字なのか」、また「過去の内部留保や借入金の状況はどうなっているか」によって、Y点への影響度合いは大きく異なります。公的な算出基準の枠組みについては、国土交通省の地方整備局などが公開している経営事項審査の評価基準解説もあわせてご参照ください。
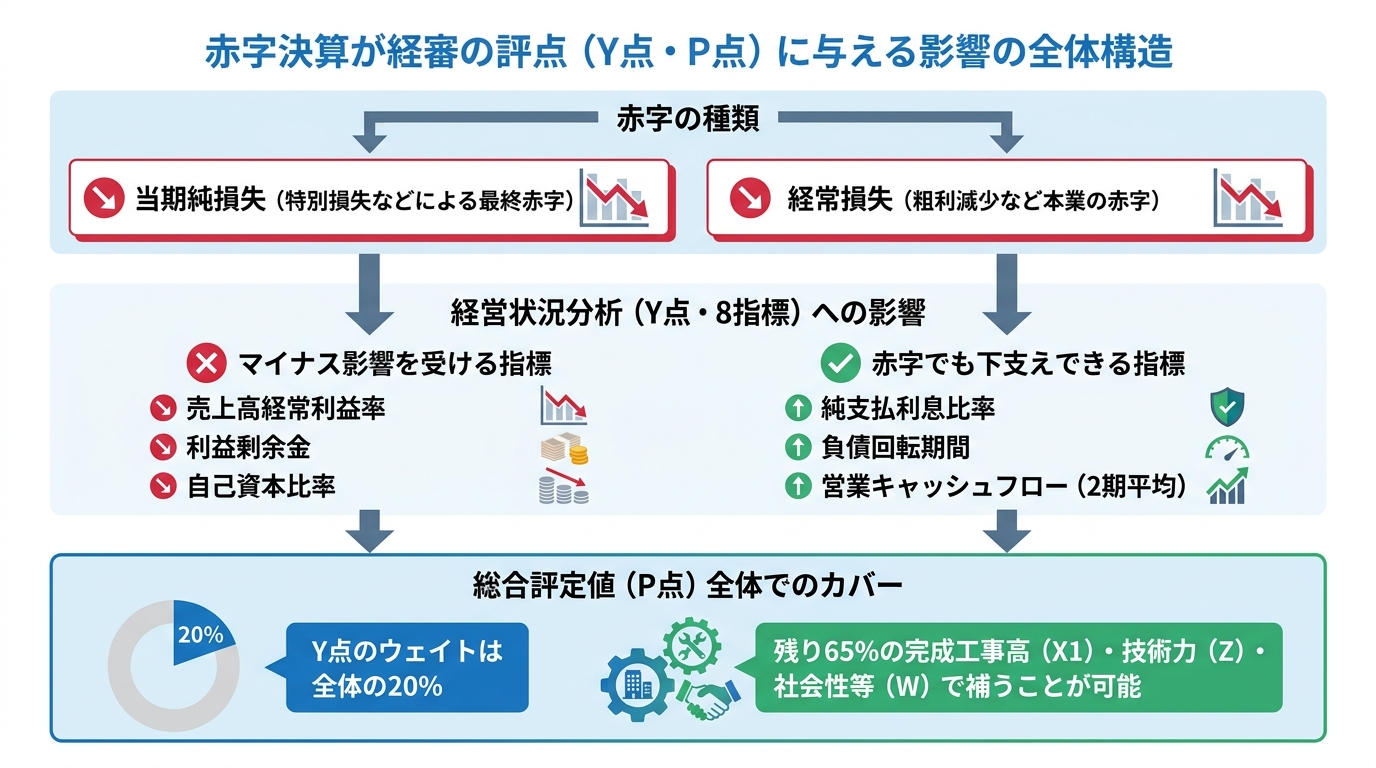
「当期純損失」と「経常損失」で異なる収益性指標への影響
ひとくちに赤字決算といっても、損益計算書(P/L)上の「どの利益がマイナスになっているか」によって、Y点への響き方が変わります。
上の表のとおり、Y点の収益性・効率性を測る指標は「③ 総資本売上総利益率(粗利ベース)」と「④ 売上高経常利益率(経常利益ベース)」の2つです。実は、損益計算書の最終行にある「当期純利益(当期純損失)」そのものを直接計算式に当てはめる指標は、8指標の中に存在しません。
たとえば、本業の工事利益や通常の財務活動を示す「経常利益」までは黒字を確保できているものの、たまたま古い建設機械や不動産を処分した際の固定資産売却損や、災害による損失などを「特別損失」として計上したために、最終的な損益が「当期純損失(赤字)」になったとします。この場合、粗利も経常利益もプラスですので、収益性の2指標はマイナス評価にはなりません。
反対に、資材高騰や外注費の増加によって工事の粗利(売上総利益)自体が減少し、販管費を賄えずに「営業損失」および「経常損失」となっている場合は、「総資本売上総利益率」と「売上高経常利益率」の双方に直接マイナスの影響が及ぶことになります。
赤字の継続が響く「利益剰余金」と「自己資本比率」
「当期純損失」そのものを直接測る指標はないとお伝えしましたが、最終赤字がY点にまったく影響しないわけではありません。当期純損失は、貸借対照表(B/S)の純資産の部を通じてY点に影響を与えます。
決算で当期純損失が計上されると、その分だけ会社がこれまで蓄えてきた内部留保である「⑧ 利益剰余金(絶対的力量の指標)」が減少します。同時に、純資産(自己資本)の合計額も目減りするため、財務健全性を測る「⑥ 自己資本比率」や「⑤ 自己資本対固定資産比率」の数値も低下します。
ただし、この仕組みは裏を返せば、「過去からの利益剰余金(内部留保)が十分に厚い会社であれば、1期程度の赤字では大崩れしにくい」ということを意味します。これまで堅実に黒字を積み重ねて自己資本が充実している企業であれば、単年度の赤字によって利益剰余金が多少減ったとしても、自己資本比率などの水準が高く保たれ、Y点の下落幅を小さく抑えられるケースが少なくありません。
赤字でもY点を下支えする「負債抵抗力」と「営業CF」
損益面が赤字であっても、他の指標が良好であればY点全体を下支えすることができます。特に注目したいのが「負債抵抗力」と「営業キャッシュフロー」です。
Y点の計算式において、負債抵抗力を示す「① 純支払利息比率」と「② 負債回転期間」は非常に大きなウェイトを占めています。金融機関からの借入金・支払利息が少ない会社や、受取利息・配当金が多い会社であれば「① 純支払利息比率」で有利になり、さらに工事未払金や未成工事受入金なども含めた負債総額が月商に対して小さければ「② 負債回転期間」でも良好な評価となるため、たとえ単年度の損益が赤字であっても、これらの指標で高い評価を維持してY点を補うことができます。
また、「⑦ 営業キャッシュフロー」は当期と前期の「2期平均」で算出されるうえ、計算過程において非資金費用である「減価償却費」がプラスとして足し戻されます。さらに、売掛金(完成工事未収入金)の回収が進んでいたり、未成工事受入金が増えていたりすれば、帳簿上の経常利益は赤字であっても、営業キャッシュフローの数値はプラスを維持できる場合があります。このように、8つの指標が互いに補い合う構造になっているため、「赤字=Y点の壊滅的な低下」とは限らないのです。
Y点の低下が総合評定値(P点)全体に及ぼす影響
ここまで経営状況分析(Y点)への影響を見てきましたが、発注機関が入札参加資格のランク付け(格付け)などに用いるのは、原則としてY点単体ではなく「総合評定値(P点)」です。
仮に赤字決算の影響でY点が下がってしまったとしても、それがそのままP点全体の大幅な下落に直結するわけではありません。P点の算出構造から、全体への影響度を冷静に把握しておきましょう。
P点におけるY点のウェイト(20%)とX2点への影響
総合評定値(P点)は、以下の5つの評価項目にそれぞれの係数(ウェイト)を掛けて合算することで算出されます。
【P点の算出式】
P = 0.25×X1 + 0.15×X2 + 0.20×Y + 0.25×Z + 0.15×W
- X1(完成工事高):25%
- X2(自己資本額・平均利益額):15%
- Y(経営状況):20%
- Z(技術力):25%
- W(その他の審査項目/社会性等):15%
この計算式から分かるとおり、Y点がP点全体に占める割合は「20%(0.20)」です。つまり、赤字決算によってY点そのものが「100点」下がったとしても、P点全体に対する直接のマイナス影響は「20点(100点×0.20)」に圧縮されます。
なお、赤字決算は経営規模を測る「X2点(ウェイト15%)」にも一部影響します。X2点は、「自己資本額」と「平均利益額」から算出されます。この平均利益額は、各期の「営業利益+減価償却実施額」を基礎として2期平均で算定されるためです。しかし、自己資本額は2期平均を選択することも可能であり、利益額も減価償却費を加算した2期平均で計算されるため、前期が黒字であったり減価償却費が計上されていたりすれば、単年度の赤字だけでX2点が極端に落ち込むケースは限定的です。
完成工事高(X1)・技術力(Z)・社会性等(W)で補う視点
P点の残りの65%は、財務状況とは直接関係のない項目で構成されています。具体的には、工事の売上規模を示す「完成工事高(X1:25%)」、有資格者の数や元請としての実績を示す「技術力(Z:25%)」、そして労働福祉の状況や建設機械の保有、法令遵守などを評価する「社会性等(W:15%)」です。
たとえば、資材高騰の影響で利益率は下がってしまったものの、工事の受注自体は順調で「完成工事高(X1)」が伸びている場合や、社員が新たに国家資格を取得して「技術職員数(Z)」が増えている場合は、それらのプラス評価がY点のマイナス分を打ち消してくれます。
また、W点(社会性等)には、所属する業界団体を通じた防災協定の締結による加点など、財務状況にかかわらず取り組み次第で点数を積み上げられる項目が多く用意されています。赤字決算のときこそ、財務指標(Y点)だけに目を奪われず、P点全体で目標ランクを維持できないかという広い視点を持つことが重要です。
赤字決算のときに確認したい経審対策と相談のタイミング
赤字決算となってしまった、あるいは今期が赤字見込みとなりそうな場合、点数の下落を最小限に抑えて次回の入札参加への悪影響を防ぐためには、どのような対策を取ればよいのでしょうか。
最も大切なのは、「自社の赤字で実際に何点下がるのかは、試算してみなければ分からない」という前提に立ち、早い段階で現状を数値化して対策を打つことです。
決算書をもとにした事前シミュレーションで影響度を把握する
ここまで解説してきたとおり、経審のY点やP点は8つの財務指標の複雑な絡み合いや2期平均の計算が含まれるため、決算書の数字を眺めているだけでは「結局何点になるのか」を正確に予測することはできません。頭の中で「きっと大幅に下がるはずだ」と悩んでいても、具体的な対策にはつながらないのです。
実際に当事務所でお受けしたご相談の中にも、まさに同じお悩みを抱えていらっしゃったケースがあります。
公共工事の受注を目指している建設会社A社から、「今年は資材価格の高騰などで赤字決算になってしまいました。赤字でも経審を受けられるのでしょうか」とご相談がありました。
経審は赤字決算でも受審できますが、経営状況の評価には影響する場合があります。
そこで、決算書をお預かりして経審専用ソフトで評点をシミュレーションし、赤字による影響を確認するとともに、技術者の資格や社会性等の評価項目も含め、点数改善の余地を検討することになりました。
A社の社長様も、最初は「もう今年は入札を諦めるしかないかもしれない」と暗い表情をされていましたが、実際に専用ソフトで試算してみると、過去の内部留保や借入金の少なさが幸いし、想像していたほどの大幅な点数下落にはならないことが判明しました。このように、まずは行政書士による経審の事前シミュレーションを活用し、「赤字で実際に何点変わるのか」「目標とする入札ランクのボーダーラインを維持できるのか」を客観的に把握することがすべての第一歩となります。
建設業財務諸表への適正な組み替えと借入金・自己資本の見直し
シミュレーションと並行して確認したいのが、財務諸表の作り方と貸借対照表の見直しです。
経審では、税理士が作成した税務申告用の決算書をそのまま使うのではなく、建設業法施行規則のルールに基づいた建設業財務諸表への組み替えを行って審査を受けます。税務申告用の決算書から建設業財務諸表へ組み替える際には、完成工事原価、販売費及び一般管理費、兼業事業に係る売上・原価などを、その実態に従って正しく区分する必要があります。誤った区分によって売上総利益などの数値が本来あるべき金額と異なれば、Y点にも影響するため、評点対策以前の問題として適正な財務諸表を作成することが重要です。
さらに、まだ決算日を迎える前であれば、手元の余剰資金で不要な短期借入金を返済して負債総額を圧縮したり、使っていない遊休資産を整理したりすることで、負債回転期間や自己資本比率を改善できる余地があります。社長個人からの借入金(役員借入金)がある場合には、それを資本金に振り替えるDES(債務の株式化)を行って自己資本を厚くする手法なども選択肢に入ります。当事務所では行政書士業務だけでなく司法書士として増資の商業登記まで一貫して対応しておりますので、税理士の先生とも連携しながら法務・財務の両面で無理のない対策を検討することが可能です。
技術者資格(Z点)や社会性項目(W点)の加点漏れを点検する
赤字によってY点の下落がある程度避けられない場合には、財務以外の項目である「Z点(技術力)」や「W点(社会性等)」で、本来得られるはずの点数を落としていないかを徹底的に点検します。
実務の現場でよく見受けられるのが、「会社としての実態は要件を満たしているのに、申請時の申告漏れや証明書類の準備不足で加点されていない」というケースです。たとえば、以下のような項目に漏れがないかを確認します。
- 社員が新たに取得した国家資格や、実務経験による技術者資格の追加計上
- 1級有資格者の監理技術者講習の受講有無と有効期限の確認
- 建設業退職金共済(建退共)の加入・履行証明書の取得と適切な反映
- 法定外労災補償制度への加入や、加点対象となる建設機械の保有・検査記録の確認
- ワーク・ライフ・バランスに関する認定や、知識及び技術又は技能の向上に関する取り組みの状況
なお、W点(社会性等)の評価項目は法改正による見直しが定期的に行われており、2026年7月の制度改正においても審査項目の見直しが実施されています。最新の基準に照らし合わせて自社の加点余地を洗い出すには、行政書士だけでなく労働社会保険諸法令に精通した社会保険労務士の視点も役立ちます。
決算確定後では変更できない事項と専門家へ早期相談するメリット
経審の対策を進めるうえで絶対に知っておかなければならないのが、「審査基準日(原則として直前の決算日)を過ぎてしまうと、後から変更できない事項が多い」というタイムリミットの存在です。
経審では、決算日時点の財務状態をはじめ、審査基準日時点の状況によって判定される項目が多くあります。そのため、決算日を過ぎてから「Y点が下がりそうだから借入金を返済しよう」などと借入金を返済したり増資を行ったりしても、その審査基準日の貸借対照表には反映されません。また、W点についても審査基準日時点で一定の要件を満たしていることが必要な項目があります。一方、証明書の取得や不足資料の整備など申請までに対応できる事項もあるため、項目ごとに確認する必要があります。
もっとも、すでに赤字で決算日を迎えてしまった後であっても、諦める必要はありません。先ほど触れた「建設業財務諸表への適正な組み替え」や「すでに要件を満たしているZ点・W点の加点漏れ防止」は、決算確定後から経審の申請準備を行う段階でも十分に間に合います。
理想的なのは、今期の損益が赤字になりそうだと見込まれた決算前の早い段階で、経審の年間スケジュールを見据えて試算を行うことです。しかし、すでに決算を終えられた段階であっても、現状の決算書から1点でも多く正当な評価を引き出すための工夫は可能です。
当事務所は、行政書士・社会保険労務士・司法書士の3つの資格を活かし、経審の評点シミュレーションから建設業財務諸表の作成、労務環境の整備によるW点対策、資本政策に伴う変更登記まで、ワンストップで中小建設会社の社長様をサポートしております。「赤字になってしまったが、今年の経審と入札がどうなるか不安だ」とお悩みの際は、どうぞお一人で抱え込まず、お早めに当事務所までご相談ください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
決算変更届で5年前の納税証明書が取れない!5年分提出の解決事例
決算変更届で5年前の納税証明書が取れない理由と交付制限
建設業許可の更新時期が近づき、慌てて過去数年分の決算変更届(決算終了後の変更届出書)をまとめて提出しようとした際、「古い事業年度の納税証明書が取得できない」という深刻なトラブルに直面する建設業者様は少なくありません。
日常の現場業務や経営に追われるあまり、毎年の届出がつい後回しになってしまう事情は、中小企業の皆様のお話を伺う中でよく耳にします。しかし、いざ過去にさかのぼって届出を行おうとしたとき、行政機関の窓口で古い年度の納税証明書が発行されず、通常の添付書類を揃えられなくなる問題が立ちはだかります。
まずは、なぜ過年度の納税証明書が取得できなくなるのか、その法的な前提と行政上のルールについて整理していきましょう。
過年度の決算変更届にも事業税の納税証明書が必要
建設業許可(知事許可・大臣許可)を受けている事業者は、毎事業年度が終了した後に決算変更届を提出する義務があります。この届出には、1年間の工事実績をまとめた「工事経歴書」や建設業法上の様式で作成する「財務諸表」などとあわせて、神奈川県知事許可の場合は、所定の納税証明書を添付する必要があります。
神奈川県知事許可を受けている建設業者の場合、添付すべき納税証明書は以下の通りです。
- 法人の場合:県税事務所が発行する「法人事業税」の納税証明書(届出対象となる事業年度分)
- 個人事業主の場合:県税事務所が発行する「個人事業税」の納税証明書(前々年所得分=届出対象となる決算年の前年所得分)
もし、過去5年分の決算変更届が未提出であり、更新申請の前に5年分をまとめて提出しようとするならば、原則として5期分すべての届出書それぞれについて、対応する年分の納税証明書(計5通)を添付しなければなりません。なお、個人事業主が過年度分を提出する際は、届出対象の決算年そのものではなく「その前年の所得に対する個人事業税」の証明書が各年分必要となるため、対象年を混同しないよう注意が必要です。
決算変更届は1期ごとに独立した手続きとして扱われます。そのため、たとえ社内に過去5年分の決算書や請求書がすべて残っていたとしても、公的な添付書類である納税証明書が1期分でも欠けてしまえば、通常の形式審査では「書類不備」となり、窓口でそのまま受け付けてもらうことができなくなるのです。
神奈川県の県税納税証明書には法定納期限による交付制限がある
では、なぜ古い事業年度の納税証明書を県税事務所で取得することができないのでしょうか。その直接の原因は、神奈川県における県税納税証明書の交付可能期間に制限が設けられていることにあります。
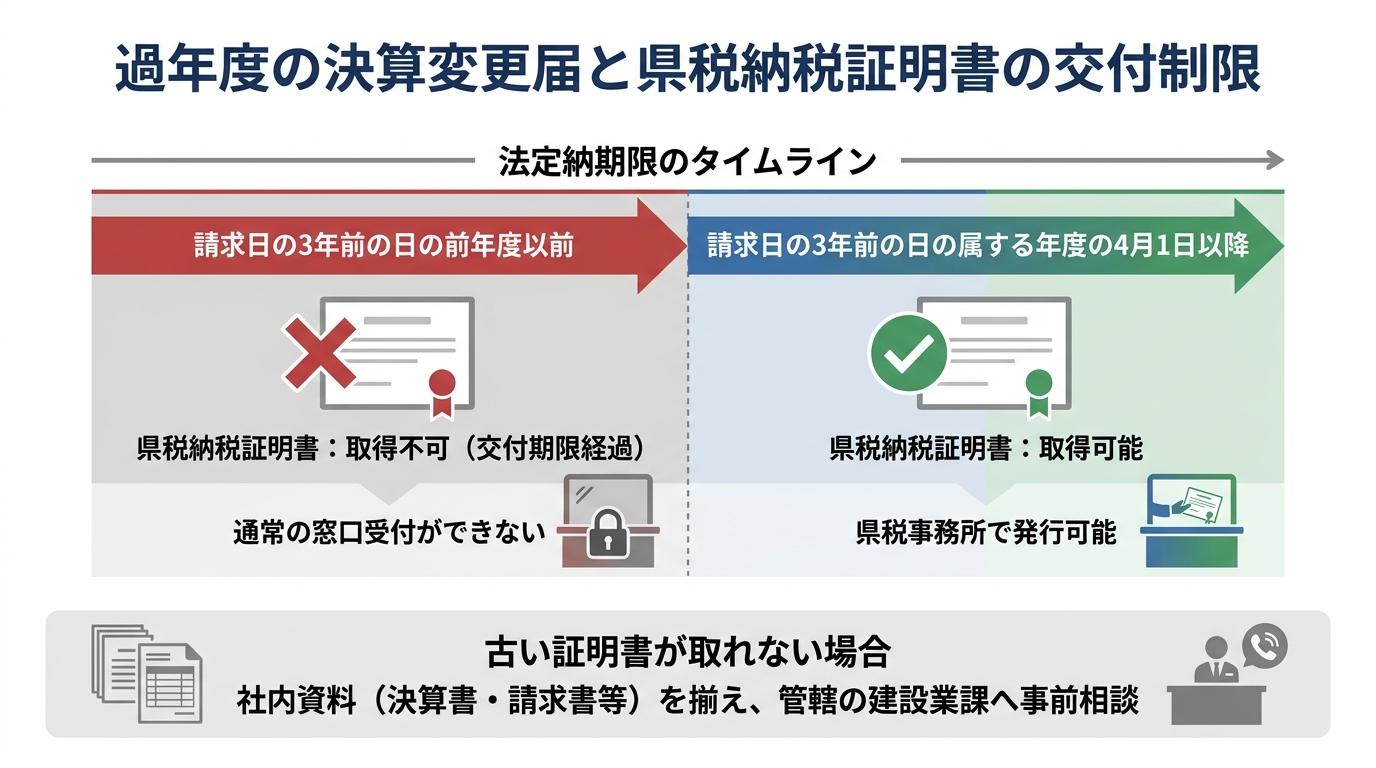
神奈川県の県税事務所において、納付等で完結している法人事業税や個人事業税の納税証明書は、法定納期限が「請求日の3年前の日の属する県の会計年度(4月1日〜翌年3月31日)の前年度以前」である場合には交付できないと定められています。たとえば2026年10月31日に請求する場合、2023年4月1日以降に法定納期限が到来したものが交付対象となり、事業年度の期数だけで一律に決まるのではなく、請求する日と各期の法定納期限の関係によって取得可否が判定されます。
| 法定納期限の時期(請求日を基準に判定) | 県税納税証明書の取得可否 | 決算変更届の通常の窓口受付 |
|---|---|---|
| 請求日の3年前の日の属する県の会計年度の初日(4月1日)以降 | 取得可能(県税事務所で発行) | 通常通り受付可能 |
| 請求日の3年前の日の前年度(3月31日)以前 | 原則として取得不可(交付期限経過) | 添付書類不足により通常の受付不可 |
つまり、5年ごとの許可更新のタイミングになって初めて「5年分の決算変更届を出していなかった」と気づいた時点では、5年前などの古い事業年度分については、すでに交付可能期間を過ぎており、通常の納税証明書としては取得できないケースが生じます。
なお、大臣許可業者が必要とする国税(法人税や申告所得税)の納税証明書についても同様に交付請求できる期間には制限があります。国税における証明書の交付期間や手続きの基本ルールについては、国税庁の納税証明書請求手続きの解説もあわせてご参照ください。
【解決事例】5年前の納税証明書なしで決算変更届を出した経緯
「5年前の納税証明書が取れないなら、もう決算変更届は出せないし、建設業許可の更新も諦めるしかないのだろうか……」と、頭を抱えてしまう経営者様もいらっしゃるかもしれません。
しかし、過年度の納税証明書が取得できない場合でも、状況に応じた対応をとることで手続きを進められる余地があります。当事務所では、まさに5年間にわたり決算変更届を提出しておらず、過年度の納税証明書が取得できなくなった状態から、無事に5年分の届出と許可更新を完了させた実績がございます。
ここでは、当事務所(司法書士・行政書士・社会保険労務士いがり綜合事務所)が実際にサポートした、神奈川県内の建設会社であるA社様の解決事例をご紹介します。なお、当事務所へご相談いただくきっかけとして、前任の行政書士が廃業して過去の申請書副本が手元にない状態から許可更新を行った別事例もございますが、今回のA社様のケースは「5年分の書類作成と、取得不能となった納税証明書への対応」が最大の焦点となった事案です。
5年分の決算書や請求書を収集し過年度の届出書を作成
A社様の社長から当事務所へご相談をいただいたのは、5年に一度の建設業許可の更新期限がすぐ目の前に迫っているタイミングでした。
顧問税理士の先生からのご紹介でお話を伺うと、A社様は5年間一度も決算変更届を提出していなかったのです。「前の行政書士から変えたい」とのことで詳しく事情をお聞きすると、「決算変更届が毎年必要なのに、何の案内もないし、5年前から連絡すら来なかった」と、社長は強い憤りと同時に、このままでは許可が失効してしまうのではないかという深い焦りを抱えていらっしゃいました。
更新申請を受理してもらうためには、何としても未提出である5年分の決算変更届をすべて作成し、先に提出しなければなりません。私はすぐに社長と経理ご担当者様にご協力をお願いし、社内に眠っていた過去5年分の確定申告書・決算書、そして当時の工事の注文書や請求書、入金記録などを徹底的にかき集めてもらいました。
集まった膨大な資料を当事務所でお預かりし、5年前、4年前、3年前と過去の事業年度ごとに1期ずつ資料を確認しながら、請負金額や工期、元請・下請の区分などを整理していきました。また、税理士が作成する税務上の決算書と、建設業法で求められる財務諸表とでは勘定科目のルールが異なるため、1期ずつ正確に数字を組み替える作業を進め、無事に5年分の決算変更届一式を作り上げることができました。
より具体的な手順については、税理士の決算書は転記NG?建設業許可の財務諸表作成術をご覧ください。
県税事務所で交付不可と判明し建設業課への相談で解決
社内の資料から5年分の工事経歴書と財務諸表が完成し、ほっと一息ついたのも束の間、ここで大きな壁にぶつかりました。それが、「5年前の納税証明書を取得できないこと」でした。
添付書類である法人事業税の納税証明書を5年分取得しようと県税事務所に相談したところ、担当者から「神奈川県では3年分しか出せない扱いとなっています」と告げられたのです。窓口の方からは「そういう建設業者さんはよくいますよ〜」とにこやかに説明していただいたものの、実務を預かる私としては、5年前の納税証明書を添付できず、そのままでは通常の提出書類を整えられないという深刻な問題に直面しました。どれだけ正確な計算書類を作っても、法定の添付書類が揃わなければ届出が止まってしまいます。
しかし、ここで立ち止まるわけにはいきません。私はすぐに管轄庁である神奈川県建設業課へ赴き、これまでの経緯と「5年分の決算変更届を作成したが、県税事務所の交付期間制限により古い年度の納税証明書がどうしても取得できない」という事情を包み隠さず説明し、個別相談を行いました。
その結果、今回のA社様のケースにおいては、納税証明書が取得できない理由と今後法令を遵守する旨を記載した「始末書」を添付することで、納税証明書がない5年前の決算変更届も正式に受付してもらえることになったのです。こうして5年分の届出をすべてクリアしたA社様は、期限内に更新申請も無事に終え、社長にも心から安堵していただくことができました。
過年度の納税証明書が取得できないときの具体的な対応手順
A社様の事例のように、過去の納税証明書が交付期間切れで取得できなくなった場合でも、正しい手順を踏んで対処すれば道は開けます。
一方で、最も避けなければならないのは、「書類が足りないけれど、とりあえずそのまま郵送してしまおう」と自己判断で不完全な書類を送りつけたり、「どうせ出せないから」と放置したりすることです。現在、過年度の決算変更届と納税証明書の取得でお困りの方は、以下の3つのステップに沿って冷静に対応を進めてください。
取得可能な年度の証明書と過去5年分の社内資料を揃える
最初のステップは、取得可能な年度の納税証明書の確保、未提出年度の社内資料の収集、そして届出書類の作成と内容確認を漏れなく行うことです。
行政庁に個別相談を持ちかける際、「納税証明書も取れませんし、昔の請求書も見当たらないので工事経歴書も適当にしか書けません」という状態では、担当者も救済のしようがありません。誠意をもって法令上の義務を果たす姿勢を示すためにも、まずは以下の準備を徹底します。
- 取得可能な年度の納税証明書を確保する:請求日と各期の法定納期限を確認し、県税事務所で交付を受けられる年度については、事業年度が記載された法人事業税または個人事業税の納税証明書を取得します。
- 未提出年度すべての社内資料を収集する:過去5年分の確定申告書控え(決算報告書・勘定科目内訳明細書を含む)、工事の契約書・注文書・請求書・通帳の入金履歴などを社内や顧問税理士のもとから集めます。
- 過年度の届出書類一式を完成させる:集めた資料をもとに、未提出であるすべての事業年度について、建設業法に準拠した財務諸表や工事経歴書、事業報告書などを正確に作成します。
自己判断せず管轄の建設業課へ個別相談して指示を仰ぐ
手元で作成できる過年度の届出書類一式と、取得可能な年度の納税証明書が揃ったら、次のステップとして管轄の行政庁(神奈川県知事許可であれば神奈川県建設業課)へ事前に個別相談を行います。
なお、神奈川県建設業課の窓口は2025年3月に横浜市中区日本大通(神奈川県住宅供給公社ビル)へ移転しており、現在も決算変更届などの一部の届出については郵送での受付が継続されています。神奈川県における窓口審査や建設業許可申請・届出の郵送ルールは手続きの種類によって厳密に定められていますが、添付書類である納税証明書が不足しているイレギュラーなケースでは、事前の確認なしにいきなり郵送することは絶対に避けてください。
不足書類があるまま郵送しても、単なる「書類不備」として返送されてしまう可能性が高く、更新期限までの貴重な時間を浪費することになります。必ず事前に建設業課の窓口や電話等で「過年度の決算変更届を提出したいが、県税事務所の交付期間制限により○年前の納税証明書が取得できない」と事情を説明し、どのような代替措置や追加書類(始末書や確定申告書の控えの提示など)が必要か、担当部署の具体的な指示を仰いでください。
始末書での受付は個別判断のため事前確認が不可欠
ここで、専門家として皆様に必ずお伝えしておきたい重要な注意点があります。それは、「始末書さえ添付すれば、どんな案件でも無条件で受け付けてもらえる」という一般的な制度が存在するわけではない、ということです。
前章でご紹介したA社様の解決事例は、あくまで過去5年分の決算書や請求書から正確な届出書類をすべて作り上げたうえで、当事務所から神奈川県建設業課へ個別に事情を説明して相談した結果、その事案において認められた対応にすぎません。
過去に何度も同じような未提出を繰り返している場合や、他の変更届(役員変更や専任技術者の変更など)も長期間放置されている場合、あるいは管轄する都道府県や審査の時期によっては、指導内容や求められる代替資料が異なる可能性も十分にあります。「ネットの記事で始末書を出せばいいと書いてあったから」と独自の書面を作って提出するのではなく、必ずご自身の会社の状況を行政庁へ伝えて個別確認を行うことが不可欠です。
決算変更届は毎年4か月以内の提出義務!放置せず早期相談を
ここまで、過年度の納税証明書が取得できない場合の対処法をお話ししてきましたが、そもそもこうしたトラブルが起きる根本原因は「決算変更届の未提出」にあります。最後に、建設業法上の本来のルールとリスクを再確認しておきましょう。
更新時のまとめ提出はNG!未提出には罰則や更新不可のリスク
建設業者様の中には、「決算変更届は5年ごとの許可更新のときに、5年分まとめて出せばいいものだと思っていた」と誤解されている方が少なからずいらっしゃいます。しかし、これは明確な誤りです。
決算変更届は、建設業法第11条第2項に基づき、「毎事業年度終了後4か月以内」に提出しなければならない法的義務がある手続きです(たとえば3月決算の法人であれば、毎年7月末日が提出期限となります)。
神奈川県の手引き等でも厳しく案内されている通り、決算変更届を期限内に提出せず放置し続けることには、会社経営を揺るがす以下のような重大なリスクが伴います。
- 許可の更新や業種追加ができない:未提出の事業年度が1期分でもあると、5年ごとの許可更新申請や、新たな業種追加・般特新規などの申請が一切受け付けてもらえません。更新期限までに解消できなければ許可は失効します。
- 建設業法上の罰則・監督処分の対象になる:正当な理由なく届出を怠った場合、建設業法第50条に基づき「6か月以下の拘禁刑または100万円以下の罰金」という罰則の対象となるほか、行政庁からの指導を受けるリスクがあります。
- 対外的な信用力の低下:決算変更届は行政庁で一般の閲覧に供される書類です。提出されていない状態が続くと、元請業者や金融機関から「法令遵守(コンプライアンス)ができていない会社」と見なされ、取引や融資に悪影響を及ぼす恐れがあります。
このテーマの全体像については、建設業許可の更新期限!5年ごとの手続きと失敗しない手順で体系的に解説しています。
納税証明書が取れなくても更新を諦めず専門家へご相談を
「5年前の納税証明書が県税事務所で取れないと言われてしまった」「何年も決算変更届を出しておらず、もうすぐ更新期限が来てしまう」「今の行政書士から連絡が来なくて困っている」
もし今、そのような窮地に立たされていたとしても、どうか建設業許可の更新を諦めたり、気まずさから決算変更届をさらに放置したりしないでください。
複数年分の決算書や請求書をひっくり返して建設業法上の財務諸表を作成し、さらに納税証明書の不足について建設業課と個別に折衝を行う作業は、本業を抱える社長様や経理ご担当者様にとって途方もない負担となります。また、今回の事例のように前任者からの案内不足などでお困りの場合は、途中のタイミングであっても建設業許可の担当行政書士を変更することは十分に可能です。
私ども「司法書士・行政書士・社会保険労務士いがり綜合事務所」は、川崎・横浜エリアをはじめとする神奈川県内の中小企業の社長様に寄り添い、「聞く力」と「解決力」で困難な状況を打開することを強みとしています。行政書士としての許認可手続きはもちろん、司法書士としての役員変更登記や、社会保険労務士としての労務・社会保険手続きまで、3つの国家資格を活かしたワンストップサービスで関連手続きをまとめてサポートいたします。
手元の書類が揃っていなくても構いません。建設業許可の無料相談に向けた事前準備資料がすべて整っていない段階でも、現状を丁寧にお伺いし、更新期限や未提出の事業年度、不足している書類の状況を確認したうえで、必要な対応手順をご一緒に検討します。「こんな状態だけど相談していいのだろうか」と躊躇なさらず、1日も早く当事務所へお声掛けください。
建設業許可の更新や過年度の決算変更届に関するご相談は、いがり綜合事務所への問い合わせフォームよりお気軽にお問い合わせください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
経審の事前シミュレーションを専門の行政書士に依頼すべき理由
公共工事の入札に参加するために避けて通れないのが、経営事項審査(以下、経審)です。初めて経審を受ける建設会社の社長や、毎年の更新を迎えているご担当者の中には、「とりあえず決算が終わったから、申請書類を作って提出しよう」と考えている方もいらっしゃるかもしれません。
しかし、経審は単なる事務的な書類提出の手続きではありません。算出される総合評定値(P点)は、多くの発注機関で入札参加資格の格付けや発注基準を決める重要な要素として使われます。発注者によってはP点に独自の主観点を加えてランクを決定するため、経審の評点は、自社がどの規模・区分の公共工事を狙うかという受注戦略に大きく関わります。なお、このテーマの全体像については、公共工事への第一歩!経営事項審査(経審)の仕組みを徹底解説で体系的に解説しています。
この記事では、なぜ経審の申請前、さらには決算を迎える前に「事前の点数シミュレーション」を行うべきなのか、そして単なる書類作成の代行ではなく、建設業許可・経審に精通した行政書士へシミュレーションや対策の検討を依頼する具体的なメリットについて、当事務所での実例を交えながら詳しくお伝えします。
経審で事前の点数シミュレーションが不可欠な理由
経審を受けるにあたり、申請書を作成する前の段階で「自社が何点くらいになりそうか」を予測する事前シミュレーションは欠かせません。なぜなら、経審の制度上、決算が確定した後や審査結果が出た後になってからでは、点数を改善するための対策がほとんど打てない仕組みになっているからです。
審査基準日は決算日であり事後の対策が難しいため
経審の評点を構成する各項目、とりわけ経営状況(Y点)や自己資本額・平均利益額(X2点)、さらには社会性等(W点)の多くは、原則として直近の「審査基準日(=決算日)」時点の状況や財務数値を基準にして算定されます。
つまり、決算日を過ぎて決算書が確定してしまった後や、いざ経審の申請書類を作ろうという直前のタイミングになってから「やっぱりもう少し点数を上げたい」と思っても、すでに審査基準日は過去のものです。今からさかのぼって決算日時点の自己資本を増やしたり、借入金を減らしたりすることはできません。そのため、当年度の経審に反映できる対策は極めて限られてしまいます。
希望する評点を目指して実効性のある対策を講じるには、決算を迎える前から点数アップの年間スケジュールを意識し、決算見込みの段階で事前シミュレーションを行っておくことが何より重要になります。
結果通知後に希望の点数へ変更することはできないため
もう一つ押さえておきたい重要な原則は、経審を受けて「総合評定値通知書(結果通知)」が手元に届いた後に、「希望していた入札ランクに届かなかったから点数を変更したい」「やはり別の評価項目を使って出し直したい」と思っても、自社の都合で自由に修正や再審査ができるわけではないという点です。
結果通知書の内容が申請した内容と異なる場合などには、一定期間内に再審査を申し立てることができます。しかし、申請書の記入漏れや記入ミス、確認資料の不足による否認など、申請者側の事情によるものは原則として再審査の対象になりません。また、制度改正に伴って特例的な再審査制度が設けられる場合もあります。「完成工事高の平均年数の選び方を変えたい」「計上する建設機械を追加したい」といった理由で、後から評価項目を選び直して点数を調整することは認められていません。
なお、公共工事を請け負うための経審の有効期間は「審査基準日(決算日)から1年7か月」と定められていますが、一度結果通知が出てしまえば、通常は次の決算日を審査基準日とする経審を受けて新たな結果通知を得るまで、その評点が自社の評価として用いられることになります。だからこそ、申請書を提出する前に専用ソフト等で正確な点数を予測し、納得したうえで申請に臨むことが不可欠なのです。
経審の根幹となる審査基準日の定義や考え方については、登録経営状況分析機関の解説もあわせてご確認ください。
参照:審査基準日について(CIAC.JP)
受注方針と入札ランクに合わせた目標評点の設定
経審の事前シミュレーションを建設業許可・経審に精通した行政書士に依頼する大きな価値の一つが、「自社の受注方針や施工能力に合った目標評点(入札ランク)を見極められること」です。
経審というと「1点でも高い点数を取ることが正義」と思われがちですが、実務の現場では必ずしもそうとは限りません。ここで、当事務所にご相談いただいた空調工事業者X社様の事例をご紹介します。
従業員10人以下の規模で事業を営むX社の社長から、「これから経審を受けて入札に参加したいのだが、うちの点数がどのくらいになるか不安だ」とご相談をいただきました。お話を詳しく伺うと、X社が参加を希望する自治体の入札制度では、最上位のSランクに入ってしまうと、発注される対象工事が「1億円以上の大規模案件」に限られてしまうとのことでした。
しかし、現在のX社の従業員数や施工体制では、1億円を超えるような大規模工事を元請として請け負うことは現実的に困難です。社長は「無理をして点数をできるだけ高くするのではなく、自社の規模や施工能力にぴったり合った工事が発注される『Bランク』に確実に入りたい」と強く希望されていました。
そこで、直近の決算書や技術者の資格情報などの資料をお預かりし、当事務所の経審専用ソフトを使って綿密に評点をシミュレーションしました。その結果、現在の経営状況や技術力であれば、社長が希望されるBランクの基準内に収まる評点となる見通しが立ちました。事前に具体的な数値を確認できたことで、社長にも「これで安心して申請の準備を進められる」と大変ホッとしていただくことができました。
このように、経審では単に最高点を目指すのではなく、自社が実際に受注したい工事の規模を踏まえ、事前に評点を把握しておくことが経営判断として非常に重要になります。
高得点だけでなく施工能力に合う格付けを見極める
多くの自治体や官公庁の入札参加資格では、経審の総合評定値(P点)や自治体独自の主観点をもとに、S・A・B・C(あるいはA・B・C・D)といった「格付け(ランク)」が行われます。そして、それぞれのランクに応じて入札に参加できる工事の規模(予定価格帯)が区分けされています。
もし自社の施工体制や人員規模を顧みずに点数だけを追い求め、背伸びをして上位ランクに入ってしまったらどうなるでしょうか。発注者によっては、格付けされた等級ごとに参加できる工事の予定価格帯が定められているため、上位ランクに入ることで、従来狙っていた価格帯の工事に参加しにくくなる場合があります。一方で、より大規模な案件が主な対象となり、自社の施工体制とのミスマッチが生じることもあります。これでは、せっかく点数が上がったのに、かえって受注の機会を失うことになりかねません。
自社の現在の実力で、どのランクに格付けされる見込みなのか。まずは専用ソフトによる事前シミュレーションで現在地を正確に把握し、「自社に最も適したランクに入れるか」を確認しておくことが、堅実な公共工事受注への第一歩となります。
評価項目の選択や証明資料は審査基準のルールに従う
近年、行政庁は建設業許可や経審における虚偽申請に対して極めて厳しい姿勢で臨んでおり、万が一不正が発覚すれば、許可の取消処分や長期間の営業停止・指名停止など、会社の存続に関わる重大なペナルティを受けることになります。
私たち行政書士が行うシミュレーションやご提案は、当然ながら法令および審査基準の手引きで適法に認められているルールの範囲内で行うものです。例えば、以下のような項目については、制度上、申請者側で選択や判断を行う余地があります。
- 完成工事高(X1点)の算出における「2年平均」と「3年平均」の選択
- 一定の条件のもとで認められる、完成工事高・元請完成工事高の「業種間積み上げ(加算)」の選択
- 審査基準日時点で加点対象となる建設機械の確認と、車検証・特定自主検査記録表等の証明資料の準備
こうした適法な選択ルールを踏まえたうえで、どの方法が自社の受注方針に最も合致するかをシミュレーションし、裏付けとなる証明資料を漏れなく揃えて申請準備を進めていくことが、適切な支援のあり方です。
決算前の財務対策による経審点数の比較シミュレーション
建設業許可・経審に精通した行政書士に依頼する2つ目の大きな価値は、「決算を迎える前に、複数の財務対策による点数変化を比較できること」です。
こちらも、当事務所で実際にお手伝いした建設会社A社様の事例をご紹介します。決算を数ヶ月後に控えたA社の社長から、「決算前に銀行からの借入金を返済したり、DES(債務の株式化)を行ったりすると、経審の点数はどのくらい変わりますか? あるいは、あまり変わらないのでしょうか?」という具体的なご相談をいただきました。
先ほど解説したとおり、経審では決算日時点の財務状況がY点(経営状況)やX2点(経営規模)にダイレクトに反映されます。そのため、決算を締める前の段階で対策を検討されたA社社長のご判断は、非常に的確なものでした。
当事務所では早速、試算表などをもとに経審専用ソフトを使用し、「現状のまま決算を迎えた場合」「手元資金で借入金を返済した場合」「役員借入金についてDES(債務の株式化)を実施した場合」など、複数のケースについて評点がどう変動するか詳細なシミュレーションを行いました。
比較の結果、A社様の場合は、無理に手元資金を減らして借入金を返済するよりも、DESを実施して負債を減らしつつ自己資本を厚くした方が、経審の総合評定値(P点)が効果的に上昇する見込みであることが明確に分かりました。この客観的な数値結果をもとに、A社様では決算日までにDESを実行に移すことを決断されました。
さらに当事務所では、経審の点数シミュレーションにとどまらず、司法書士としてDESの実行に不可欠な株主総会議事録等の作成から、法務局への増資登記の申請まで、すべて窓口一つでお手伝いさせていただきました。
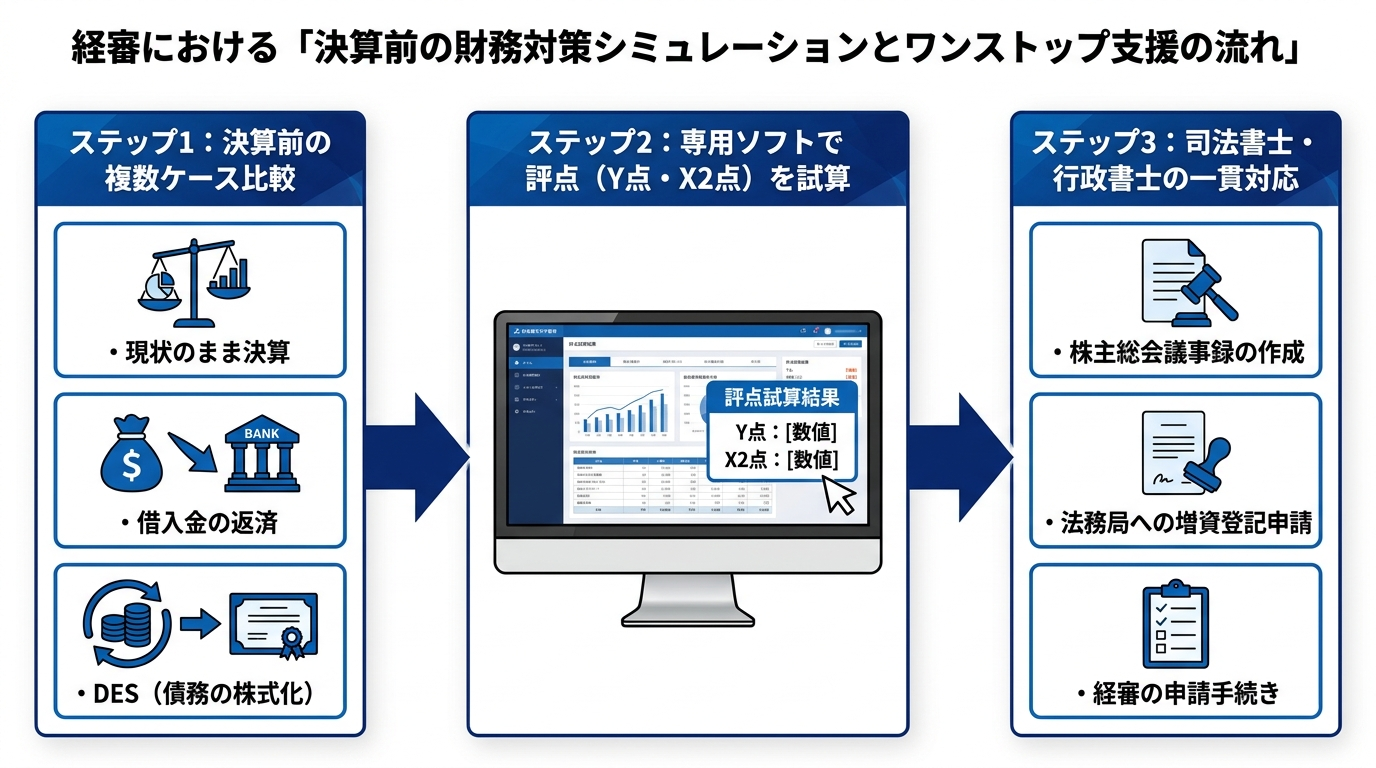
借入金返済やDESなど複数ケースで評点の変化を比較する
経審のY点(経営状況分析)は、「純支払利息比率」「負債回転期間」「自己資本比率」など、合計8つの財務指標をもとに算出されます。また、X2点では決算日時点の「自己資本額」そのものが評価対象となります。
そのため、直感的に「借金を返せば点数が上がるはずだ」と考えて手元の現預金で借入金を返済すると、資金繰り上の手元資金が減少する注意点があるほか、評点計算上も「負債回転期間」や総資産の圧縮に伴う「自己資本比率」は改善する一方で、X2点の評価対象である「自己資本額」そのものは増えず、他の指標の状況や各指標の上下限値によっては期待したほどY点が伸びないこともあります。一方で、社長などからの借入金(役員借入金)を資本金に振り替えるDES(デット・エクイティ・スワップ:債務の株式化)を行えば、現預金を流出させることなく負債を減らし、同時に純資産(自己資本額)を増やすことができます。
どの財務対策が最も効果的かは、その会社の現在の貸借対照表や損益計算書のバランスによって1社ごとに全く異なります。決算を迎える前に専用ソフトで複数パターンを試算・比較し、「この対策を行えばY点が何点、X2点が何点変わるのか」を目に見える形で確認してから実行に移すことが、失敗しない経審対策の要となります。
司法書士兼業ならDESの議事録作成や増資登記まで一貫対応
シミュレーションの結果、「よし、決算日までにDES(債務の株式化)を実施しよう」と決まった場合、注意しなければならないのが法務手続きのスケジュールです。当期の経審にDESの効果(負債の減少および自己資本の増加)を反映させるためには、必ず「審査基準日(=決算日)」までに株主総会等の決議や出資の履行を完了させ、増資(募集株式の発行)の効力を発生させておく必要があります。そのうえで、効力発生から原則2週間以内の法定期限内に法務局へ変更登記を申請し、経審の申請時には裏付け資料となる登記事項証明書等を準備できるように段取りを組まなければなりません。
ここで問題になるのが、一般的な行政書士事務所では「法務局への商業登記手続き」を取り扱うことができない(司法書士または弁護士の独占業務である)という点です。そのため、行政書士にシミュレーションをしてもらった後、急いで別の司法書士を探して一から事情を説明し、登記を依頼するといった手間やタイムロスが生じてしまいます。
その点、当事務所(司法書士・行政書士・社会保険労務士いがり綜合事務所)は、代表である私自身が行政書士・司法書士・社会保険労務士の3つの国家資格を保有しています。経審の点数シミュレーションから、税理士先生との連携、DESに必要な株主総会議事録等の作成、そして法務局への増資登記の申請まで、別々の事務所を回る必要なく、当事務所のワンストップサービスで迅速かつ確実に完結させることが可能です。
単なる申請代行と事前試算・対策提案まで行う行政書士支援の違い
ここまでお読みいただき、経審において事前のシミュレーションがいかに重要かをお分かりいただけたかと思います。最後に、経審の依頼先を検討する際の判断軸として、「書類作成のみの申請代行」と「事前予測や対策提案まで行う行政書士の支援」の違い、そして初回相談時に準備しておきたい資料について整理します。
書類作成の代行と事前予測・対策提案まで行う支援の差
行政書士に経審を依頼する場合、そのサポート範囲には大きく分けて2つのスタイルがあります。両者の違いを比較すると、以下のようになります。
| 比較項目 | 一般的な書類作成・申請代行 | 事前シミュレーション・対策提案を含む支援 |
|---|---|---|
| 関与のタイミング | 決算が確定した後(申請直前) | 決算前(試算表の段階)から通年で関与 |
| 主なゴール | 確定した資料をもとに、不備なく申請書類を作成・提出すること | 受注方針に合う目標評点を見極め、最適な対策を比較・実行したうえで申請すること |
| 財務対策の比較 | 原則行わない(確定した決算書をそのまま転記) | 借入金返済やDESなど、複数ケースの評点変化を専用ソフトで試算・比較 |
| 他手続きとの連動 | 経審単体での書類作成になりやすい | 事前の決算変更届の書き方や、増資登記・労務手続きまで一貫してサポート |
インターネット上には無料の経審計算ツールなども公開されており、ツールによっては経営状況分析(Y点)の各指標や財務改善による評点への影響を試算できるものもあります。もっとも、対応している機能はツールごとに異なるうえ、実際の申請にあたっては入力数値の元となる決算書・試算表の精査や、各加点項目の適用条件を満たしているかの判断、さらには自社の受注方針に照らして試算結果をどう解釈し具体的な手続きへ落とし込むかという点にこそ、実務に精通した行政書士へ依頼する本来の価値があります。
また、経審をスムーズに受審するためには、前段階として毎年提出する決算変更届の段階から、経審のルールに合わせた工事経歴書を作成し、完成工事高の整合性を確保しておく必要があります。単なる清書代行ではなく、決算変更届から経審、その先の入札参加資格申請までを見据えて伴走してくれる依頼先を選ぶことが、結果として社長の時間と労力を大きく節約することにつながります。
依頼先の選び方と初回相談時に準備しておきたい資料
経審の事前シミュレーションや申請サポートの依頼先を選ぶ際は、以下の3つのポイントを確認してみてください。
- 経審専用ソフトを導入し、複数パターンのシミュレーション実績が豊富にあるか
- 毎年の決算変更届から経審、自治体の入札参加資格申請まで一貫して見通せるか
- 財務対策(増資登記など)や労務面(社会保険・建退共・社内規定など)の関連手続きまでワンストップで相談できるか
特に3つ目の労務面については、経審のW点(社会性等)では、建退共への加入、建設キャリアアップシステム(CCUS)の活用状況、技術者・技能者の能力向上に関する取組など、人材確保・育成や労務管理と関係の深い評価項目があります。
なお、雇用保険・健康保険・厚生年金保険の加入状況については、令和8年7月1日施行の経審改正により、W点の評価項目から削除されています。これらの社会保険加入については、現在は建設業許可の要件として適正な加入状況が確認される仕組みとなっています。
当事務所へ初回のシミュレーションやご相談をご希望される際は、お手元に以下の資料をご準備いただけますと、より具体的で精度の高いお話ができます。
- 直近3期分の決算報告書(税務申告書一式) ※決算前のご相談の場合は、今期の最新の試算表もご用意ください。
- 建設業許可通知書および許可申請書の副本
- 過去に提出した決算変更届・経審結果通知書の控え(すでにお持ちの場合)
- 所属する技術者の保有資格が分かる資料(合格証書や監理技術者資格者証など)
「自社の今の状況だと、経審でどのくらいの点数になりそうか知りたい」「次の決算に向けて、どんな対策ができるか一緒に考えてほしい」。そんなお悩みをお持ちの建設会社の社長は、ぜひ一度、司法書士・行政書士・社会保険労務士いがり綜合事務所へご相談ください。お客様1社1社の受注方針に寄り添い、3つの資格をフル活用した最適なサポートをご提案いたします。
初回のご相談や経審シミュレーションに関するお問い合わせは、いがり綜合事務所への問い合わせフォームよりお気軽にご連絡ください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
防災協定で経審のW点アップ|所属業界団体への確認の方法
防災協定による経審のW点アップと業界団体経由の評価
公共工事の入札参加を目指す建設業者様にとって、経営事項審査(経審)の評点アップは大きな関心事ではないでしょうか。なかでも「その他の審査項目(社会性等)」として評価されるW点は、会社の体制づくりや地域貢献の取り組み次第で、着実にスコアを伸ばせる余地がある分野です。
そのW点のなかに、「防災協定の締結」によって評価される項目があります。「うちは小さな会社だから、市や県と直接協定なんて結んでいないよ」と最初から諦めてしまう社長さんも少なくありません。しかし、自社で直接締結していなくても、普段から所属している建設業協会や事業協同組合などの「業界団体」を通じて、すでに経審の加点対象になっているケースが多々あります。
まずは防災協定が経審の点数にどれほど影響するのか、そしてなぜ団体経由で評価されるのか、その仕組みから詳しく見ていきましょう。
防災活動への貢献(W3)の配点とP点への影響
経審の審査項目であるW点(社会性等)には、「防災活動への貢献の状況(W3)」という評価項目が設けられています。国や地方公共団体などと一定の防災協定を締結している場合、このW3において「20点」が加点されます。
この項目は「協定の締結あり(20点)」か「締結なし(0点)」かの二択で判定されます。近年の制度改正(令和8年改正など)の前後を通じても、この「20点」という配点基準は変わらず維持されており、地域社会の安全を守る建設業者の役割がいかに重視されているかが分かります。
ここで専門的な視点から1つ注意していただきたいのが、「20点加点される=総合評定値(P点)がそのまま20点上がるわけではない」という点です。経審のスコア計算には独自の換算式が用いられます。
具体的には、W点の各項目(W1〜W8)の合計点に対し、「×10×175÷200」という計算式を掛けて「W評点」を算出します。さらに、そのW評点が最終的な総合評定値(P点)に反映される際のウェイト(寄与度)は「15%(0.15)」と定められています。
- W評点の増加分: 20点 × 10 × 175 ÷ 200 = 175点アップ
- 総合評定値(P点)への反映: 175点 × 0.15(ウェイト) = 26.25点アップ
したがって、防災協定の加点が認められると、他の審査項目が同じであれば、総合評定値(P点)をおおむね26点程度押し上げる効果があります。経審においてP点を26点引き上げるというのは、売上高(完成工事高)や自己資本を短期間で増やそうとしてもなかなか達成できない、非常に大きな数値です。このテーマの全体像については、公共工事への第一歩!経営事項審査(経審)の仕組みを徹底解説で体系的に解説しています。
直接締結していなくても業界団体経由で対象になる理由
P点が約26点も上がるとなると、「なんとかうちも対象にならないか」と気になるところですが、ここで冒頭の「業界団体経由での評価」が大きな意味を持ってきます。
経審のルール上、防災協定による加点は「建設業者が直接、国や自治体と協定を結んでいる場合」だけでなく、「国や自治体と防災協定を結んでいる一般社団法人や事業協同組合などの団体に所属し、その構成員として防災活動に一定の役割を果たす場合」も対象として認められています。
私自身、日々の業務のなかでこの「団体経由の加点」がいかに見落とされやすいかを肌で感じています。実際の経営事項審査の準備で、社長さんに「防災協定は結んでいますか?」とお聞きしても、「うちは特に結んでいないと思います」と、ピンとこない様子で答えられることがあります。
そこで、「会社が直接協定を結んでいなくても、加入している業界団体を通じて、経審の加点対象になる場合があります。団体から証明書を出してもらっている会社さんもありますよ」とお伝えすると、「それなら、うちも確認してみます」と話が進むことがあります。実際、私が経審をお手伝いしてきた中でも、会社が自治体と直接協定を結ぶのではなく、所属する業界団体を通じて加点対象となっているケースをよく見かけます。
実際に、所属団体へ問い合わせたところ、経審に使用できる証明書を発行してもらえた例もあります。最初は「自社には無縁だ」と思っていた会社でも、確認してみると加点対象だったということがあります。防災協定はW3で20点の加点となるため、こうした既存の加点機会を見落とさないことは経審対策上とても重要です。
経審の加点対象になる防災協定の条件と団体加入の注意点
業界団体を通じて加点されるケースが多いとお伝えしましたが、ここで誤解してはいけない重要なポイントがあります。それは、「業界団体に加入して会費を払っているだけで、自動的に全会員が加点されるわけではない」ということです。
経審でW3の加点を受けるためには、審査基準に照らしてクリアしなければならない明確な条件が3つあります。申請の段階で「実は対象外だった」と慌てないために、それぞれの適用条件を正確に押さえておきましょう。
対象となる協定の相手方と防災活動の内容
1つ目の条件は、「誰と」「どのような内容の」協定を結んでいるかです。経審で評価の対象となる防災協定の相手方は、法令等によって以下の公的機関に限定されています。
- 国(国土交通省の各地方整備局など)
- 特殊法人等(独立行政法人水資源機構、都市再生機構(UR)、高速道路会社(NEXCO)など、公共工事の入札及び契約の適正化の促進に関する法律第2条第1項および同法施行令第1条で定められた法人)
- 地方公共団体(都道府県、市区町村)
たとえば、地域の自治会や町内会、あるいは民間の大企業や病院などと独自に災害時の支援協定を結んでいたとしても、相手方が上記の「国・特殊法人等・地方公共団体」でなければ、経審上の加点対象にはなりません。また、民間企業同士の単なる相互応援協定も対象外となります。
さらに、協定の内容自体も「災害時における建設業者の防災活動について定めたもの」である必要があります。地震や風水害などが発生した際に、道路の啓開(通行障害物の除去)や公共施設の応急復旧、災害対策用の資機材・重機の提供、オペレーターの派遣など、建設業者としての専門性を活かした具体的な防災活動を行う協定でなければなりません。単なる義援金の拠出や、一般的な防犯・見守り活動に関する協定はW3の対象とは区別されます。
団体への加入だけでなく防災活動での役割が必要
2つ目の条件は、団体経由で申請する場合に最も引っかかりやすい「構成員としての役割」に関する要件です。
会社が自治体等と直接協定を結んでいる場合は、協定書に自社の社名が明記されているため、防災活動の義務を負っていることが一目瞭然です。しかし、建設業協会や協同組合などの「団体」が自治体と協定を結んでいる場合、その団体に所属するすべての会員企業が災害時に出動するとは限りません。
そのため、経審の審査においては、単にその業界団体の会員名簿に名前が載っているだけでは加点を認めないという厳格な運用がなされています。加点対象となるためには、「災害時に自社が防災活動に一定の役割を担うこと」が客観的に確認できなければなりません。
具体的には、団体内部で策定された「防災活動計画書」や「災害時緊急出動編成表」「連絡体制表」などの書類において、自社が特定の出動班に編成されていたり、担当区域が割り当てられていたりするなど、協定に基づく実働部隊としての義務・役割を負っていることが確認できる必要があります。団体によっては、一般会員とは別に「防災部会」や「災害協力隊」といった組織を設けており、そこに登録している企業のみを証明対象としているケースもあります。
審査基準日(決算日)時点で協定と役割が有効であること
3つ目の条件は、「いつの時点でその状態にあるか」というタイミングのルールです。この防災活動への貢献(W3)における協定の締結や団体への所属・役割の有無については、「審査基準日(直前の営業年度末=決算日)」時点の状況によって評価が行われます。
したがって、防災協定による加点を受けるためには、直前の決算日の時点で以下のすべてが満たされている必要があります。
- 団体と国・自治体等との間で防災協定が有効に締結されていること
- 自社がその団体に正式に加入していること
- 自社が団体の防災活動において一定の役割を担う体制(名簿や編成表など)に組み込まれていること
たとえば、3月31日が決算日の会社が、5月に経審の準備を始めて「防災部会に入っていなかったから、今すぐ登録しよう」と手続きをしたとします。この場合、5月に無事登録が完了したとしても、直前の審査基準日である3月31日時点では役割を担っていなかったことになるため、今回の経審では加点を受けられません。加点が反映されるのは、来期の決算(翌年3月31日)を迎えた後の経審からとなります。
このように、防災協定をはじめ審査基準日時点で判定される項目は、決算日を迎えた瞬間に評価が確定してしまいます。決算後に気づいてもその期の申請には間に合わないため、経審の点数アップに向けた年間スケジュールをあらかじめ把握し、決算日の前に所属団体での登録状況を確認しておくことが不可欠です。
所属する業界団体への確認方法と経審の証明書類
防災協定の適用条件が分かったところで、次は実際に所属している業界団体(建設業協会、専門工事業団体、事業協同組合など)へどのように確認し、どのような書類を揃えればよいのか、実務上の手順を整理していきましょう。
団体の事務局も、会員企業から経審用の問い合わせを受けることには慣れているケースが多いですが、こちらから確認すべきポイントを明確にして伝えることで、やり取りが格段にスムーズになります。
所属団体へ問い合わせる際に確認すべき3つの事項
所属団体の事務局へ電話やメールで問い合わせる際は、以下の3つの事項を順番に確認してください。手元に自社の「直前の決算日(審査基準日)」のメモを用意してから連絡すると確実です。
- 団体として、国や自治体等と経審の対象になる防災協定を締結しているか
まずは団体自体が、都道府県や市区町村などと災害時の応急復旧等に関する協定を結んでいるかを確認します。複数の協定を結んでいる団体もあります。 - 自社が「審査基準日(直前の決算日)」時点で、その防災協定に基づく活動体制に含まれているか
団体が協定を結んでいた場合、続けて「うちの決算日は〇年〇月〇日なのですが、その時点で、当組合の防災協定の協力体制(出動名簿や役割分担など)にうちは入っていますでしょうか?」と確認します。ここが加点可否の分かれ目になります。 - 経審申請用の「証明書」や「協定書・活動計画書の写し」を発行してもらえるか
審査基準日時点で対象になっていることが確認できたら、経審の申請窓口に提示するための証明書類一式を発行してもらえるか尋ねます。あわせて、証明書の発行申請書(交付願)の取り寄せ方法、発行手数料の有無、そして「依頼してから手元に届くまでに何日くらいかかるか(所要日数)」を必ず確認しておきましょう。
団体によっては、代表者印を押印するために理事長の決裁が必要となり、証明書の発行までに1〜2週間ほど時間を要するところもあります。経審の審査予約日に間に合わなくなる事態を避けるためにも、余裕を持って早めに問い合わせることが大切です。
直接締結と団体経由で異なる確認資料・証明書の揃え方
経審の申請時に行政庁へ提示・提出する確認資料は、会社が自治体等と「直接締結している場合」と、「団体経由で参加している場合」とで必要な書類が異なります。それぞれの違いを比較表で確認してみましょう。
| 締結の形態 | 主な確認資料・証明書類 | 審査で確認されるポイント |
|---|---|---|
| 会社が直接締結 | ・防災協定書の写し | 国・特殊法人等・地方公共団体との協定であること、防災活動に関する協定であること、審査基準日時点で有効であること |
| 業界団体経由 | ・団体が発行する証明書 または ・「団体への加入を証する書類+防災活動に一定の役割を果たすことが確認できる活動計画書等」 | 審査基準日時点で団体に加入し、協定に基づく防災活動に一定の役割を果たす立場にあること |
神奈川県では、業界団体を通じて防災協定の加点を受ける場合、必ずしも「協定書の写し・加入証明書・活動計画書」のすべてを揃えなければならないわけではありません。団体が発行する証明書によって、審査基準日時点でその団体に加入しており、協定に基づく防災活動に一定の役割を担っていることが確認できれば、その証明書を確認資料として使用できます。
一方、団体から単なる加入証明書しか発行されない場合には、それだけでは足りず、防災活動計画書や出動班編成表、役割分担表など、自社が実際に防災活動に一定の役割を果たす立場にあることを確認できる資料をあわせて提出する必要があります。なお、団体が発行する証明書には、審査基準日時点で対象となっていることが分かる記載が必要です。
また、防災協定という名称が付いていれば、どのような内容でも経審の加点対象になるわけではありません。神奈川県では、防災活動が有償であっても直ちに対象外となるわけではありませんが、協定の実質が請負契約や期間委託契約とみなされるものや、協定締結者を入札によって決定しているものなどは、加点対象外となる場合があります。そのため、「自治体と協定を結んでいる」という事実だけで判断せず、協定の相手方、内容、自社の役割、審査基準日時点での有効性まで確認することが重要です。
今後新たに防災協定への参加や締結を検討する際の注意点
所属団体へ確認してみたものの、「現時点では防災部会に登録していなかった」「所属している組合では防災協定を結んでいなかった」という結果になることもあるでしょう。その場合は、来期以降の経審に向けて、これから新たに防災協定への参加や締結を検討していくことになります。
最後に、今後新たに取り組む際の現実的な進め方と、経営者として必ず踏まえておくべき注意点についてお伝えします。
団体での参加条件の確認と自治体窓口への相談の流れ
これから防災協定による評価を目指す場合、いきなり自社単独で市役所や県庁へ交渉に行くよりも、まずは「すでに所属している業界団体の枠組みに参加できないか」を確認するのが最も現実的な第一歩です。
所属団体が自治体と防災協定を結んでいるのであれば、どうすればその防災活動の編成(防災部会や災害対策班など)に追加登録してもらえるのか、参加条件や募集時期を事務局に尋ねてみましょう。「一定の重機を保有していること」「緊急連絡体制を整えること」「年1回の防災訓練に参加すること」といった条件を満たせば、次年度の編成見直しのタイミングで登録できるケースが多く見られます。
もし現在の所属団体で協定を結んでいない場合は、地域の建設業協会や専門工事業組合など、防災協定を締結している他の建設業団体への新規加入を検討するか、あるいは自社単独で自治体と協定を結ぶ道を探ることになります。
自社単独での新規締結や、地域での協力体制について知りたい場合は、本店所在地がある自治体の防災担当窓口(危機管理課、防災対策課、あるいは道路・河川の管理課など)や、地域の建設業団体へ相談してみてください。自治体が現在どのような業種・エリアで災害時の協力業者を必要としているか、基本的な方向性を教えてもらえるはずです。
点数目的だけでなく災害時の人員・機材体制を踏まえる
防災協定への参加や新規締結を検討するにあたり、経営者として決して忘れてはならないのが、「防災協定は単なる経審の点数稼ぎのツールではない」ということです。
P点が約26点アップするというメリットは非常に魅力的ですが、防災協定を結ぶ(あるいは団体の防災体制に名を連ねる)ということは、大地震や集中豪雨、大雪などの災害が実際に発生した際、自治体や団体からの出動要請に応じて現場へ駆けつける社会的責任を負うことを意味します。
したがって、新たに参加・締結を検討する際は、以下の点について自社の体制を冷静に見つめ直す必要があります。
- 夜間や休日であっても、緊急連絡を受けて速やかに動ける連絡網と人員(技術者・技能者)が確保できているか
- 応急復旧や瓦礫の撤去などに必要な建設機械、車両、資材などを手配・稼働できる状態にあるか
- 自社の従業員の安全確保や労務管理を含め、災害時の出動ルールを社内で共有できているか
もし、実態として出動できる人員も機材もないのに「点数だけ欲しいから」と無理に名前だけを連ねるようなことをすれば、いざ有事の際に要請に応えられず、地域社会や発注機関からの信頼を大きく損なう結果になりかねません。自社の規模や保有機材、人員体制を踏まえ、「自分たちにできる範囲で、いかに地域の安全に貢献するか」という誠実な姿勢で検討することが何より大切です。
まとめとして、経営事項審査における防災協定(W3)の評価は、地域を守る建設業者の取り組みが正当にスコアへ反映される重要な項目です。まずは現在所属している業界団体へ「審査基準日時点で対象になっていないか」「証明書を発行してもらえないか」を確認し、既存の加点機会の見落としを防ぎましょう。そして、これから参加を検討される場合は、自社の体制を整えながら、地域貢献と計画的な経審対策を両立させていっていただければと思います。
なお、建設業許可や経営事項審査の手続き、決算に向けた事前の評点シミュレーションなどについて疑問やお悩みがある場合は、川崎の建設業に強い行政書士として多数のサポートを行っている当事務所の建設業許可・経営事項審査の案内ページもあわせてご参照ください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
前の行政書士が廃業!過去の申請書もない状態から建設業許可を更新した事例
前の行政書士が廃業し申請書の副本がなくても許可は更新できる
「これまで手続きをすべて任せていた行政書士の先生が廃業してしまった」「電話をかけても繋がらず、しかも社内に過去の申請書や変更届の控え(副本)が見当たらない……」
建設業許可の更新期限が近づく中でこのような事態に直面すると、「このままでは許可が更新できず、失効してしまうのではないか」と強い不安や焦りを感じられることと思います。1件の請負代金が税込500万円以上(建築一式工事の場合は税込1,500万円以上、または延べ面積150平方メートル以上の木造住宅工事)の工事を請け負う建設業者様にとって、許可の維持は事業継続の生命線です。
まず結論からお伝えしますと、前任の行政書士と連絡が取れず、手元に過去の申請書副本が一切ない状態であっても、建設業許可の更新申請を行うことは十分に可能です。実際、当事務所でも同様の緊急事態に陥った建設会社様からご依頼を受け、行政庁の制度と社内調査を組み合わせて期限内に更新を完了させた実績がございます。
なぜ更新手続きにおいて過去の副本が重要視されるのか、そして手元に資料がない八方塞がりの状況を打開するために何から始めるべきなのか、具体的な解決プロセスと注意点を詳しく解説していきます。
更新で過去の申請書や変更届の副本が重要になる理由
建設業許可の有効期間は5年間であり、引き続き建設業を営む場合には、期間が満了する日の30日前までに更新申請を行わなければなりません。この更新手続きを別の行政書士へ引き継ぐ際、ほぼ必ずと言っていいほど「過去の許可申請書や変更届出書の副本(受付印が押された控え)」の提示を求められます。
なぜこれほど過去の副本が重要になるかというと、建設業許可の更新審査は「前回の許可申請から現在までの5年間、許可要件を継続して満たし、必要な届出をすべて適切に行ってきたか」という連続性を確認する手続きだからです。
会社の手元に「建設業許可通知書」が残っていれば、許可番号や許可年月日、取得している建設業の種類(業種)は分かります。しかし、許可通知書には以下のような審査の根幹に関わる情報が一切記載されていません。
- 誰を「常勤役員等(経営業務の管理責任者:経管)」として届け出ているか
- 誰をどの業種の「営業所技術者(専任技術者:専技)」として配置しているか
- どの営業所で、どの業種の許可を受けているか
- 過去5年間のうちに、毎年の決算変更届(決算報告)が漏れなく提出されているか
- 役員の就任・退任や本店移転などがあった場合、期限内に変更届が出されているか
建設業法では、決算変更届を毎事業年度終了後4か月以内に提出することや、商号・資本金・役員等の変更があった場合には30日以内、経管や専技の変更があった場合には2週間以内に届出を行うことが義務付けられています。もし実態として変更が生じているにもかかわらず、法務局での登記だけを行って役員変更や本店移転に伴う変更届を提出し忘れていると、そのままでは更新申請が受理されません。
つまり、過去の申請書や変更届の副本がないということは、「現在、行政庁にどのような内容で登録されているのか」「未提出の届出がないか」というスタートラインが見えない状態を意味します。だからこそ、副本がない場合は別の手段で行政庁側の登録情報を正確に把握する必要があるのです。
引継ぎ不能のときにまず確認したい更新期限と手元資料
前任の行政書士が廃業して連絡が取れず、社内を探しても過去の副本が見つからないことが判明したら、パニックになる前に最優先で確認していただきたいことが2つあります。
1つ目は、「許可の有効期間満了日と、そこまでの残り時間」です。
神奈川県知事許可の場合、更新申請は有効期間満了日の3か月前から30日前までに行うこととされています。更新申請をした後に有効期間満了日を迎えた場合は、許可または不許可の処分がされるまで、従前の許可が引き続き有効です。
一方、更新申請をしないまま有効期間満了日を過ぎると、許可は失効し、更新することはできません。そのため、30日前の提出期限を過ぎている場合は、自己判断せず、直ちに許可行政庁へ相談することが重要です。残り時間が「3か月あるのか」それとも「1か月を切っているのか」によって、過去の申請内容を調査するための手段(後述する「閲覧制度」を使うか「情報公開請求等」を使うか)が大きく変わってきます。
もし許可通知書も見当たらず有効期間満了日すら分からない場合でも、国土交通省の「建設業者・宅建業者等企業情報検索システム」で自社の商号を検索すれば、現在の許可番号や有効期間をオンラインですぐに確認できます。なお、建設業許可通知書を紛失した際の対応として、通知書自体は再発行されないものの更新手続きの妨げにはなりませんので、まずは正確な満了日を把握しましょう。
2つ目は、「社内に残っている断片的な資料の洗い出し」です。建設業許可の申請書副本そのものはなくても、以下のような書類が社内に保管されていないか確認してください。
- 過去5年分の確定申告書および決算報告書(税理士から返却された控え)
- 会社の定款および履歴事項全部証明書(登記簿謄本)
- 技術者の国家資格者証、合格証明書、監理技術者資格者証などの原本
- 健康保険・厚生年金保険の資格取得確認および標準報酬決定通知書など
これらの基礎資料が手元に揃っていれば、過去の申請書副本がなくても、行政庁での調査結果と照らし合わせることで更新書類一式を再構築するスピードが格段に上がります。
【解決事例】廃業した行政書士から資料を引き継げず更新したA社
ここで、実際に当事務所(司法書士・行政書士・社会保険労務士いがり綜合事務所)がご依頼を受け、過去の申請書副本がまったくない状態から無事に建設業許可の更新を完了させた、川崎市川崎区の建設業者A社様の事例をご紹介します。
「前の行政書士と連絡がつかず、何から手をつければいいか分からない」と悩まれている経営者様にとって、どのように状況を打開していくのか具体的なイメージを持っていただけるはずです。
ご相談の経緯:前任者と連絡が取れず社内に控えもない
川崎市川崎区で建設業を営むA社の社長様から当事務所へお電話をいただいたのは、建設業許可の更新期限が目前に迫っているタイミングでした。
お話を伺うと、「これまで新規取得から毎年の手続きまでずっと頼んでいた行政書士の先生が廃業してしまったようで、更新をお願いしようと連絡したのだが、電話も繋がらず全く連絡が取れない。急いで別の行政書士を探して更新申請をお願いしたい」という切実なご相談でした。
私はすぐにお引き受けし、スムーズに手続きを引き継ぐため、社長様に「過去に提出された許可申請書や、毎年の決算変更届などの副本(控え)は社内にございますか?」とお尋ねしました。ところが、社内をいくら探しても過去の申請書類のファイルが見当たらないとのことでした。
前任の行政書士が書類一式を預かったままになっていたのか、あるいは過去のどこかのタイミングで紛失してしまったのか、原因は定かではありません。念のため廃業した行政書士へ再度アプローチを試みていただきましたが、やはり音信不通のままでした。
過去の申請内容が分からず、手掛かりとなる副本もゼロ。しかも更新のタイムリミットまではあまり時間的な余裕がないという、非常に緊迫した状況からのスタートとなりました。
対応の判断:期限を考慮し情報公開請求ではなく閲覧を選択
手元に控えが一切ない以上、許可行政庁である神奈川県が保管している「過去の提出書類」を確認するしかありません。このとき、行政書士として取り得る調査手段は大きく分けて2つありました。
- 情報公開請求や本人の保有個人情報開示請求を行う方法
- 神奈川県建設業課の「許可申請書等の閲覧制度」を利用する方法
当初は、閲覧制限のある書類も含めて確認できる可能性のある「情報公開請求(または対象者本人による保有個人情報開示請求)」を使うことも頭をよぎりました。しかし、情報公開請求や保有個人情報開示請求は、原則として請求日の翌日から15日以内に開示・不開示等の決定が行われます。ただし、文書量が多い場合などには期間が延長されることがあり、決定後に実際の写しを受け取るまでにも一定の日数を要します。更新期限まであまり時間が残されていなかったA社様のケースでは、開示決定を待っていては申請期限に間に合わなくなるリスクが極めて高いと判断しました。
そこで私は、即日で過去の紙申請書類を確認できる「神奈川県の閲覧制度」を利用する方針を選択しました。すぐに横浜市中区にある神奈川県庁(建設業課の閲覧窓口)へ足を運び、窓口で閲覧手数料の300円を支払って、A社様の過去の許可申請書や変更届出書のうち「閲覧可能な書類」をすべてチェックし、更新申請に必要な部分をコピーして持ち帰りました。
この現地調査により、「いつ、どの業種で許可を取り、直近でいつまで決算変更届が出されているか」「現在登録されている役員や営業所の状況はどうなっているか」といっただいたいの概要を、その日のうちに正確につかむことができました。
不足情報の補完:社長へのヒアリングで更新申請を完了
神奈川県建設業課での閲覧とコピーによって全体の骨格は見えたものの、これですべてが解決したわけではありません。後ほど詳しく解説しますが、現在の閲覧制度では個人情報保護の観点から「閲覧対象外書類」が設けられており、経営業務の管理責任者や専任技術者の詳細な略歴書や証明書などは閲覧することができないためです。
そこで、閲覧対象外となっている経歴や資格要件の不足情報を補うため、コピーしてきた閲覧書類を前に置きながら、A社の社長様へ丁寧なヒアリングを実施しました。
「この時点で専任技術者として登録されている〇〇様は、どの国家資格をお持ちですか?」「社長様が建設業の経営に携わられた最初期の経歴は、何年頃からどの会社での取締役からスタートされていますか?」といった具合に、一つひとつ記憶と社内資料(資格者証の原本や過去の確定申告書など)を辿りながら、閲覧対象外となっていた経歴や資格要件の情報を正確に復元していきました。
このように、行政書士に代行を依頼する場合の役割分担として、役所での調査や書類作成は私どもプロが徹底的に行いつつ、会社固有の事実関係については社長様にご協力いただくことで、一切の矛盾がない更新申請書類一式をまとめ上げることができました。結果として、無事に更新期限内に申請を完了させ、A社様の建設業許可を滞りなく更新することができました。
神奈川県の申請書閲覧制度で分かることと対象外書類の注意点
A社様の事例で解決の突破口となったのが、神奈川県の「建設業許可申請書等の閲覧制度」です。本来は、工事の発注者や元請業者が「この建設業者は本当に許可を持っているか、どのような施工実績や財務状況か」を事前に確認し、安心して取引できるように設けられた公的な制度ですが、自社の過去の届出状況を確認する目的でも利用することができます。
ただし、県庁へ閲覧に行っても、閲覧対象外書類があるため過去に提出した申請書類一式をすべてコピーできるわけではありません。ここでは、神奈川県における閲覧制度の具体的な利用方法と、個人情報保護によって閲覧できない書類の範囲について、最新の運用ルールに基づき詳しく解説します。
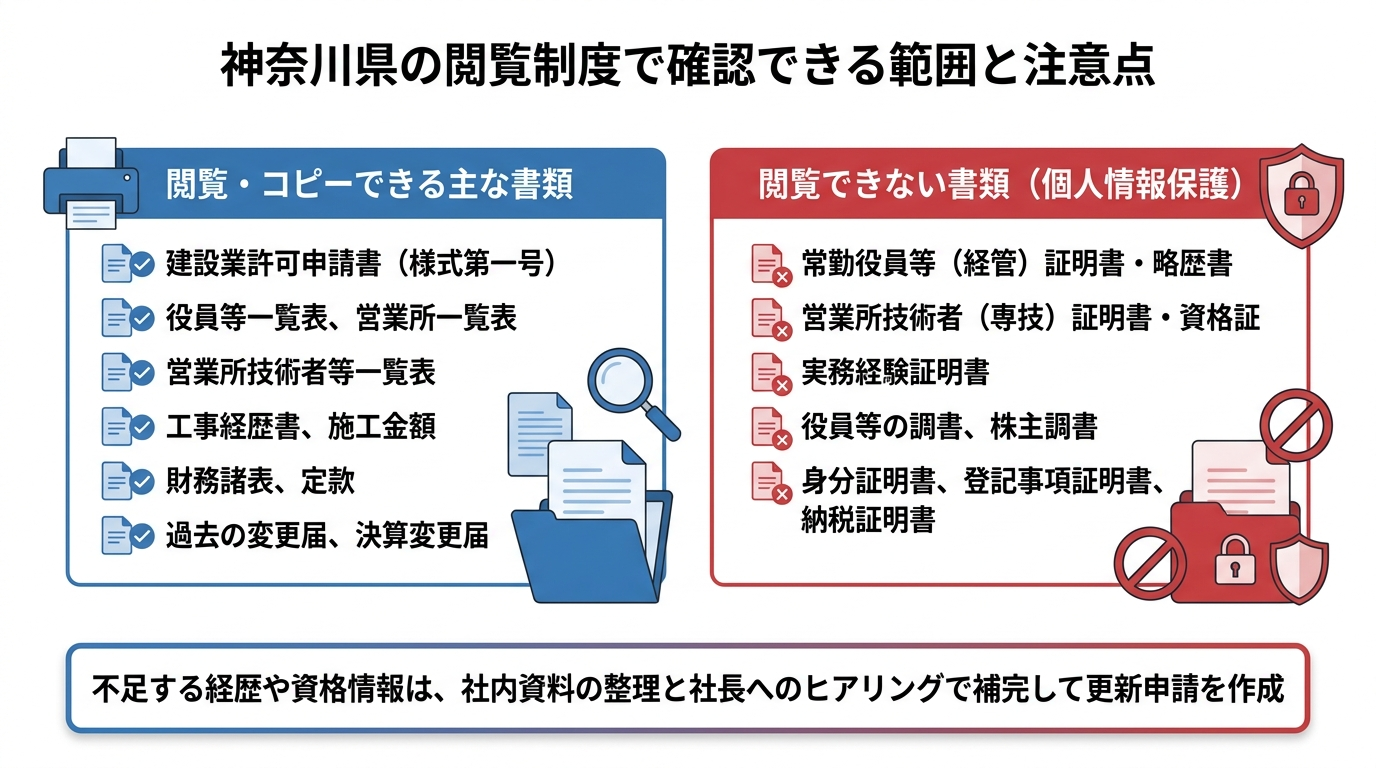
閲覧できる主な書類と神奈川県での閲覧・コピー方法
現在有効な許可を受けている神奈川県知事許可業者については、過去に提出された許可申請書や変更届出書等のうち、会社の基本情報、工事経歴、財務内容などに関する書類を閲覧することができます。
具体的に閲覧所で確認できる主な書類は以下の通りです。
- 建設業許可申請書(様式第一号)および別紙一(役員等の一覧表)、別紙二(営業所一覧表)、別紙四(営業所技術者等一覧表)
- 工事経歴書(様式第二号)および直前3年の各事業年度における工事施工金額(様式第三号)
- 使用人数(様式第四号)、誓約書(様式第六号)、健康保険等の加入状況(様式第七号の三)
- 定款、財務諸表(貸借対照表、損益計算書、完成工事原価報告書、株主資本等変動計算書、注記表)、営業の沿革、所属建設業者団体、主要取引金融機関名
- 閲覧対象となっている各種変更届出書
- 決算変更届出書(事業年度終了届)
これらを見れば、「どの業種の許可をいつ取得しているか」「現在誰が役員や営業所技術者として一覧表に載っているか」「過去何期分までの決算変更届が提出済みか」といった、更新申請の前提となる最重要データをほぼ把握することができます。
神奈川県(出典:神奈川県「許可申請書等の閲覧」)における紙申請書類の来庁閲覧場所や手続きの詳細は以下のようになっています。
| 項目 | 内容 |
|---|---|
| 閲覧場所 | 神奈川県県土整備局事業管理部 建設業課(横浜市中区日本大通33番地 神奈川県住宅供給公社ビル5階) |
| 閲覧時間 | 閉庁日を除く月曜日〜木曜日の午前9時00分〜午後4時00分 ※毎週金曜日・祝日・年末年始は休止。また、金曜日が祝日の場合は前日の木曜日も休止となります。臨時休止もあるため、来庁前に県ホームページのお知らせをご確認ください。 |
| 閲覧手数料 | 1業者につき300円※令和7年9月末の神奈川県収入証紙の販売終了に伴い、令和7年10月1日からは窓口でのキャッシュレス決済(クレジットカード、電子マネー、コード決済等)となっています。 |
| コピー(複写)方法 | 閲覧室内に設置されている有料コピー機(白黒1枚10円等)を使用して、必要な部分を複写することができます。 |
| 注意事項 | 閲覧書類をスマートフォンやデジタルカメラ等で撮影することは禁止されています。また、電子申請システム(JCIP)で提出された書類は閲覧所で書面による閲覧はできず、インターネット上の「JCIP電子閲覧システム」によるオンライン無料閲覧の対象となります。 |
特に注意したいのが、「金曜日(および金曜日が祝日の場合の前日木曜日)は閲覧所が閉まっている」という点と、「スマホやデジカメでの写真撮影は禁止されており、館内の有料コピー機で複写しなければならない」という点です。また、過去に電子申請(JCIP)で提出された書類は窓口での書面閲覧ができないため、訪問前にオンラインの電子閲覧対象になっていないかを確認した上で、小銭(またはコピー機対応の決済手段)を用意し、月曜日から木曜日の日中に訪問する必要があります。
個人情報保護で閲覧対象外となる書類と復元できない情報
閲覧制度は非常に便利ですが、平成27年4月1日に施行された改正建設業法により、個人情報の保護を強化する観点から、個人のプライバシーや企業の機密に深く関わる書類は一般の閲覧対象から除外されることになりました。
神奈川県では、申請時に最初から「閲覧対象法定書類」と「閲覧対象外法定書類」を分けて綴じる運用が取られており、以下の書類は閲覧所でファイルを開いても一切見ることができません(出典:神奈川県「許可申請書等の閲覧」)。
- 常勤役員等(経営業務の管理責任者)証明書(様式第七号)および常勤役員等の略歴書
- 営業所技術者(専任技術者)証明書(様式第八号)および添付書類(資格者証の写し、卒業証明書、実務経験証明書、指導監督的実務経験証明書)
- 国家資格者等・監理技術者一覧表および添付書類
- 役員等の調書(様式第十二号)、建設業法施行令第3条に規定する使用人の調書(様式第十三号)
- 株主(出資者)調書(様式第十四号)
- 登記されていないことの証明書および身分証明書
- 履歴事項全部証明書、納税証明書
この「閲覧対象外書類」のリストを見ていただくと分かる通り、更新申請書を作成する際にそのまま書き写したい「経管の略歴」や「役員の賞罰・職歴」「専技の資格証明書の番号・交付年月日や実務経験の具体的な期間・内容」といった核心部分が、閲覧制度では伏せられているのです。
別紙四(営業所技術者等一覧表)を見れば「誰がどの業種の技術者か」という氏名や、有資格区分コード(二級建築士などの国家資格か、実務経験による登録かといった区分)までは分かりますが、資格者証の具体的な記載内容や10年の実務経験をどの会社のどの期間で証明したのか、そして誰が常勤役員等として過去どの期間で経営経験を証明したのかという詳細な内容は、閲覧だけでは100%復元することはできません。これが、A社様の事例で私が社長様への綿密なヒアリングを行った理由です。
情報公開請求との違いと残り時間に応じた選び方
では、閲覧対象外となっている書類も含めて、過去に自社が神奈川県へ提出した書類の控えを入手する方法はないのでしょうか。その手段となるのが、神奈川県情報公開条例に基づく「行政文書の公開請求(情報公開請求)」や、個人情報保護法に基づく「保有個人情報開示請求」です。
これらの制度を利用することで、一般の閲覧所では除外されている「閲覧対象外書類」についても写しの交付を受けられる可能性がありますが、両者は請求できる主体や開示範囲が異なります。「情報公開請求」は法人や個人を問わず誰でも(代理人も可)請求できますが、個人の自宅住所、生年月日、詳細な職歴・学歴、印影などの個人識別情報は原則として不開示(黒塗り)となります。一方、「保有個人情報開示請求」は自己を本人とする個人情報が対象となるため、開示を受けるには対象となる役員や技術者本人、またはその本人から委任を受けた代理人として請求する必要があり、会社の代表者であることや会社からの委任だけで他の役員・技術者の個人情報全体を取得できるわけではありません。さらに、実務上は以下の2つのハードルがあります。
1つ目は「時間(日数)がかかること」です。行政文書の公開請求や保有個人情報開示請求では、原則として請求日の翌日から15日以内に開示・不開示等の決定が行われます。ただし、対象となる文書の量が多い場合などには決定期間が延長されることがあり、さらに、開示決定後に実際の写しの交付を受けるまでにも一定の日数を要する場合があります。そのため、更新申請の期限が目前に迫っているケースでは、開示請求だけに頼るのではなく、まず閲覧制度を利用して即日確認できる範囲の申請内容や届出状況を把握し、閲覧対象外の情報については社内資料やヒアリング、必要に応じて情報公開請求や保有個人情報開示請求を組み合わせて確認することが実務的です。
2つ目は「黒塗り(不開示部分)や本人委任の手間が生じること」です。法人等からの情報公開請求として処理される場合、たとえ自社が過去に提出した書類であっても、個人識別情報は「不開示(黒塗り)」とされて交付されるケースが少なくありません。せっかく1か月待って開示を受けたのに、知りたかった略歴の部分が黒塗りになっていて読めなかった、あるいは各個人からの委任状を揃えるのに手間取った、という事態も起こり得るのです。
| 比較項目 | 許可申請書等の閲覧制度 | 情報公開請求・保有個人情報開示請求 |
|---|---|---|
| 確認までのスピード | 即日(紙申請書類は窓口ですぐに閲覧・コピー可能、JCIP提出分はオンライン閲覧) | 約2週間〜1か月程度 |
| 確認できる範囲 | 基本情報・財務・工事経歴・各種一覧表・変更届など(経管や専技の証明書・略歴書等は閲覧不可) | 閲覧対象外書類も対象(情報公開請求では個人情報部分が黒塗りになる場合あり。個人情報の開示は対象者本人または本人からの委任が必要) |
| 向いているケース | 更新期限まで時間がない場合(残り1〜2か月等)、まずは届出履歴と全体像を早急に把握したい場合 | 更新期限まで3か月以上の十分な余裕があり、過去の添付書類の構成も含めて確認したい場合 |
したがって、実務上の判断基準としては、更新期限までに数か月以上の十分な余裕がある場合は情報公開請求や本人からの保有個人情報開示請求も選択肢になりますが、すでに更新受付期間(満了日の3か月前〜)に入っているような場合は、まず閲覧制度を使って即日で概要と過去の届出履歴(未提出の変更届がないか等)を掴み、閲覧対象外の情報は社内資料とヒアリングで再構築する方が、はるかに確実でスピーディーだと言えます。
副本がない状態から別の行政書士へ更新を依頼する進め方
前の行政書士が廃業してしまった場合だけでなく、「連絡がなかなか返ってこない」「更新の案内が来ない」といった理由から、建設業許可の行政書士を変更したい場合の手順と注意点を押さえて新しい専門家へバトンタッチすることは、会社を守る上で非常に重要な経営判断です。
手元に申請書の副本がない状態から、新しい行政書士へ依頼してスムーズに許可更新を乗り切るために、会社側で準備していただきたいポイントと専門家選びの視点をまとめました。
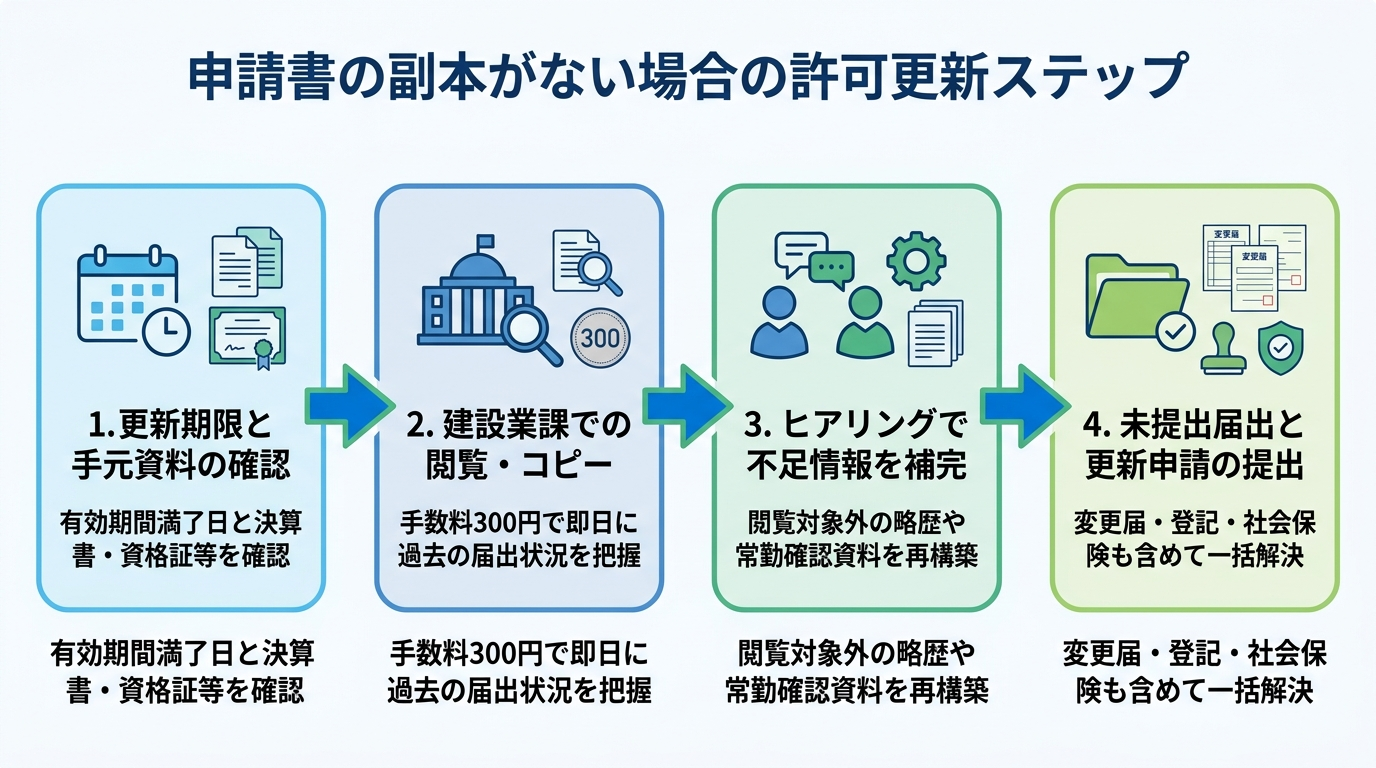
閲覧できない情報を補う社内資料の整理とヒアリング準備
行政書士が神奈川県建設業課で閲覧・コピーを行えば、現在登録されている役員の一覧や、営業所技術者(専技)の「氏名」「担当業種」「有資格区分コード」、そして過去の変更届の提出状況までは判明します。一方で、誰が常勤役員等(経管)として登録されているかという証明書の記載や、各人の生年月日・住所・詳細な略歴などは一般閲覧では確認できません。こうした閲覧対象外となっている本人情報や要件情報を補完し、最新のルールに沿った更新申請書を完成させるために、会社側では以下の資料をお手元にご用意いただくと手続きが劇的に早く進みます。
- 定款の写しおよび履歴事項全部証明書(登記簿謄本)
神奈川県の「建設業許可申請の手引き(令和8年度版)」への改訂により、更新申請時における「定款の写し」が必須添付書類となりました(出典:神奈川県「建設業許可関係のお知らせ」)。社内の定款が最新の商号や目的、本店所在地と一致しているか確認が必要です。 - 常勤役員等(経管)および営業所技術者(専技)の常勤確認資料
令和7年12月の従来の健康保険証の期限満了や、手引き(令和8年度版)での見直しに伴い、常勤性を確認する資料のルールも厳格化されています。たとえば、複数社から報酬を得ている場合の「二以上事業所の標準報酬決定通知書」は常勤確認資料として使用できないことが明記されています。健康保険・厚生年金保険の標準報酬決定通知書や住民税特別徴収税額通知書など、現在有効な確認資料を準備します。 - 営業所技術者(専技)の資格者証等の原本
建築士免許証、施工管理技士合格証明書、電気工事士免状など、技術者の資格を証明する書類です。実務経験で許可を取っている場合は、前回の申請時にどの会社のどの期間の経験を使ったのか、社長様やご本人の記憶をヒアリングで整理します。 - 過去5年分の確定申告書・決算報告書の控え
閲覧調査の結果、「実は過去3年分の決算変更届が出されていなかった」と発覚するケースは珍しくありません。税務申告した決算書の控えがあれば、未提出分の決算変更届も速やかに作成し、更新申請と合わせて提出することができます。
もちろん、「これらの中でどれが社内にあるかよく分からない」という状態でも構いません。まずは手元にある資料だけを集めていただければ、不足分の取得や整理は当事務所でサポートいたします。
期限が迫る更新は川崎市の建設業に強い行政書士へご相談を
過去の申請書副本がない状態での更新手続きは、単に「更新申請書を作るだけ」では終わらないことが多々あります。
県庁で過去の書類を閲覧してみると、「役員が数年前に交代しているのに変更届が出されていない」「それどころか、法務局での役員変更登記すら長期間放置されている」「常勤確認のための社会保険の手続きに不備がある」といった複合的な課題が浮き彫りになることがあるからです。更新期限が迫る中で、行政書士、司法書士、社会保険労務士を別々に探して説明し直すのは、社長様にとって大きな負担とタイムロスになってしまいます。
当事務所(司法書士・行政書士・社会保険労務士いがり綜合事務所)は、代表である私、猪狩佳亮が「行政書士・司法書士・社会保険労務士」の3つの国家資格を保有しております。そのため、以下のような一連の手続きを、窓口ひとつで最初から最後までワンストップで解決することが可能です。
- 【行政書士業務】神奈川県建設業課での迅速な閲覧・コピー調査、丁寧なヒアリングによる略歴・要件の再構築、未提出の決算変更届・各種変更届および更新申請書類の作成・提出代行
- 【司法書士業務】更新の前提として必要になる役員変更登記(重任・就任・退任)、本店移転登記、目的変更登記などの商業・法人登記手続き
- 【社会保険労務士業務】常勤役員等や営業所技術者の常勤性を証明するための社会保険・労働保険の加入手続きや適正化サポート
「前の行政書士と連絡が取れず、控えもなくて途方に暮れている」「更新期限まであと少ししかないが、今からでも間に合うだろうか」とお悩みの経営者様は、どうか一人で抱え込まず、1日でも早く当事務所までお声がけください。まずは私がすぐにお話を伺い、県庁での閲覧調査から許可更新の完了まで、責任を持って伴走いたします。
お急ぎのご相談やお問い合わせは、いがり綜合事務所への問い合わせフォームまたはお電話にてお気軽にお寄せください。
「以前の行政書士が廃業した」「申請書の副本が見つからない」といった場合でも、まずは川崎市の建設業に強い行政書士へご相談ください。建設業許可の更新申請について詳しくは、建設業許可申請のご案内をご覧ください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
本社は一般、支店は特定にできる?複数営業所の建設業許可
「支店だけ特定に…」そのお悩み、建設業許可の基本ルールから解説します
「受注が拡大している東京支店だけ、大規模な元請工事に対応できるよう特定建設業許可を取りたい。でも、神奈川の本社は今まで通り一般建設業のままでいいのだけれど…」
先日、このようなご相談をある建設会社の社長からいただきました。複数の営業所をお持ちの経営者の方であれば、一度は同じようなことを考えたことがあるかもしれません。
成長著しい支店のために、会社全体で大きな投資や体制変更をするのは負担が大きいと感じるお気持ちは、非常によく分かります。
しかし、残念ながら、建設業許可のルールでは「同一の工事業種について、本社は一般、支店は特定」というような使い分けは認められていません。
なぜなのでしょうか?
この記事では、司法書士・行政書士・社会保険労務士である私、猪狩佳亮が、複数営業所を持つ建設業者の皆様が抱えるこの疑問に、専門家の視点から分かりやすくお答えします。
読み終える頃には、以下の点がすっきりとご理解いただけるはずです。
- なぜ、営業所ごとに一般と特定を使い分けられないのか、その根本的な理由
- 会社全体として特定建設業許可へ移行するために、本社と支店それぞれでクリアすべきこと
- そもそも、自社に本当に特定建設業許可が必要なのかを判断する正確な基準
目先の課題解決だけでなく、会社全体の事業戦略を考える上での重要なヒントをご提供しますので、ぜひ最後までお付き合いください。建設業許可の全体像については、建設業許可の基礎知識で体系的に解説しています。
結論:同一業種では営業所ごとに一般・特定を使い分けられない
早速ですが、本題の結論からお伝えします。同じ建設工事の業種について、本社は一般建設業、支店は特定建設業というように、営業所ごとに許可の種類を分けることはできません。
もし、東京支店で管工事業の特定建設業許可が必要なのであれば、会社全体として管工事業の許可を「特定」へ切り替える必要があります。さらに、神奈川の本社でも管工事業を営むのであれば、本社にも特定建設業の管工事業に対応できる特定営業所技術者を配置する必要があります。
では、なぜこのようなルールになっているのでしょうか。それは、建設業許可の考え方の根幹に関わる理由があるからです。
建設業許可は「会社×業種」の組み合わせで判断される
多くの方が誤解されがちなのですが、建設業許可は「営業所」という場所に対して与えられるものではありません。許可は、「許可業者(会社全体)」に対して、「業種ごと」に与えられます。
つまり、「A建設株式会社」という法人全体に対して、「管工事業については特定」「内装仕上工事業については一般」といった形で許可が与えられるのです。
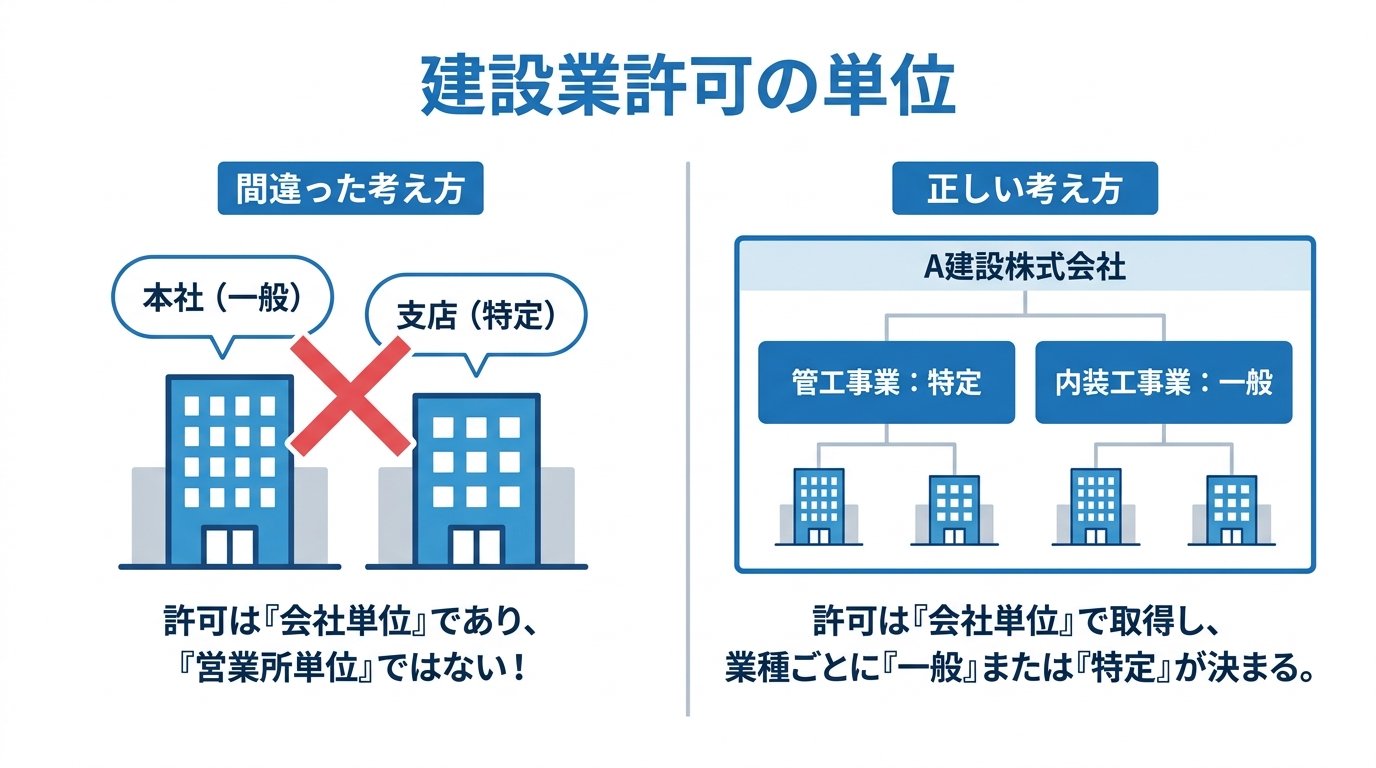
この「会社×業種」という許可の単位が、大原則です。そのため、同じ「管工事業」という業種について、A支店は特定、B本社は一般という状態は制度上、存在し得ないのです。
特定建設業許可には、多額の下請契約を伴う元請工事において下請業者を保護するという重要な役割があります。そのため、一般・特定の区分は営業所ごとではなく、許可を受ける建設業者について業種ごとに定められます。
ちなみに、複数の都道府県に営業所を置く場合は国土交通大臣許可、一つの都道府県内のみの場合は都道府県知事許可が必要となりますが、この許可の単位の考え方はどちらも同じです。
【例外】異なる業種であれば一般と特定は併用可能
ここまで「同一業種では分けられない」と強調してきましたが、裏を返せば、業種が異なれば、一般建設業許可と特定建設業許可を併用(混在)させることが可能です。
例えば、会社として以下のような許可の受け方は全く問題ありません。
- 管工事業:特定建設業許可
- 内装仕上工事業:一般建設業許可
- 電気工事業:一般建設業許可
このように、事業の柱となっている大規模工事が見込まれる業種だけを「特定」とし、その他の業種は「一般」のまま維持するという戦略は、多くの企業で採用されています。例えば、主力である管工事業に加えて消防施設工事業の許可も持っている場合、管工事業だけを特定にする、といった選択が可能です。
自社の事業内容と将来の受注計画を見据えて、どの業種を特定にするべきか、戦略的に検討することが重要になります。
特定建設業許可が必要になる金額要件とは?
「支店だけ特定」はできないと分かりましたが、では、そもそもどのような場合に特定建設業許可が必要になるのでしょうか。「大きな工事」という曖昧なイメージで捉えていると、思わぬところで法令違反となる可能性があります。
特定建設業許可が必要になるのは、「発注者から直接請け負った(=元請となった)1件の工事につき、下請業者に発注する代金の合計額」が一定の基準以上となる場合です。
ここで混同しないよう注意が必要なのは、「元請としての受注金額」そのものではなく、「下請への発注合計額」が基準になるという点です。
その基準となる金額は、2025年2月1日に施行された改正後の建設業法施行令により、以下の通り定められています。
- 建築一式工事の場合:8,000万円以上
- 建築一式工事以外の場合:5,000万円以上
この金額は消費税込みの金額で判断します。この基準以上となる下請契約を締結して施工しようとする場合には、あらかじめその業種について特定建設業許可を受けておく必要があります。ちなみに、建設業許可が不要とされる軽微な工事の判断基準とは考え方が異なるため注意が必要です。
判断基準は「下請への発注合計額」【具体例で解説】
金額要件を正しく理解するために、具体的な例で見ていきましょう。
【ケーススタディ】
あなたが元請として、発注者から1億円の管工事を請け負ったとします。この工事を施工するために、複数の専門工事業者へ下請発注をしました。
- A社(バルブ設置工事):3,000万円
- B社(配管溶接工事):2,500万円
この場合、下請への発注額の合計は 3,000万円 + 2,500万円 = 5,500万円 となります。
管工事(建築一式工事以外)の基準額は5,000万円以上ですから、このケースでは特定建設業許可が必要になる、ということです。たとえ下請1社あたりの金額が基準未満でも、合計額で判断されるのがポイントです。
【専門家からの補足】元請が提供する材料費の扱い
ここで一つ、実務上の重要な注意点があります。もし元請であるあなたの会社が材料を支給し、下請業者は施工だけを行う場合、その材料費は下請代金に含めません。元請会社が材料を購入して下請業者に支給し、下請業者が施工のみを請け負う場合、元請会社が提供する材料等の価格は、特定建設業許可の要否を判断する際の下請代金には含めません。この点を知っているかどうかで、特定許可の要否が変わるケースもあるため、契約内容の精査が非常に重要です。
参照:建設業法施行令
会社全体で特定へ移行する際に本社と支店で満たすべき2つの要件
「支店だけ」は無理だと理解し、会社全体で特定建設業許可へ移行(「般特新規」といいます)することを決断した場合、どのような準備が必要になるのでしょうか。
乗り越えるべきハードルは、大きく分けて2つあります。
- 【会社全体】厳しい財務状況が求められる「財産的基礎」
- 【各営業所】高度な資格を持つ「営業所技術者」等の配置
特定建設業許可は、下請業者を保護する観点から、一般建設業許可よりも格段に厳しい要件が課せられています。特に、本社と支店の両方で人的な要件をクリアする必要があるため、複数営業所を持つ企業は周到な準備が不可欠です。
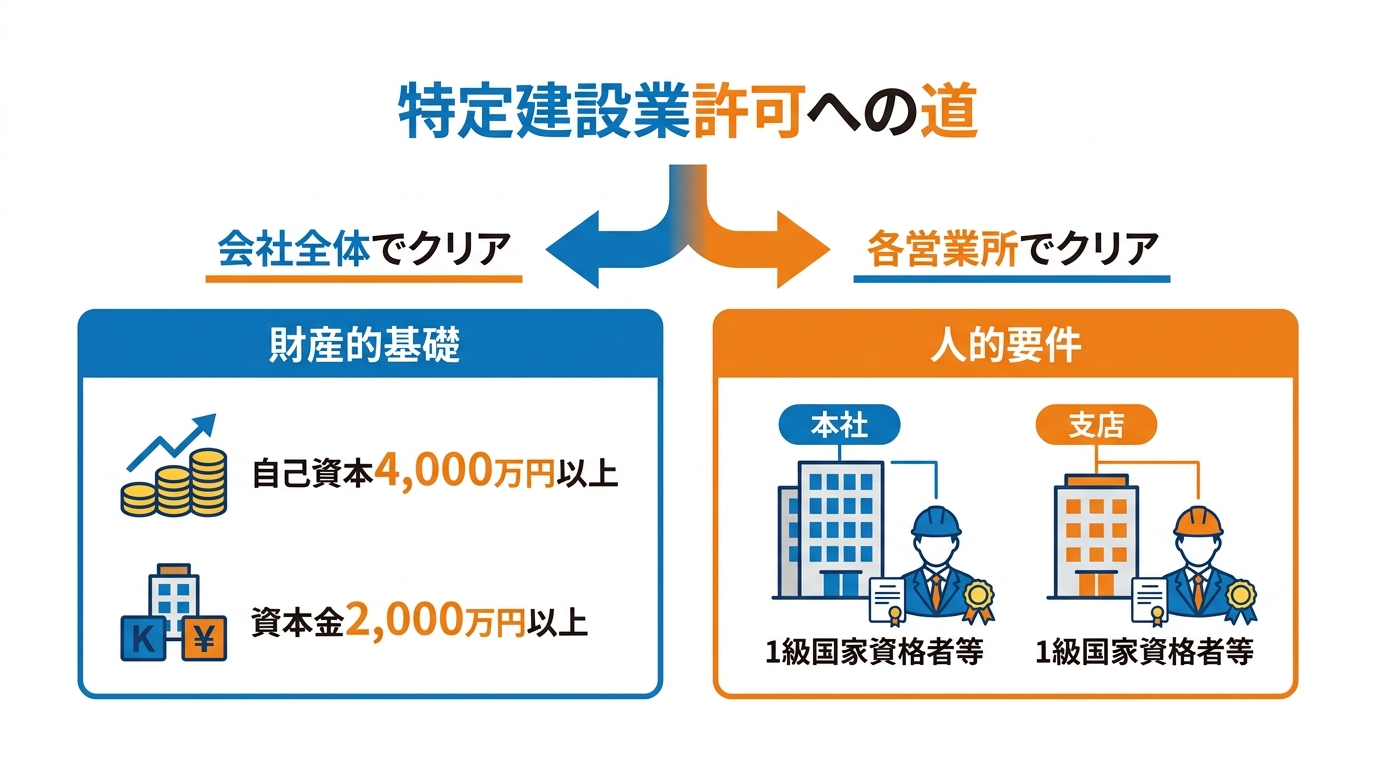
【会社全体】厳しい財務状況が求められる「財産的基礎」
まず、会社全体としてクリアしなければならないのが、健全な財務状況を示す「財産的基礎」です。これは、直前の決算書(貸借対照表)において、以下の4つの基準をすべて満たす必要があります。
| 項目 | 基準 | 備考 |
|---|---|---|
| 欠損の額 | 資本金の額の20%を超えていないこと | |
| 流動比率 | 75%以上であること | (流動資産 ÷ 流動負債) × 100 |
| 資本金の額 | 2,000万円以上であること | ― |
| 自己資本の額 | 4,000万円以上であること | 純資産合計の額 |
一般建設業の要件が「自己資本500万円以上」等であることと比較すると、そのハードルの高さがお分かりいただけるでしょう。これらの数値は、税理士が作成した決算書を基に、建設業許可申請用の財務諸表を作成して証明します。事前に顧問税理士とも相談し、自社の財務状況を正確に把握しておくことが不可欠です。場合によっては、増資などの財務改善策が必要になることもあります。
【各営業所】高度な資格を持つ「営業所技術者」等の配置
次に、本社と支店、それぞれの営業所で満たすべき人的要件です。特定建設業許可では、工事の品質と安全を担保するため、営業所に配置する技術者(特定営業所技術者)に、より高度な能力を求めます。
具体的には、特定建設業許可では、許可を受けようとする建設業の種類に応じて、次のような要件を満たす営業所技術者等を、それぞれの営業所に常勤で配置しなければなりません。
- 国家資格者等(例:1級管工事施工管理技士など)
- 指導監督的実務経験を有する者(一般の営業所技術者要件を満たし、かつ元請として4,500万円以上の工事で2年以上の指導監督的な実務経験がある者)
ただし、管工事業を含む指定建設業7業種(土木工事業、建築工事業、電気工事業、管工事業、鋼構造物工事業、舗装工事業、造園工事業)で特定建設業許可を受ける場合、指導監督的実務経験の要件だけでは足りず、国家資格者または大臣特別認定者等の要件を満たす必要があります。
冒頭の相談事例のように、神奈川の本社と東京支店の双方で管工事業を営む場合には、本社と支店のそれぞれに、管工事業の特定営業所技術者の要件を満たす人を配置する必要があります。どちらか一方にいれば良いというわけではありません。
さらに、支店(従たる営業所)には、契約締結などの権限を持つ「令3条の使用人」(一般的には支店長や営業所長)を配置することも必要です。これらの役員や技術者の体制を全営業所で整えることが、般特新規申請の重要な鍵となります。
特定許可への移行を検討する際のチェックリストと相談の重要性
ここまでお読みいただき、ありがとうございます。「支店だけ特定」という当初の考えから、会社全体で取り組むべき課題へと視点が移ってきたのではないでしょうか。
最後に、あなたの会社が特定建設業許可への移行を具体的に検討する際に、確認すべきポイントをチェックリストにまとめました。
【特定建設業許可 検討チェックリスト】
- □ 受注を予定している元請工事で、下請への発注合計額が基準(建築一式以外5,000万円/建築一式8,000万円)を超えそうですか?
- □ どの工事業種で特定許可が必要ですか?
- □ 直近の決算書は、特定許可の財産的基礎(4つの基準)をすべてクリアしていますか?
- □ 特定許可を取得したい業種について、1級国家資格者などを全ての営業所に常勤で配置できますか?
- □ 支店(従たる営業所)に、支店長などの「令3条の使用人」を配置していますか?
これらの項目に不安な点がある場合、要件の確認が不十分なまま進めると、申請準備のやり直しや受注計画への影響が生じる可能性があります。
特定建設業許可への移行は、一部の営業所の都合だけで判断できるものではなく、会社全体の事業計画、財務戦略、そして人材配置計画が密接に絡み合う、重要な経営判断です。必要な手続きにかかる期間も考慮し、早めに準備を始める必要があります。
「うちの場合はどうだろう?」「この技術者で要件を満たせるだろうか?」など、具体的な疑問やご不安がございましたら、ぜひ一度、当事務所にご相談ください。あなたの会社の状況を丁寧にお伺いし、最適な許可戦略をご提案させていただきます。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
事務員が退職!労働保険手続きが不明な建設会社を立て直した事例
「事務員が突然退職…」建設業許可の更新、間に合いますか?
「長年、事務も経理も全部任せていた担当者が、突然辞めてしまった…」
「労働局から何やら書類が届いているが、開けるのも怖い」
「年度更新?なにそれ?今まで全部やってもらってたから、さっぱり分からない」
「まずい、あと数ヶ月で建設業許可の更新期限が迫っているのに、どうすれば…」
これは、小規模な建設会社の社長から実際に寄せられるご相談の一例です。
現場を回し、お客様と打ち合わせ、資金繰りにも奔走する毎日。バックオフィス業務は信頼する事務員さんに任せきりだった、という社長は少なくありません。しかし、その担当者が突然いなくなってしまったら?これまで担当者に任せていた手続きの状況を、社長自身が急いで確認しなければならなくなります。
特に建設業の労働保険手続きは、他の業種にはない独特の複雑さがあります。放置すれば、行政からの指導はもちろん、万が一の労災事故の際には、事業主が遡及保険料や費用徴収などの重い負担を負うおそれがあります。
さらに、建設業許可の更新には社会保険への適正な加入が許可要件の一つです。手続きの遅れが、事業の存続そのものを揺るがす事態に直結してしまうのです。
この記事では、まさに今、あなたと同じように途方に暮れていた建設会社の社長が、どのようにして山積みの課題を乗り越え、無事に建設業許可の更新までたどり着いたのか、その具体的な道のりを一つの事例としてご紹介します。
もう一人で悩む必要はありません。現在の届出状況を確認し、必要な手続きを整理することで、対応方針を検討できます。
【解決事例】労働保険が不明な状態から、許可更新まで立て直したプロセス
「猪狩先生、もう何が何だか…さっぱり分からないんです。現場仕事で手一杯なのに、役所から次々と督促状みたいなものが届いて。正直、パニックです」
そう言って当事務所に相談されたのは、建設会社A社の社長でした。長年、会社の保険手続きなどを一手に担っていた事務員さんが突然退職。引き継ぎもままならず、気づけば労働局や年金事務所からの通知が山積みになっていたのです。
さらに、数ヶ月後には建設業許可の更新期限が迫っていました。
社長のお話をじっくり伺い、まずは未処理の手続きと提出期限を一つずつ確認することから始めました。A社が抱えていた課題は、大きく分けて以下の5つに整理できました。
<A社が抱えていた課題>
- 現場の労災保険の「年度更新」が未処理
- 事務所の労災保険が「未加入」状態
- 雇用保険の「年度更新」が未処理
- 社会保険の「算定基礎届」が未提出
- 建設業許可の更新期限が目前に迫っている
これらの課題を解決し、許可更新に間に合わせるため、私たちは次のようなステップで一つずつ手続きを進めていきました。
ステップ1:【現場労災】過去1年間の元請工事を洗い出し、年度更新
建設業特有の手続きの代表格が、現場の労災保険(一括有期事業)です。これは、元請業者が保険年度中に終了した一括有期対象の元請工事の実績をもとに、保険料を計算して申告・納付する「年度更新」という手続きが必要です。
A社の場合、この手続きが全く行われていませんでした。そこで、まずは社長にご協力いただき、前年度のすべての元請工事に関する請求書や契約書をご提供いただきました。
私たちはその膨大な資料から一件一件、工事ごとの請負金額や工事内容を整理・集計し、「一括有期事業報告書」と「一括有期事業総括表」という専門的な書類を作成。それに基づいて確定保険料を算出し、無事に年度更新を完了させました。
ステップ2:【事務所労災】見落とされていた「未加入」状態を解消
調査を進める中で、さらに深刻な問題が発覚しました。A社では、事務所で働く事務員さんや、資材置場で作業する従業員のための労災保険(継続事業)が、なんと「未加入」の状態だったのです。
多くの社長が「現場の労災保険に入っていれば、それで全部カバーされる」と誤解しがちですが、これは大きな間違いです。事務所などで行う業務は、別途、労災保険の成立手続きが必要になります。
私たちは直ちに「保険関係成立届」を提出。事務員さんの給与や、現場の従業員が工事以外の業務(資材の整理など)に従事する時間分の給与などを正確に把握し、適正な概算保険料を申告。万が一の事態に備える体制を整えました。
ステップ3:【雇用保険】全従業員の給与を集計し、年度更新
労災保険とは別に、雇用保険も年度更新が必要です。これは現場作業員、事務員を問わず、雇用保険の適用要件を満たす従業員が対象となります。
社長からお預かりした給与資料をもとに、雇用保険の対象となる賃金を正確に集計。労働保険の「概算・確定保険料申告書」を作成し、滞っていた年度更新手続きを完了させました。この申告書の控えと納付書のコピーは、建設業許可の更新申請に欠かせない重要な添付書類となります。
ステップ4:【社会保険】算定基礎届を提出し、許可更新の準備
社会保険(健康保険・厚生年金保険)についても、年に一度、全被保険者の報酬月額を届け出る「算定基礎届」が未提出でした。役員と従業員の皆さんの給与明細をお預かりし、算定基礎届を作成して年金事務所へ提出。これにより発行される「健康保険・厚生年金保険被保険者標準報酬決定通知書」が発行されました。
建設業許可の更新では、社会保険への加入状況を確認する資料だけでなく、常勤役員等や営業所技術者等の常勤性を確認する資料が必要になる場合があります。その確認資料の一つとして、この「健康保険・厚生年金保険の標準報酬決定通知書」等が添付書類になります。
ステップ5:期限後申告にも柔軟に対応
ご相談いただいた時点で、労働保険の年度更新期間(通常6月1日~7月10日)はとっくに過ぎていました。電子申請で年度更新の手続きを試みましたが、期限後申告であることから申請が返戻されてしまいました。
そのため、管轄の行政窓口に確認し、紙の申告書を作成して期限後申告として手続きを進めました。私たちは行政の担当窓口と直接やり取りをしながら、紙の申告書を作成し、期限後の申告として手続きを進めました。普段は電子申請が主流なので、久しぶりに紙の申告書を前にして、少し懐かしい気持ちになったのを覚えています。
このように、放置されていた手続きを一つずつ整理して対応することで、無事に建設業許可の更新申請に必要な書類をすべて揃えることができました。もちろん、役員の重任登記など、許可更新で他に問題となりうる点も併せてチェックし、万全の体制で申請を迎えられました。
A社のように、長年手続きを任せていた担当者が退職すると、社内の誰も状況を把握していないという事態は、決して珍しいことではありません。しかし、何が未処理なのかを専門家が正しく診断し、必要な資料を整理すれば、解決に向けた対応方針を整理できる可能性があります。
もし許可更新が迫っているのに手続きが分からずお困りでしたら、手遅れになる前に、ぜひ一度ご相談ください。
なぜ建設業の労働保険は複雑なのか?3つのポイントを解説
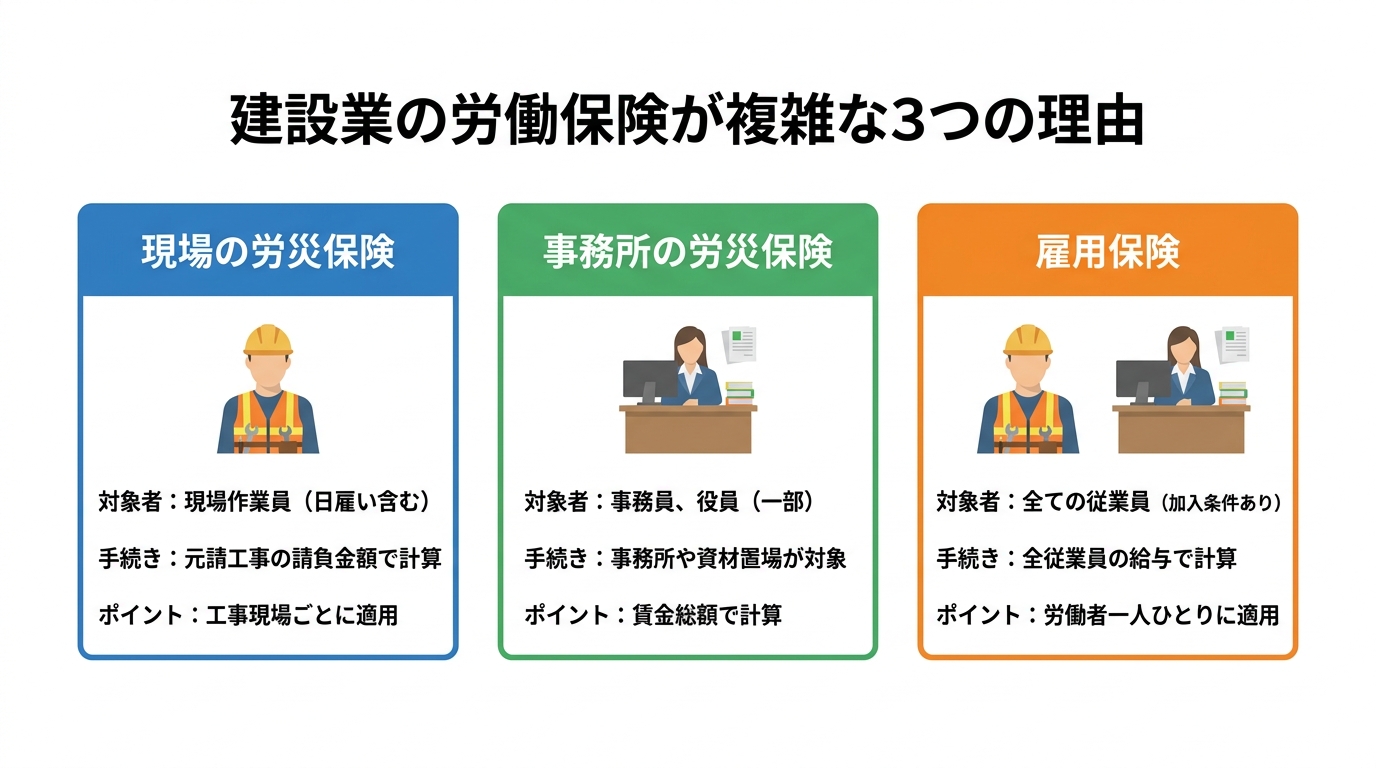
A社の事例を見て、「なぜ建設業の手続きはこんなにややこしいんだ?」と感じた方も多いのではないでしょうか。その通り、建設業の労働保険は他の業種と比べて非常に複雑な構造をしています。その理由は、大きく分けて3つの異なる保険制度を、それぞれ個別に管理しなければならないからです。
この仕組みを理解することが、混乱から抜け出す第一歩となります。詳しくは顧問社労士の労働保険業務でも解説していますが、ここでは要点を絞ってご説明しますね。
ポイント1:元請工事にかかる「現場の労災保険」
建設業の労働保険の最大の特徴が、この「現場の労災保険(一括有期事業)」です。工事現場という特殊な環境で働く人々を守るための制度で、元請業者が、自社の従業員だけでなく、下請け業者の従業員も含めた現場全体の労災保険料を負担する仕組みになっています。
そのため、年に一度の「年度更新」では、A社の事例であったように、保険年度中に終了した一括有期対象の元請工事の請負金額を正確に集計し、「一括有期事業報告書」という書類を作成して申告する必要があります。工事の請求書を一枚一枚めくり、金額を拾い出す作業は、非常に手間と時間がかかります。これが、建設業の労働保険手続きが煩雑と言われる一番の理由です。
ポイント2:見落としがちな「事務所の労災保険」
次に注意が必要なのが、「事務所の労災保険(継続事業)」です。「現場の労災保険に入っているから、それで万全だ」というのは、よくある大きな誤解です。
現場の労災保険は、あくまで「工事現場での業務」を対象としています。そのため、本社や営業所の事務員、あるいは資材置場で資材の管理や加工作業を行う従業員などは、この保険の対象外となります。
これらの従業員を守るためには、別途、一般の会社と同じように事務所を単位とした労災保険に加入しなければなりません。A社のように、この手続きが漏れているケースは意外と多く、もし未加入のまま事務所で事故が起きてしまうと、労働者への労災保険給付は行われる場合がありますが、会社には遡及保険料や費用徴収などの重い負担が生じるおそれがあります。
ポイント3:全従業員に関わる「雇用保険」
最後に、労災保険とは別に管理が必要なのが「雇用保険」です。これは、現場作業員や事務員といった職種に関わらず、雇用保険の適用要件を満たす従業員が対象となります。
年度更新の際には、雇用保険に加入する全従業員に支払った1年間の給与総額を集計して保険料を計算します。ここでの注意点は、労災保険の保険料算定の基礎となる賃金と、雇用保険の保険料算定の基礎となる賃金の範囲が、必ずしも一致しない場合があることです。例えば、役員兼務者、同居親族、出向者などについては、個別に適用関係を確認する必要があります。
A社の事例でも、現場作業員と事務従業員の給与資料をそれぞれ確認し、雇用保険の対象となる賃金を正確に集計しました。建設業許可の更新では、この雇用保険の申告書控えの提出が求められるため、正確な手続きが不可欠です。家族経営の会社などでは、誰が雇用保険の対象になるのか判断が難しいケースもあります。
このように、建設業では「現場労災」「事務所労災」「雇用保険」という3つの異なる制度を正しく理解し、それぞれ適切に手続きを進める必要があるのです。これらを専門知識のない方が一人で管理するのは、至難の業と言えるでしょう。
(参考:厚生労働省|労働保険の成立手続)
手続きが分からない…専門家に相談する前に社長ができること
「専門家に相談した方がいいのは分かった。でも、何から手をつけて、何を準備すればいいかすら分からない…」
そう感じて、相談すること自体をためらってしまう社長もいらっしゃるかもしれません。ご安心ください。すべてを完璧に整理しておく必要は全くありません。むしろ、状況を整理し、何が必要かを見極めるのが専門家の仕事です。
とはいえ、ご相談をスムーズに進めるために、いくつかご準備いただけると非常に助かるものがあります。以下の3点だけ、お手元に集めてみていただけますでしょうか。
<ご相談前に準備しておくとスムーズなもの>
- 労働局や年金事務所から届いた書類一式
封筒に入ったままのもので構いません。そこに書かれている内容が、現状を把握するための最も重要な手がかりになります。 - 過去の元請工事の請求書や契約書
年度更新に必要となります。完璧に揃っていなくても大丈夫ですので、見つけられる範囲でご用意ください。 - 従業員の給与台帳や名簿
雇用保険や社会保険の手続きに必要です。手書きのものでも、会計ソフトから出力したものでも構いません。
これだけです。たとえ書類がバラバラでも、何が何だか分からなくても、まずはそのままの状態でお持ちください。私たちが一つひとつ内容を確認し、社長に必要な情報をお伺いしながら、解決に向けた対応手順をご提案します。詳しい準備については、建設業許可を行政書士に依頼する際の準備でも解説していますが、まずは「専門家に丸ごと見てもらう」という気持ちで、お気軽にご連絡いただければと思います。
労働保険から許可更新までワンストップで解決する専門家とは
今回のA社の事例のように、事務担当者の退職が引き金となる問題は、複数の専門分野にまたがることがほとんどです。
- 労働保険・社会保険の手続き → 社会保険労務士の領域
- 建設業許可の更新 → 行政書士の領域
通常であれば、社長は社会保険労務士と行政書士、それぞれの事務所を探し、別々に連絡を取り、同じような説明を何度も繰り返さなければなりません。多忙な社長にとって、これは大きな負担です。
しかし、当事務所の代表は、社会保険労務士と行政書士、両方の国家資格を保有しています。そのため、A社が直面したような複数分野にまたがる問題に対しても、窓口を一本化し、労働保険・社会保険の手続きと建設業許可更新に関する主な手続きを一貫してサポートすることが可能です。
<ワンストップで依頼する3つのメリット>
- 手間と時間の削減
別々の専門家に依頼する手間を軽減できます。窓口が一本化されることで、社長の負担を最小限に抑えます。 - 迅速でスムーズな情報共有
情報伝達のミスやタイムラグを減らし、スムーズな対応につなげやすくなります。 - 許可更新を見据えた最適な手続き
建設業許可の更新要件を熟知した上で、社会保険・労働保険の手続きを進めます。「許可更新のために、どの書類が、いつまでに必要なのか」を逆算して、必要書類と提出期限を踏まえたスケジュールを立てることができます。
「事務員が辞めて、バックオフィスが完全に止まってしまった…」
「労働保険も、許可更新も、もう何から手をつければいいか分からない…」
労働保険や建設業許可更新の手続きでお困りの場合は、早めにご相談ください。私たち専門家は、そんな社長の「困った」を解決するために存在しています。
まずは状況をお聞かせください。現在の状況を確認したうえで、必要な手続きと進め方を整理します。
労働保険・建設業許可の更新でお困りなら、今すぐご相談ください
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
管工事と水道施設工事の違いは?許可業種の判断基準を専門家が解説
「水道」の工事だから「水道施設工事」?業種判断で注意すべき点
「うちは水道まわりの配管工事がメインだから、取得すべきは『水道施設工事』の許可だろう」。もし、このように考えていらっしゃるなら、少しだけ立ち止まってこの記事を読み進めてみてください。その判断、もしかしたら大きなビジネスチャンスを逃す原因になってしまうかもしれません。
こんにちは。司法書士・行政書士・社会保険労務士の猪狩佳亮です。
普段、建設業許可の申請サポートをしていると、特に給排水設備を扱う事業者様から「管工事と水道施設工事、どちらで申請すればいいのか分からない」というご相談を非常によくお受けします。
無理もありません。「水道」という言葉のイメージから、住宅や店舗の給排水工事も「水道施設工事」の一種だと考えてしまうのは自然なことです。しかし、建設業法における業種の区分は、私たちの日常的な言葉のイメージとは少し異なり、この認識の違いが、許可業種の判断を誤る原因になります。
実際に、誤った業種で許可を取得してしまったために、本来受注できたはずの公共工事の入札に参加できなかったり、元請から求められた許可を持っておらず、仕事を断らざるを得なかったりというケースは少なくありません。申請にかかった費用や時間が無駄になるだけでなく、会社の成長を大きく左右する機会損失につながりかねない、非常に重要な問題です。また、曖昧な工事内容で実務経験を証明しようとすると、審査で指摘を受ける可能性もあります。
この記事では、多くの方が混乱しがちな「管工事」と「水道施設工事」の違いについて、できるだけ分かりやすく、判断に必要な基本的な基準を解説していきます。最後までお読みいただくことで、自社の工事に必要な許可業種を検討する際の基本的な視点を把握できます。
結論:判断基準は「工事の場所」と「目的」です
早速、結論からお伝えします。この2つの業種を見分ける最もシンプルで重要な判断基準は、「工事が行われる場所」と「工事の目的」の2点に集約されます。
複雑な法律の条文を読む前に、まずはこの大原則を頭に入れてください。
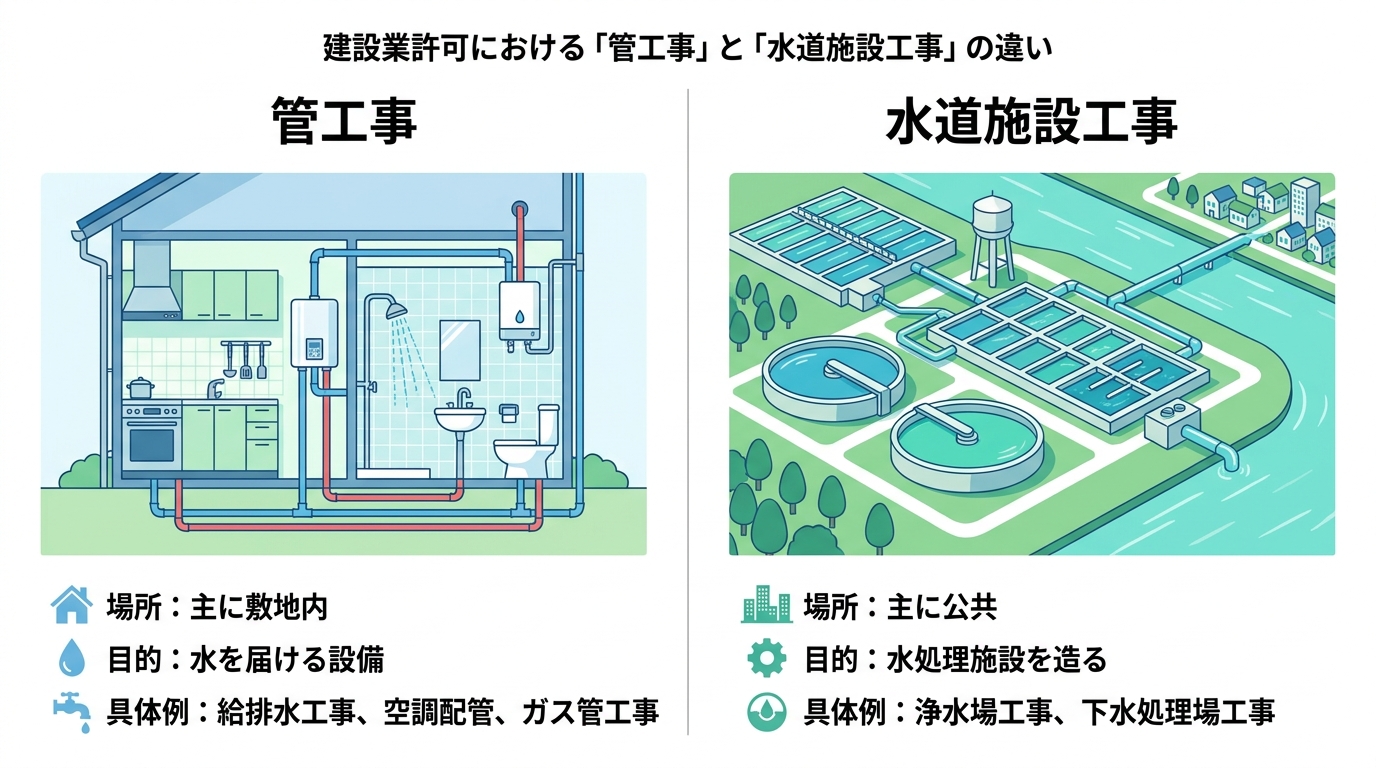
| 管工事 | 水道施設工事 | |
|---|---|---|
| 工事の場所 | 主に家屋や施設の「敷地内」 | 主に上水道・工業用水道等の取水・浄水・配水施設、または公共下水道・流域下水道の処理設備 |
| 工事の目的 | 建物内で水・お湯・ガス等を「送配するための設備」工事 | 水を処理・供給するための「施設自体を造る」工事 |
いかがでしょうか。多くの方が「給排水工事」としてイメージするのは、左側の「管工事」に当てはまるのではないでしょうか。一方で「水道施設工事」は、取水施設や浄水場、配水施設、下水処理設備といった、水インフラを支える施設を築造・設置する工事を指していることが分かります。
この2つの視点を持つだけで、ほとんどのケースで適切な判断が可能になります。それでは、それぞれの工事内容について、より具体的に見ていきましょう。
管工事:主に「敷地内」で水を届けるための配管工事
「管工事」のキーワードは、「敷地内」と「送配」です。
家屋やビル、工場といった建物の敷地内において、水、お湯、ガス、空気などを人々の利用場所に届けたり、使用済みの水を排出したりするための「管(くだ)」を設置する工事がこれに該当します。
具体的な工事例としては、以下のようなものが挙げられます。
- 給排水・給湯設備工事:キッチン、トイレ、浴室などの給水管、排水管、給湯管の設置・配管工事
- 冷暖房・空調設備工事:エアコンの冷媒管やビル空調のダクトなどを設置する工事
- ガス管配管工事:都市ガスやプロパンガスの配管を敷設する工事
- 浄化槽工事:建物の汚水を処理する浄化槽を設置する工事(これは規模の大小にかかわらず管工事に分類されます)
- スプリンクラー設置工事:火災時に水を噴射するスプリンクラーヘッドや配管を設置する工事(ただし、火災報知機の設置などは消防施設工事に該当します)
このように、私たちの生活に身近な「水回り」や「空調」の配管工事のほとんどは、「管工事」に分類されると理解していただいて差し支えありません。
水道施設工事:取水・浄水・配水施設や下水処理設備を造る工事
一方、「水道施設工事」のポイントは、上水道や工業用水道などの取水・浄水・配水施設や、公共下水道・流域下水道の処理設備を築造・設置する工事であるという点です。
こちらは、個別の建物内の給排水設備ではなく、地域全体の水インフラを支える上水道等の取水・浄水・配水施設や、下水処理場内の処理設備そのものを築造・設置する工事を指します。
具体的な工事例を見てみましょう。
- 取水施設工事:河川やダムから水道水のもとになる水を取り込むための施設を造る工事
- 浄水施設工事:取り込んだ水を飲めるように浄化処理するための施設(浄水場)を造る工事
- 配水施設工事:浄化された水を各地域に送るための施設(配水池)を造る工事
- 下水処理設備工事:公共下水道の終末処理場内で、汚水を処理するための設備を設置する工事
こうした工事は公共インフラに関係するものが多い一方、発注者が官公庁か民間か、工事規模が大きいか小さいかだけで許可業種が決まるわけではありません。実際にどの施設や設備を築造・設置する工事なのかによって判断します。個別の住宅や店舗の工事とは、スケールも目的も全く異なることがお分かりいただけるかと思います。
ここで注意したいのが、上水道等の配水管に関する工事です。国土交通省の業種区分では、上水道等の「配水小管」を設置する工事は「管工事」とされています。一方、取水施設・浄水施設・配水施設そのものを築造する工事は「水道施設工事」です。また、公道下等の下水道の配管工事は「土木一式工事」、下水処理場内の処理設備を設置する工事は「水道施設工事」と区分されています。
このあたりは非常に専門的な判断が必要になる領域です。
【重要】公共工事か民間工事かは「許可業種」の判断基準ではない
ここで、多くの方が陥りやすいもう一つの大きな誤解について、はっきりと指摘しておきたいと思います。それは、「公共工事だから水道施設工事」「民間工事だから管工事」という単純な分け方です。
この考え方は、明確に間違いです。
建設業許可の業種は、発注者が誰か(官か民か)によって決まるのではなく、あくまで「工事内容そのもの」によって判断されます。
例えば、次のようなケースを考えてみてください。
- ケース1:市営住宅の各戸のキッチン・風呂の給排水設備を改修する工事
これは発注者が「市」なので公共工事ですが、工事内容は「敷地内」の「送配設備」の工事です。したがって、この工事を請け負うために必要な許可は「管工事」となります。 - ケース2:民間の水道事業者等が設置する上水道の浄水施設を築造する工事
発注者が民間事業者であっても、工事内容が上水道等の浄水施設そのものを築造するものであれば、「水道施設工事」に該当し得ます。重要なのは、発注者が官公庁か民間かではなく、実際の工事内容です。
このように、公共工事の中にも管工事は無数に存在しますし、逆に民間工事で水道施設工事に該当するケースもあり得るのです。契約金額が一定額(建築一式工事以外は500万円(税込))以上になる工事を請け負うには、軽微な工事を除き、その内容に応じた業種の許可が必要となります。「公共工事=水道施設工事」という先入観は捨て、必ず実際の工事内容に立ち返って判断するようにしてください。
よくある相談事例:A社のケースで見る業種判断の実際
先日、まさにこのテーマでご相談にいらっしゃったA社の事例をご紹介します。このお話は、多くの中小企業の社長が抱える悩みを象徴しているように感じます。
A社の社長は、事業拡大のために建設業許可の取得を決意し、私の事務所にご相談に来られました。
「先生、うちはずっと水道の工事をやってきたから、『水道施設工事業』の許可を取りたいんです」
ご相談の冒頭で、社長は次のように話されました。しかし、私はすぐに結論を出すのではなく、まず社長にこうお尋ねしました。
「社長、ありがとうございます。もちろん、その方向で進めさせていただきます。ただ、念のためにお伺いしたいのですが、具体的にはどのような『水道の工事』をされてきたのでしょうか?」
社長は少し驚かれた様子でしたが、これまでの工事経歴をまとめた資料を見せてくださいました。そこには、個人住宅の新築に伴う給排水衛生設備工事、店舗の厨房における給排水管の敷設工事、アパートのリフォームに伴う給湯器の交換・配管工事といった実績が並んでいました。
資料を確認したうえで、社長に次のようにお伝えしました。
「社長、これらの工事は、建設業法上では『水道施設工事』ではなく、『管工事』に分類されるものですね。『水道』という言葉のイメージに惑わされず、実際の工事内容で判断することがとても大切なんです」
公共の浄水場や下水処理場といった大規模な施設工事の実績は、A社の資料には見当たりませんでした。もし、水道施設工事の実務経験を使って営業所技術者等の要件を証明しようとしていたのであれば、これらの工事実績では水道施設工事の経験として認められず、要件を満たせない可能性がありました。
この一件は、決して特別なことではありません。多くの経営者様が、日々の業務で使っている言葉と、法律上の専門用語とのギャップに戸惑われます。私の役割は、日常業務で使う言葉と法律上の業種区分の違いを整理し、過去の工事実績を建設業許可の審査で確認しやすい形に整えることだと考えています。もしご自身のケースで判断に迷われたら、過去の見積書や図面をお持ちの上で、ご相談いただくのが確実です。
業種判断を誤ると、ビジネスチャンスを逃すことも
「もし間違った業種で許可を取ってしまったら、どうなるの?」
そう思われる方もいらっしゃるかもしれません。業種判断のミスは、単なる手続き上の間違いでは済まされない、経営に直接的な影響を及ぼす可能性があります。
具体的には、以下のようなリスクが考えられます。
- 入札に参加できない
公共工事の入札では、工事内容に応じて必要な許可業種が指定されています。例えば、学校のトイレ改修工事について、入札参加条件として「管工事業」の許可や管工事の経審・入札参加資格が求められている場合、「水道施設工事業」の許可しか持っていなければ、その案件に参加できないことがあります。受注機会があっても、参加できない可能性があります。 - 経営事項審査で正しく評価されない
公共工事の入札に参加するための「経営事項審査(経審)」では、許可を持っている業種の工事実績(完成工事高)が評価の対象となります。実際の施工実績が管工事に該当し、水道施設工事として計上できる完成工事がなければ、水道施設工事については完成工事高を計上できず、経審上の評価にも影響します。 - 法令違反を問われるリスク
建設業法では、許可のない業種の工事(500万円以上)を請け負うことは禁止されています。もし、管工事の許可しか持っていないのに、水道施設工事に該当する大規模な工事を請け負ってしまえば、監督処分の対象となる可能性があります。
正しい業種で許可を取得することは、単に法律を守るということだけでなく、自社の事業を守り、将来の成長機会を確保するために不可欠な経営判断なのです。
まとめ:自社の工事内容を整理し、適切な許可取得を
今回は、「管工事」と「水道施設工事」という、多くの方が混同しがちな2つの許可業種について、その違いと判断基準を解説しました。
最後に、重要なポイントをもう一度確認しましょう。
- 判断の重要な基準は「家庭その他の施設の敷地内配管か、上水道等の取水・浄水・配水施設や下水処理場内の処理設備か」と「工事の目的(送配設備か、施設築造・処理設備の設置か)」の2点。
- 住宅や店舗の給排水工事など、身近な水回り工事のほとんどは「管工事」に該当する。
- 上水道等の取水・浄水・配水施設や、公共下水道・流域下水道の処理設備を築造・設置する工事が「水道施設工事」に該当する。
- 「公共工事か民間工事か」は、許可業種の判断基準にはならない。
建設業許可の取得を検討されているのであれば、まずはこの基準に沿って、自社のこれまでの工事実績や、今後どのような工事を受注していきたいのかを一度整理してみてください。
その上で、「この工事はどちらに分類されるだろう?」「両方の許可を取るべきだろうか?」といった疑問が出てくるかもしれません。業種判断は、時に非常に細かく専門的な知識が求められる場面もあります。もし少しでも判断に迷ったり、申請手続きに不安を感じたりした場合は、ご自身だけで抱え込まず、専門家に相談することも有効な選択肢です。煩雑な手続きは専門家に任せ、経営者であるあなたは、許可取得後の事業展開に集中していただきたいと願っています。
当事務所では、建設業許可申請のサポートを数多く手掛けております。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
建設業許可の初回相談は無料?行政書士に何を聞かれるか解説
建設業許可の初回相談、こんな不安ありませんか?
「そろそろ建設業許可を取らないとまずい…」
「元請けから、許可を取るように言われている…」
事業の将来を考え、建設業許可の取得を決意したものの、いざ専門家である行政書士に相談しようとすると、次のような不安が頭をよぎりませんか?
- 「無料相談と書いてあるけど、本当かな?後で高額な請求をされないだろうか…」
- 「専門用語ばかりで、何を言っているか分からなかったらどうしよう。」
- 「そもそも、何から話せばいいのか、何を準備すればいいのか全く見当がつかない。」
- 「一度相談したら、断りづらくて契約を迫られるんじゃないか…」
もし、あなたが一つでも当てはまるなら、ご安心ください。初めて専門家に相談するのですから、そうした不安を感じるのは当然のことです。あなただけではありません。
この記事では、建設業許可申請を取り扱う行政書士が、初回の相談で「何を」「どのような意図で」確認するのかを、一つひとつ丁寧にご説明します。この記事を最後までお読みいただければ、初回相談への漠然とした不安は解消され、「なるほど、そういうことを話せばいいのか」と、安心して次の一歩を踏み出せるようになるはずです。
当事務所のお打ち合せ・ご相談方法も、お客様の不安を少しでも和らげられるよう工夫しています。まずはこの記事で、相談の全体像を掴んでみてください。
初回相談で行政書士が確認する7つの重要ポイント
行政書士との初回相談では、会社の現状を整理し、建設業許可の要件を満たせる可能性を確認します。私たちが一方的に質問を重ねるのではなく、社長のお話を伺いながら、建設業許可の取得に向けて会社の現状を一緒に確認していく時間にしたいと考えています。
私たちが確認したいのは、膨大で複雑な建設業許可の要件を、あなたの会社がクリアできそうか、という点です。具体的には、以下の7つのポイントについてお話を伺うことが多いです。
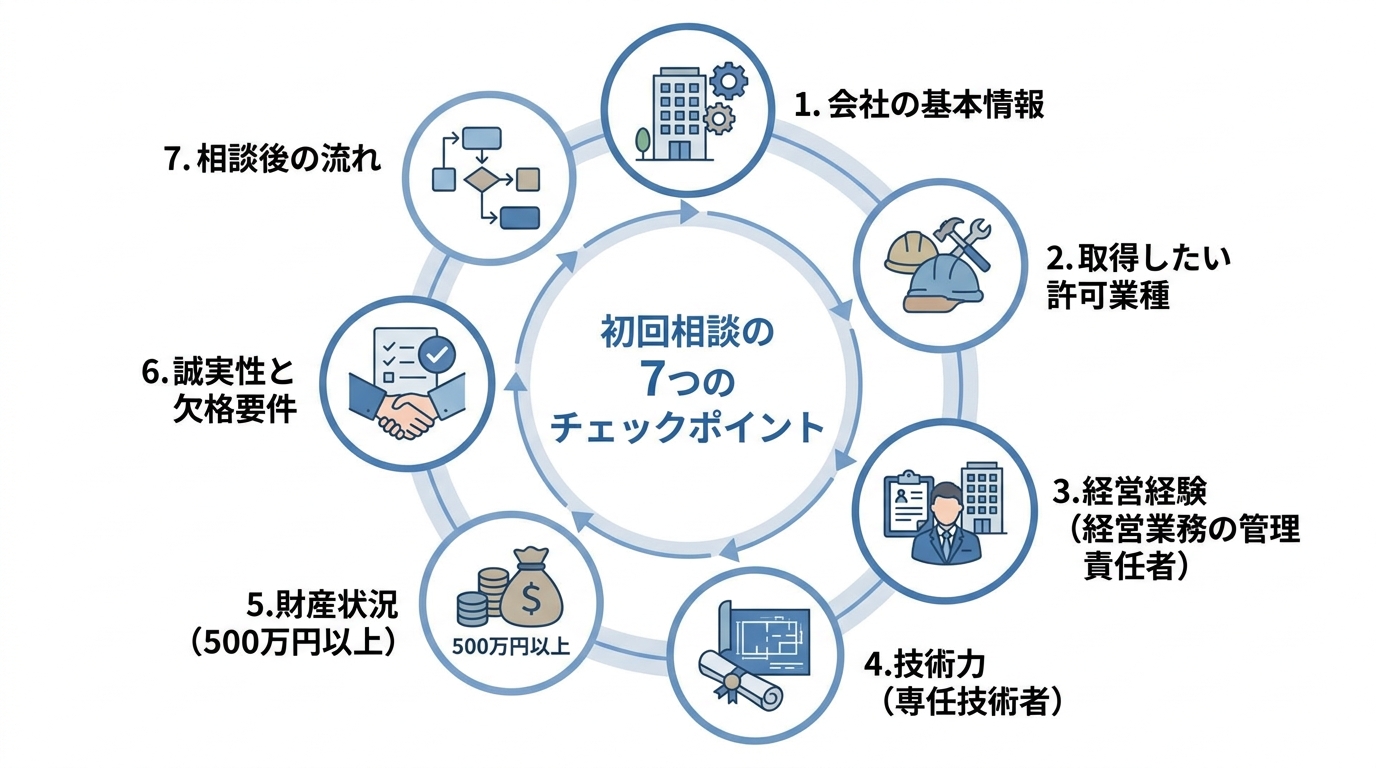
① 会社(事業)の基本情報:事業の全体像を把握します
まず最初に、会社の基本的な情報についてお伺いします。
- 会社の正式名称(商号)
- 本店の所在地
- 設立年月日
- 現在行っている事業内容
こうした基本的な情報をお聞きするのは、ご相談の前提となる「事業の全体像」を正確に把握するためです。許可を申請する主体は誰なのか、法人なのか個人事業主なのかによって、その後の確認事項や必要となる書類が大きく変わってきます。
特に、会社の定款の事業目的に、取得したい建設業の種類が記載されているかは重要なポイントです。スムーズなヒアリングを進めるための、最初のステップとお考えください。
② 取得したい許可業種:事業の将来像を共有します
次に、「どの業種の許可を取得したいですか?」という質問をします。建設工事は、法律で29の業種に細かく分類されています。例えば、同じ建物の工事でも「内装仕上工事」と「電気工事」では、全く別の許可が必要です。
どの業種の許可を申請するかによって、証明すべき実務経験の内容や、必要となる国家資格者が変わってきます。そのため、現在請け負っている工事の内容だけでなく、「将来的にはこんな工事も受注していきたい」といった事業の展望もお聞かせいただけると、より的確なアドバイスが可能です。
例えば、資格によっては複数の業種を一度に取得できるケースもあり、将来を見据えた最適な申請プランを一緒に考えることができます。
③ 経営経験:経営業務の管理責任者の要件を確認します
建設業許可を取得する上で、重要で複雑な要件の一つが「経営業務の管理責任者等」の設置です。これは、建設業の経営について専門的な知識と経験を持つ人が、社内に常勤していることを証明するものです。
初回相談では、この経管の候補者となりうる方がいらっしゃるかを確認するため、以下のような質問をさせていただきます。
- 建設業を営む法人の役員(取締役など)として5年以上、経営業務を管理した経験がある方はいらっしゃいますか?
- 個人事業主として5年以上、建設業を営んできた経験はありますか?
- その経験は、建設業に関する経営経験ですか?
もし役員経験が5年に満たない場合でも、執行役員や部長といった「準ずる地位」での経営経験で認められるケースもあります。社長ご自身の経歴や、他の役員の方の経歴を一緒に振り返りながら、要件を満たせる可能性を探っていきます。
④ 技術力:専任技術者の要件を確認します
経営業務の管理責任者等と並んで重要なのが、「営業所技術者等(旧・専任技術者)」という要件です。これは、各営業所に、許可を受けたい工事に関する専門的な技術や知識を持つ人が常勤していることを証明するものです。
一般建設業許可の場合、この要件は主に以下のような方法で確認します。
- 国家資格:1級・2級施工管理技士など、許可業種に対応する資格を持つ方がいる。
- 指定学科と実務経験:指定学科を修了し、許可を取りたい業種について一定年数の実務経験を持つ方がいる。
- 実務経験:許可を取りたい業種で10年以上の実務経験を持つ方がいる。
ご相談の際には、「施工管理技士や技能士などの資格をお持ちの従業員さんはいらっしゃいますか?」あるいは「資格を持つ方はいなくても、長年現場で経験を積んできたベテランの方はいらっしゃいますか?」といったことをお伺いします。
資格で証明する場合はスムーズですが、実務経験で証明する場合は、過去の工事契約書や注文書、請求書などを集めて経験年数を証明する必要があります。また、技術者には常勤性も求められるため、その方の勤務実態なども含めてお話を伺います。
⑤ 財産状況:500万円以上の資金力を確認します
一般建設業許可を取得するには、工事を途中で投げ出すことなく、誠実に履行するための資金力があることも証明しなければなりません。具体的には、自己資本が500万円以上あること、または500万円以上の資金調達能力があることなどが求められます。なお、特定建設業許可では別途、より厳しい財産的基礎の要件があります。
この要件は、以下のいずれかの方法で証明します。
- 直近の決算書で「自己資本」の額が500万円以上ある。
- 会社の銀行口座に500万円以上の預金があり、金融機関発行の「残高証明書」で証明する。
ご相談の際には、直近の決算書の状況をお伺いしたり、預金残高について確認させていただきます。たとえ決算書が赤字や債務超過であっても、残高証明書を使えば許可を取得できる可能性は十分にありますので、諦めずにご相談ください。
⑥ 誠実性と欠格要件:過去の法令違反などを確認します
建設業法では、許可を受けようとする法人の役員などが、一定の欠格要件に該当しないことが求められています。少しデリケートな内容も含まれますが、法律上の必須要件であるため、正直にお話しいただくことが非常に重要です。
具体的には、以下のような点に該当しないかを確認させていただきます。
- 拘禁刑以上の刑に処せられ、その刑の執行を終わり、またはその刑の執行を受けることがなくなった日から5年を経過しない者
- 破産手続開始の決定を受けて復権を得ない者
- 不正の手段で許可を受けたことや、営業停止処分に違反したことなどにより建設業許可を取り消され、その取消しの日から5年を経過しない者 など
これらの要件は、建設工事の適正な施工を確保し、発注者を保護するために定められています。万が一、事実と異なる内容で申請してしまうと、虚偽申請として厳しい罰則を受ける可能性もあります。安心して許可を取得するためにも、ありのままの状況をお聞かせください。
⑦ 【実際の相談事例】許可要件の確認はこのように進めます
先日、建設業許可をご検討中のA社社長から、こんなお問い合わせがありました。
「ホームページで無料相談と書いてあるのを見ました。でも、一体何を聞かれるのでしょうか。相談したら、その場で契約しないといけないものですか?」
初めてのご相談ですから、ご不安に思われるのも無理はありません。私はまず、そのご不安を解消することから始めました。
「お問い合わせありがとうございます。ご不安ですよね。初回のご相談は、A社の状況をお伺いして、許可が取れる可能性がどのくらいあるか、現在の状況を整理して確認する時間です。ですので、相談したからといって必ずご依頼いただく必要は全くありませんので、ご安心ください。」
そうお伝えした上で、初回相談では、これまでご説明してきたような「希望する許可業種」「役員の方の経歴」「資格を持つ従業員さんの有無」「過去の工事実績」「直近の決算内容」などを順番にお伺いすることを説明しました。
そして、「まずはお話をお伺いして、許可要件を大まかに確認させていただきます。もし、実務経験を証明する資料が複雑になりそうな場合は、改めて資料を拝見するお時間をいただくこともあります。まずはお気軽に、会社の現状を整理するつもりでお話しください」とお伝えし、安心してご相談いただくことになりました。
このように、私たちはまずお客様の不安を取り除き、現状を一緒に整理することから始めています。例えば、10年分の実務経験証明が難しいと思われたケースでも、別の方法で要件をクリアできた事例もございます。まずは諦めずに現状をお聞かせください。
当事務所の無料相談と有料相談の違いとは?
「相談は無料なの?有料なの?」という費用に関する疑問は、誰もが気になるところだと思います。当事務所では、お客様のご状況やご要望に合わせて、2つの相談窓口をご用意しています。それぞれの目的と範囲を明確にご理解いただくことで、安心してご利用いただけると考えています。
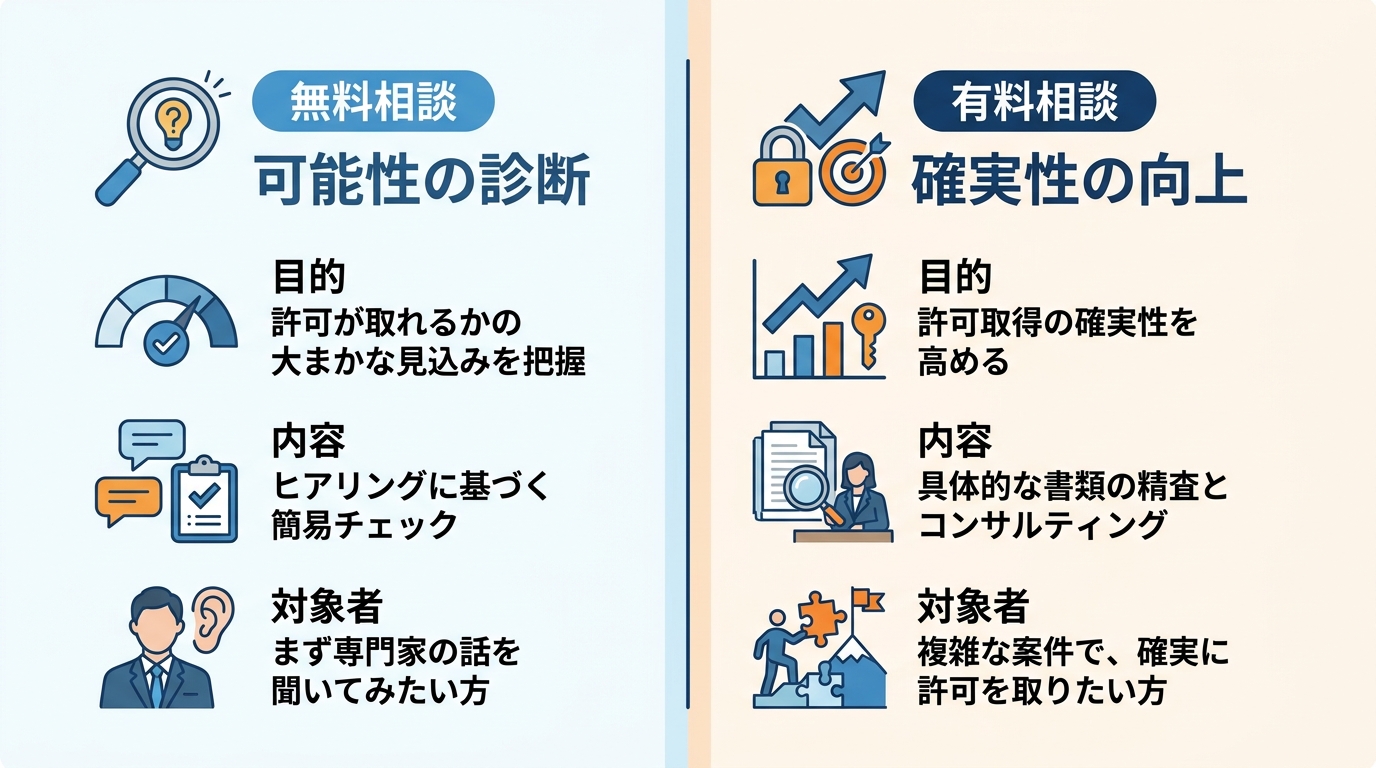
無料相談:許可が取れる「可能性」を診断します
当事務所の無料相談は、「ヒアリングに基づき、貴社が許可要件を満たしているかの大まかな見込みを診断する場」と位置づけています。
【無料相談の範囲】
- お客様からのお話に基づく、許可要件の簡易チェック
- 許可取得までの大まかな流れのご説明
- 概算の費用(行政書士費用や法定費用)のご案内
この段階では、お客様がお持ちの書類(決算書や工事契約書など)を詳細に拝見することはいたしません。あくまでお話の内容をもとにした「診断」であり、確定的な判断ではないことをご理解ください。「まず自社の状況を専門家に話してみたい」「依頼するかどうかを判断するために、一度話を聞いてみたい」という方に最適なステップです。
ご相談をよりスムーズに進めるため、事前にご準備いただくと良い資料もございます。詳しい内容は、無料相談前に準備しておく資料をご覧ください。
有料相談:書類を精査し「確実性」を高めるコンサルティング
一方、有料相談は、「具体的な書類を精査し、許可取得の確実性を高めるための詳細なコンサルティングを行う場」です。
【有料相談が適しているケース】
- 実務経験の証明が複雑で、10年分の注文書や請求書などを細かく確認する必要がある場合
- 複数の業種を同時に申請したく、どの経験や資格がどの業種に対応するか、戦略的な検討が必要な場合
- 他社で「難しい」と言われたが、何とか許可を取りたいと考えている場合
こうしたケースでは、お電話や短いヒアリングだけでは正確な判断が困難です。お客様からお預かりした資料を専門家が時間をかけて分析し、あらゆる可能性を探ります。有料相談では、資料確認を通じて許可取得の見通しをできる限り明確にし、申請方法をご提案します。詳細な資料確認の重要性については、こちらの記事でも解説しています。
ご相談後の流れ:「相談=契約」ではありません
「相談したら、その場で契約を決めなければいけないのでは…」と過度に心配する必要はありません。当事務所では、お客様に十分ご納得いただいた上で、安心してご依頼いただきたいと考えています。
ご相談からご契約までの流れは、以下の通りです。
- 初回相談(無料)
まずはお客様の現状やご要望をじっくりお伺いします。 - お見積りの提示
相談内容に基づき、許可取得にかかる費用の総額を明記したお見積書を提示します。追加料金が発生する可能性についても、事前にご説明します。 - ご検討
お見積書の内容を社内に持ち帰り、じっくりご検討ください。この段階で不明な点があれば、何度でもご質問ください。 - ご契約
サービス内容と費用にご納得いただけましたら、正式にご契約となります。
私たちは、お客様が持ち帰って検討する時間を何よりも大切にしています。お客様の意思を尊重し、無理に契約を勧めることは決してありません。詳しい相談から許可申請の流れについては、こちらのページで体系的に解説していますので、併せてご覧ください。
建設業許可でお悩みの場合は、まず行政書士にご相談ください
建設業許可の申請は、必要書類が10種類以上にも及び、一つひとつの要件を正確に理解して証明していくには、膨大な時間と労力がかかります。もし、書類に不備があれば何度も役所に足を運ぶことになり、その間、社長が本業に集中する時間が失われてしまいます。
「うちの会社は要件を満たしているのだろうか?」
「この経歴で、本当に証明できるのだろうか?」
そんなお悩みを一人で抱え込まず、まずは専門家である私たちにお聞かせください。初回相談をご利用いただくだけで、許可取得までの道筋が明確になり、やるべきことが見えてきます。
当事務所の代表は、行政書士だけでなく、司法書士・社会保険労務士の資格も併せ持っています。そのため、建設業許可だけでなく、関連する会社設立の登記や社会保険の手続きまで、ワンストップでサポートすることが可能です。
当事務所は、法的手続きの面から、地元の中小企業の事業運営を支援しています。「こんな初歩的なことを聞いてもいいのだろうか」などと、ためらう必要は全くありません。会社の現状や今後の事業方針をお聞かせください。許可取得に向けて必要な対応を一緒に整理していきます。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。

