

このページの目次
赤字決算でも経審は受けられる?入札参加資格との関係
近年の資材価格の高騰や人件費の上昇などを受けて、やむを得ず赤字決算となってしまい、「今年は経営事項審査(経審)を受けられないのではないか」「公共工事の入札から外されてしまうのではないか」と強い不安を抱えている建設会社の社長様からのご相談が増えています。
結論から申し上げますと、赤字決算であっても経審の受審自体は問題なく可能です。赤字になったからといって、それだけで経審の手続きを拒否されることはありませんので、まずはご安心ください。
ただし、赤字決算に直面した際には、以下の3つの論点を混同せず、明確に分けて整理する必要があります。
- ① 経審が受けられるか(受審可否)
- ② 経審の点数(Y点・P点)がどうなるか(評点への影響)
- ③ 発注機関の入札に参加できるか(入札参加資格の要件)
これらを切り分けて確認することで、自社の現在地と取るべき対策がはっきりと見えてきます。
赤字決算だけで経審の受審が拒否されることはない
経営事項審査(経審)とは、建設業法第27条の23に基づき、公共工事を直接請け負おうとする建設業者の企業規模や経営状況、技術力などを客観的な数値(点数)として評価する制度です。あくまで「現在の会社の状態をありのままに採点する仕組み」ですので、決算が黒字であることを受審の条件とはしていません。
前提となる建設業許可が有効であり、事業年度終了後4か月以内に「決算変更届(事業年度終了届)」を提出したうえで、登録経営状況分析機関での「経営状況分析」を適正に行えば、赤字決算であっても経審を受審し、結果通知書(総合評定値通知書)を受け取ることができます。
なお、経審の全体像や基本的な手続きの流れについては、公共工事への第一歩!経営事項審査(経審)の仕組みを徹底解説で体系的に解説しています。
「経審の受審」と「入札参加資格の要件」は分けて確認する
経審を問題なく受審できることと、国や都道府県、市区町村などの各発注機関が実施する「入札参加資格審査(いわゆる指名願い)」の要件を満たすことは、別の問題として確認しなければなりません。
ここで多くの経営者様が混同しやすいのが、「単年度の赤字」と「債務超過」の違いです。単年度の赤字とは、その1年間の損益計算書(P/L)において費用が収益を上回り、損失が出た状態を指します。一方で債務超過とは、過去の赤字の蓄積などによって、貸借対照表(B/S)の「負債の部」が「資産の部」を上回り、純資産合計(自己資本)がマイナスになっている状態です。
建設業許可の財産的基礎(一般建設業では自己資本または資金調達能力が500万円以上であることや直前5年間の許可営業実績、特定建設業では欠損比率や自己資本等の厳格な基準)が許可申請・更新時に求められるのと同様に、公共工事の入札参加資格においても、財務状態に関する独自の基準が設けられていることがあります。単年度の赤字だけで直ちに入札参加資格を失うケースは少ないものの、赤字が続いて深刻な債務超過に陥っている場合や、赤字の影響で経審の総合評定値(P点)が下がった結果、発注機関の定める等級(ランク)が下がり、希望する規模の工事に入札できなくなる可能性はあります。そのため、自社がエントリーする発注機関の申請要領を個別に確認しておくことが大切です。
赤字決算が経営状況分析(Y点)の8指標に与える影響
「決算が赤字になったから、経営状況分析の評点(Y点)が大幅に下がってしまう」と決めつけてしまうのは早計です。Y点(0点〜1,595点)は、単年度の最終損益だけで決まるわけではありません。
Y点は、企業の財務状態を「負債抵抗力」「収益性・効率性」「財務健全性」「絶対的力量」という4つの観点から分解し、計8つの財務指標を組み合わせて算出されます。
| 評価の観点 | 財務指標名 | 主な着目点 |
|---|---|---|
| 負債抵抗力 | ① 純支払利息比率② 負債回転期間 | 売上に対する利息負担の重さや、負債総額が月商の何ヶ月分に相当するか |
| 収益性・効率性 | ③ 総資本売上総利益率④ 売上高経常利益率 | 総資本に対する粗利の割合や、売上高に対する経常利益の割合 |
| 財務健全性 | ⑤ 自己資本対固定資産比率⑥ 自己資本比率 | 固定資産が自己資本で賄われているか、総資本に占める自己資本の割合 |
| 絶対的力量 | ⑦ 営業キャッシュフロー⑧ 利益剰余金 | 本業で生み出した資金の額(2期平均)と、これまでの内部留保の蓄積額 |
このように多面的な指標で評価されるため、自社の赤字が「損益計算書のどの段階の赤字なのか」、また「過去の内部留保や借入金の状況はどうなっているか」によって、Y点への影響度合いは大きく異なります。公的な算出基準の枠組みについては、国土交通省の地方整備局などが公開している経営事項審査の評価基準解説もあわせてご参照ください。
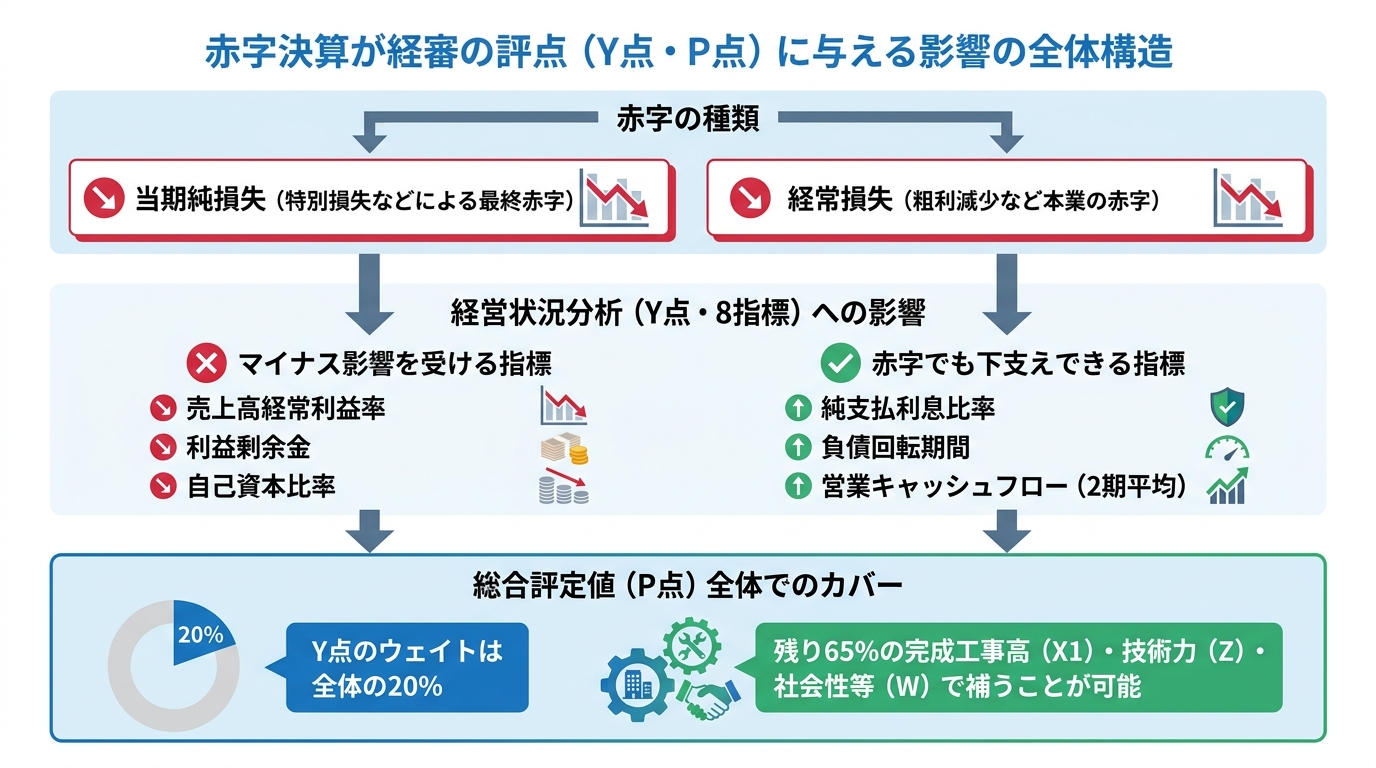
「当期純損失」と「経常損失」で異なる収益性指標への影響
ひとくちに赤字決算といっても、損益計算書(P/L)上の「どの利益がマイナスになっているか」によって、Y点への響き方が変わります。
上の表のとおり、Y点の収益性・効率性を測る指標は「③ 総資本売上総利益率(粗利ベース)」と「④ 売上高経常利益率(経常利益ベース)」の2つです。実は、損益計算書の最終行にある「当期純利益(当期純損失)」そのものを直接計算式に当てはめる指標は、8指標の中に存在しません。
たとえば、本業の工事利益や通常の財務活動を示す「経常利益」までは黒字を確保できているものの、たまたま古い建設機械や不動産を処分した際の固定資産売却損や、災害による損失などを「特別損失」として計上したために、最終的な損益が「当期純損失(赤字)」になったとします。この場合、粗利も経常利益もプラスですので、収益性の2指標はマイナス評価にはなりません。
反対に、資材高騰や外注費の増加によって工事の粗利(売上総利益)自体が減少し、販管費を賄えずに「営業損失」および「経常損失」となっている場合は、「総資本売上総利益率」と「売上高経常利益率」の双方に直接マイナスの影響が及ぶことになります。
赤字の継続が響く「利益剰余金」と「自己資本比率」
「当期純損失」そのものを直接測る指標はないとお伝えしましたが、最終赤字がY点にまったく影響しないわけではありません。当期純損失は、貸借対照表(B/S)の純資産の部を通じてY点に影響を与えます。
決算で当期純損失が計上されると、その分だけ会社がこれまで蓄えてきた内部留保である「⑧ 利益剰余金(絶対的力量の指標)」が減少します。同時に、純資産(自己資本)の合計額も目減りするため、財務健全性を測る「⑥ 自己資本比率」や「⑤ 自己資本対固定資産比率」の数値も低下します。
ただし、この仕組みは裏を返せば、「過去からの利益剰余金(内部留保)が十分に厚い会社であれば、1期程度の赤字では大崩れしにくい」ということを意味します。これまで堅実に黒字を積み重ねて自己資本が充実している企業であれば、単年度の赤字によって利益剰余金が多少減ったとしても、自己資本比率などの水準が高く保たれ、Y点の下落幅を小さく抑えられるケースが少なくありません。
赤字でもY点を下支えする「負債抵抗力」と「営業CF」
損益面が赤字であっても、他の指標が良好であればY点全体を下支えすることができます。特に注目したいのが「負債抵抗力」と「営業キャッシュフロー」です。
Y点の計算式において、負債抵抗力を示す「① 純支払利息比率」と「② 負債回転期間」は非常に大きなウェイトを占めています。金融機関からの借入金・支払利息が少ない会社や、受取利息・配当金が多い会社であれば「① 純支払利息比率」で有利になり、さらに工事未払金や未成工事受入金なども含めた負債総額が月商に対して小さければ「② 負債回転期間」でも良好な評価となるため、たとえ単年度の損益が赤字であっても、これらの指標で高い評価を維持してY点を補うことができます。
また、「⑦ 営業キャッシュフロー」は当期と前期の「2期平均」で算出されるうえ、計算過程において非資金費用である「減価償却費」がプラスとして足し戻されます。さらに、売掛金(完成工事未収入金)の回収が進んでいたり、未成工事受入金が増えていたりすれば、帳簿上の経常利益は赤字であっても、営業キャッシュフローの数値はプラスを維持できる場合があります。このように、8つの指標が互いに補い合う構造になっているため、「赤字=Y点の壊滅的な低下」とは限らないのです。
Y点の低下が総合評定値(P点)全体に及ぼす影響
ここまで経営状況分析(Y点)への影響を見てきましたが、発注機関が入札参加資格のランク付け(格付け)などに用いるのは、原則としてY点単体ではなく「総合評定値(P点)」です。
仮に赤字決算の影響でY点が下がってしまったとしても、それがそのままP点全体の大幅な下落に直結するわけではありません。P点の算出構造から、全体への影響度を冷静に把握しておきましょう。
P点におけるY点のウェイト(20%)とX2点への影響
総合評定値(P点)は、以下の5つの評価項目にそれぞれの係数(ウェイト)を掛けて合算することで算出されます。
【P点の算出式】
P = 0.25×X1 + 0.15×X2 + 0.20×Y + 0.25×Z + 0.15×W
- X1(完成工事高):25%
- X2(自己資本額・平均利益額):15%
- Y(経営状況):20%
- Z(技術力):25%
- W(その他の審査項目/社会性等):15%
この計算式から分かるとおり、Y点がP点全体に占める割合は「20%(0.20)」です。つまり、赤字決算によってY点そのものが「100点」下がったとしても、P点全体に対する直接のマイナス影響は「20点(100点×0.20)」に圧縮されます。
なお、赤字決算は経営規模を測る「X2点(ウェイト15%)」にも一部影響します。X2点は、「自己資本額」と「平均利益額」から算出されます。この平均利益額は、各期の「営業利益+減価償却実施額」を基礎として2期平均で算定されるためです。しかし、自己資本額は2期平均を選択することも可能であり、利益額も減価償却費を加算した2期平均で計算されるため、前期が黒字であったり減価償却費が計上されていたりすれば、単年度の赤字だけでX2点が極端に落ち込むケースは限定的です。
完成工事高(X1)・技術力(Z)・社会性等(W)で補う視点
P点の残りの65%は、財務状況とは直接関係のない項目で構成されています。具体的には、工事の売上規模を示す「完成工事高(X1:25%)」、有資格者の数や元請としての実績を示す「技術力(Z:25%)」、そして労働福祉の状況や建設機械の保有、法令遵守などを評価する「社会性等(W:15%)」です。
たとえば、資材高騰の影響で利益率は下がってしまったものの、工事の受注自体は順調で「完成工事高(X1)」が伸びている場合や、社員が新たに国家資格を取得して「技術職員数(Z)」が増えている場合は、それらのプラス評価がY点のマイナス分を打ち消してくれます。
また、W点(社会性等)には、所属する業界団体を通じた防災協定の締結による加点など、財務状況にかかわらず取り組み次第で点数を積み上げられる項目が多く用意されています。赤字決算のときこそ、財務指標(Y点)だけに目を奪われず、P点全体で目標ランクを維持できないかという広い視点を持つことが重要です。
赤字決算のときに確認したい経審対策と相談のタイミング
赤字決算となってしまった、あるいは今期が赤字見込みとなりそうな場合、点数の下落を最小限に抑えて次回の入札参加への悪影響を防ぐためには、どのような対策を取ればよいのでしょうか。
最も大切なのは、「自社の赤字で実際に何点下がるのかは、試算してみなければ分からない」という前提に立ち、早い段階で現状を数値化して対策を打つことです。
決算書をもとにした事前シミュレーションで影響度を把握する
ここまで解説してきたとおり、経審のY点やP点は8つの財務指標の複雑な絡み合いや2期平均の計算が含まれるため、決算書の数字を眺めているだけでは「結局何点になるのか」を正確に予測することはできません。頭の中で「きっと大幅に下がるはずだ」と悩んでいても、具体的な対策にはつながらないのです。
実際に当事務所でお受けしたご相談の中にも、まさに同じお悩みを抱えていらっしゃったケースがあります。
公共工事の受注を目指している建設会社A社から、「今年は資材価格の高騰などで赤字決算になってしまいました。赤字でも経審を受けられるのでしょうか」とご相談がありました。
経審は赤字決算でも受審できますが、経営状況の評価には影響する場合があります。
そこで、決算書をお預かりして経審専用ソフトで評点をシミュレーションし、赤字による影響を確認するとともに、技術者の資格や社会性等の評価項目も含め、点数改善の余地を検討することになりました。
A社の社長様も、最初は「もう今年は入札を諦めるしかないかもしれない」と暗い表情をされていましたが、実際に専用ソフトで試算してみると、過去の内部留保や借入金の少なさが幸いし、想像していたほどの大幅な点数下落にはならないことが判明しました。このように、まずは行政書士による経審の事前シミュレーションを活用し、「赤字で実際に何点変わるのか」「目標とする入札ランクのボーダーラインを維持できるのか」を客観的に把握することがすべての第一歩となります。
建設業財務諸表への適正な組み替えと借入金・自己資本の見直し
シミュレーションと並行して確認したいのが、財務諸表の作り方と貸借対照表の見直しです。
経審では、税理士が作成した税務申告用の決算書をそのまま使うのではなく、建設業法施行規則のルールに基づいた建設業財務諸表への組み替えを行って審査を受けます。税務申告用の決算書から建設業財務諸表へ組み替える際には、完成工事原価、販売費及び一般管理費、兼業事業に係る売上・原価などを、その実態に従って正しく区分する必要があります。誤った区分によって売上総利益などの数値が本来あるべき金額と異なれば、Y点にも影響するため、評点対策以前の問題として適正な財務諸表を作成することが重要です。
さらに、まだ決算日を迎える前であれば、手元の余剰資金で不要な短期借入金を返済して負債総額を圧縮したり、使っていない遊休資産を整理したりすることで、負債回転期間や自己資本比率を改善できる余地があります。社長個人からの借入金(役員借入金)がある場合には、それを資本金に振り替えるDES(債務の株式化)を行って自己資本を厚くする手法なども選択肢に入ります。当事務所では行政書士業務だけでなく司法書士として増資の商業登記まで一貫して対応しておりますので、税理士の先生とも連携しながら法務・財務の両面で無理のない対策を検討することが可能です。
技術者資格(Z点)や社会性項目(W点)の加点漏れを点検する
赤字によってY点の下落がある程度避けられない場合には、財務以外の項目である「Z点(技術力)」や「W点(社会性等)」で、本来得られるはずの点数を落としていないかを徹底的に点検します。
実務の現場でよく見受けられるのが、「会社としての実態は要件を満たしているのに、申請時の申告漏れや証明書類の準備不足で加点されていない」というケースです。たとえば、以下のような項目に漏れがないかを確認します。
- 社員が新たに取得した国家資格や、実務経験による技術者資格の追加計上
- 1級有資格者の監理技術者講習の受講有無と有効期限の確認
- 建設業退職金共済(建退共)の加入・履行証明書の取得と適切な反映
- 法定外労災補償制度への加入や、加点対象となる建設機械の保有・検査記録の確認
- ワーク・ライフ・バランスに関する認定や、知識及び技術又は技能の向上に関する取り組みの状況
なお、W点(社会性等)の評価項目は法改正による見直しが定期的に行われており、2026年7月の制度改正においても審査項目の見直しが実施されています。最新の基準に照らし合わせて自社の加点余地を洗い出すには、行政書士だけでなく労働社会保険諸法令に精通した社会保険労務士の視点も役立ちます。
決算確定後では変更できない事項と専門家へ早期相談するメリット
経審の対策を進めるうえで絶対に知っておかなければならないのが、「審査基準日(原則として直前の決算日)を過ぎてしまうと、後から変更できない事項が多い」というタイムリミットの存在です。
経審では、決算日時点の財務状態をはじめ、審査基準日時点の状況によって判定される項目が多くあります。そのため、決算日を過ぎてから「Y点が下がりそうだから借入金を返済しよう」などと借入金を返済したり増資を行ったりしても、その審査基準日の貸借対照表には反映されません。また、W点についても審査基準日時点で一定の要件を満たしていることが必要な項目があります。一方、証明書の取得や不足資料の整備など申請までに対応できる事項もあるため、項目ごとに確認する必要があります。
もっとも、すでに赤字で決算日を迎えてしまった後であっても、諦める必要はありません。先ほど触れた「建設業財務諸表への適正な組み替え」や「すでに要件を満たしているZ点・W点の加点漏れ防止」は、決算確定後から経審の申請準備を行う段階でも十分に間に合います。
理想的なのは、今期の損益が赤字になりそうだと見込まれた決算前の早い段階で、経審の年間スケジュールを見据えて試算を行うことです。しかし、すでに決算を終えられた段階であっても、現状の決算書から1点でも多く正当な評価を引き出すための工夫は可能です。
当事務所は、行政書士・社会保険労務士・司法書士の3つの資格を活かし、経審の評点シミュレーションから建設業財務諸表の作成、労務環境の整備によるW点対策、資本政策に伴う変更登記まで、ワンストップで中小建設会社の社長様をサポートしております。「赤字になってしまったが、今年の経審と入札がどうなるか不安だ」とお悩みの際は、どうぞお一人で抱え込まず、お早めに当事務所までご相談ください。

司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。


