

このページの目次
決算変更届で5年前の納税証明書が取れない理由と交付制限
建設業許可の更新時期が近づき、慌てて過去数年分の決算変更届(決算終了後の変更届出書)をまとめて提出しようとした際、「古い事業年度の納税証明書が取得できない」という深刻なトラブルに直面する建設業者様は少なくありません。
日常の現場業務や経営に追われるあまり、毎年の届出がつい後回しになってしまう事情は、中小企業の皆様のお話を伺う中でよく耳にします。しかし、いざ過去にさかのぼって届出を行おうとしたとき、行政機関の窓口で古い年度の納税証明書が発行されず、通常の添付書類を揃えられなくなる問題が立ちはだかります。
まずは、なぜ過年度の納税証明書が取得できなくなるのか、その法的な前提と行政上のルールについて整理していきましょう。
過年度の決算変更届にも事業税の納税証明書が必要
建設業許可(知事許可・大臣許可)を受けている事業者は、毎事業年度が終了した後に決算変更届を提出する義務があります。この届出には、1年間の工事実績をまとめた「工事経歴書」や建設業法上の様式で作成する「財務諸表」などとあわせて、神奈川県知事許可の場合は、所定の納税証明書を添付する必要があります。
神奈川県知事許可を受けている建設業者の場合、添付すべき納税証明書は以下の通りです。
- 法人の場合:県税事務所が発行する「法人事業税」の納税証明書(届出対象となる事業年度分)
- 個人事業主の場合:県税事務所が発行する「個人事業税」の納税証明書(前々年所得分=届出対象となる決算年の前年所得分)
もし、過去5年分の決算変更届が未提出であり、更新申請の前に5年分をまとめて提出しようとするならば、原則として5期分すべての届出書それぞれについて、対応する年分の納税証明書(計5通)を添付しなければなりません。なお、個人事業主が過年度分を提出する際は、届出対象の決算年そのものではなく「その前年の所得に対する個人事業税」の証明書が各年分必要となるため、対象年を混同しないよう注意が必要です。
決算変更届は1期ごとに独立した手続きとして扱われます。そのため、たとえ社内に過去5年分の決算書や請求書がすべて残っていたとしても、公的な添付書類である納税証明書が1期分でも欠けてしまえば、通常の形式審査では「書類不備」となり、窓口でそのまま受け付けてもらうことができなくなるのです。
神奈川県の県税納税証明書には法定納期限による交付制限がある
では、なぜ古い事業年度の納税証明書を県税事務所で取得することができないのでしょうか。その直接の原因は、神奈川県における県税納税証明書の交付可能期間に制限が設けられていることにあります。
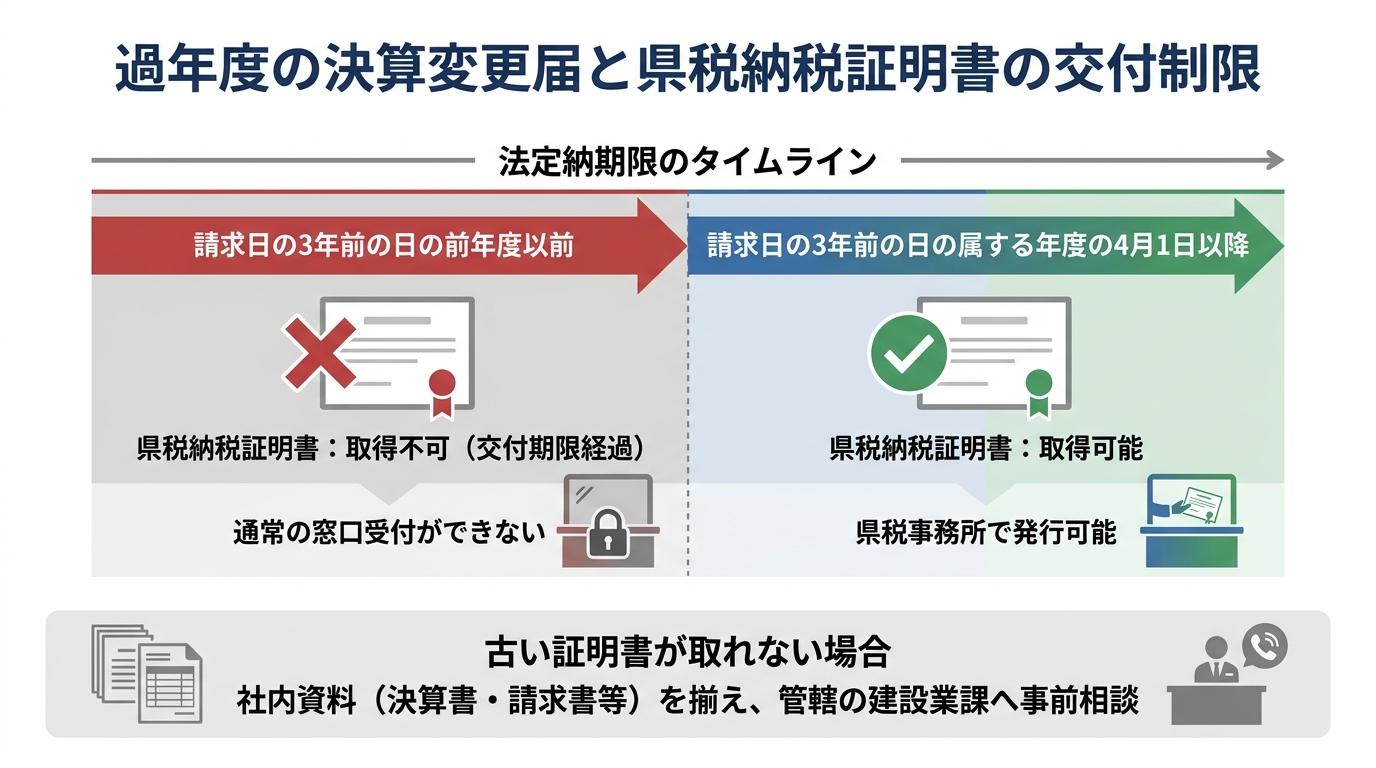
神奈川県の県税事務所において、納付等で完結している法人事業税や個人事業税の納税証明書は、法定納期限が「請求日の3年前の日の属する県の会計年度(4月1日〜翌年3月31日)の前年度以前」である場合には交付できないと定められています。たとえば2026年10月31日に請求する場合、2023年4月1日以降に法定納期限が到来したものが交付対象となり、事業年度の期数だけで一律に決まるのではなく、請求する日と各期の法定納期限の関係によって取得可否が判定されます。
| 法定納期限の時期(請求日を基準に判定) | 県税納税証明書の取得可否 | 決算変更届の通常の窓口受付 |
|---|---|---|
| 請求日の3年前の日の属する県の会計年度の初日(4月1日)以降 | 取得可能(県税事務所で発行) | 通常通り受付可能 |
| 請求日の3年前の日の前年度(3月31日)以前 | 原則として取得不可(交付期限経過) | 添付書類不足により通常の受付不可 |
つまり、5年ごとの許可更新のタイミングになって初めて「5年分の決算変更届を出していなかった」と気づいた時点では、5年前などの古い事業年度分については、すでに交付可能期間を過ぎており、通常の納税証明書としては取得できないケースが生じます。
なお、大臣許可業者が必要とする国税(法人税や申告所得税)の納税証明書についても同様に交付請求できる期間には制限があります。国税における証明書の交付期間や手続きの基本ルールについては、国税庁の納税証明書請求手続きの解説もあわせてご参照ください。
【解決事例】5年前の納税証明書なしで決算変更届を出した経緯
「5年前の納税証明書が取れないなら、もう決算変更届は出せないし、建設業許可の更新も諦めるしかないのだろうか……」と、頭を抱えてしまう経営者様もいらっしゃるかもしれません。
しかし、過年度の納税証明書が取得できない場合でも、状況に応じた対応をとることで手続きを進められる余地があります。当事務所では、まさに5年間にわたり決算変更届を提出しておらず、過年度の納税証明書が取得できなくなった状態から、無事に5年分の届出と許可更新を完了させた実績がございます。
ここでは、当事務所(司法書士・行政書士・社会保険労務士いがり綜合事務所)が実際にサポートした、神奈川県内の建設会社であるA社様の解決事例をご紹介します。なお、当事務所へご相談いただくきっかけとして、前任の行政書士が廃業して過去の申請書副本が手元にない状態から許可更新を行った別事例もございますが、今回のA社様のケースは「5年分の書類作成と、取得不能となった納税証明書への対応」が最大の焦点となった事案です。
5年分の決算書や請求書を収集し過年度の届出書を作成
A社様の社長から当事務所へご相談をいただいたのは、5年に一度の建設業許可の更新期限がすぐ目の前に迫っているタイミングでした。
顧問税理士の先生からのご紹介でお話を伺うと、A社様は5年間一度も決算変更届を提出していなかったのです。「前の行政書士から変えたい」とのことで詳しく事情をお聞きすると、「決算変更届が毎年必要なのに、何の案内もないし、5年前から連絡すら来なかった」と、社長は強い憤りと同時に、このままでは許可が失効してしまうのではないかという深い焦りを抱えていらっしゃいました。
更新申請を受理してもらうためには、何としても未提出である5年分の決算変更届をすべて作成し、先に提出しなければなりません。私はすぐに社長と経理ご担当者様にご協力をお願いし、社内に眠っていた過去5年分の確定申告書・決算書、そして当時の工事の注文書や請求書、入金記録などを徹底的にかき集めてもらいました。
集まった膨大な資料を当事務所でお預かりし、5年前、4年前、3年前と過去の事業年度ごとに1期ずつ資料を確認しながら、請負金額や工期、元請・下請の区分などを整理していきました。また、税理士が作成する税務上の決算書と、建設業法で求められる財務諸表とでは勘定科目のルールが異なるため、1期ずつ正確に数字を組み替える作業を進め、無事に5年分の決算変更届一式を作り上げることができました。
より具体的な手順については、税理士の決算書は転記NG?建設業許可の財務諸表作成術をご覧ください。
県税事務所で交付不可と判明し建設業課への相談で解決
社内の資料から5年分の工事経歴書と財務諸表が完成し、ほっと一息ついたのも束の間、ここで大きな壁にぶつかりました。それが、「5年前の納税証明書を取得できないこと」でした。
添付書類である法人事業税の納税証明書を5年分取得しようと県税事務所に相談したところ、担当者から「神奈川県では3年分しか出せない扱いとなっています」と告げられたのです。窓口の方からは「そういう建設業者さんはよくいますよ〜」とにこやかに説明していただいたものの、実務を預かる私としては、5年前の納税証明書を添付できず、そのままでは通常の提出書類を整えられないという深刻な問題に直面しました。どれだけ正確な計算書類を作っても、法定の添付書類が揃わなければ届出が止まってしまいます。
しかし、ここで立ち止まるわけにはいきません。私はすぐに管轄庁である神奈川県建設業課へ赴き、これまでの経緯と「5年分の決算変更届を作成したが、県税事務所の交付期間制限により古い年度の納税証明書がどうしても取得できない」という事情を包み隠さず説明し、個別相談を行いました。
その結果、今回のA社様のケースにおいては、納税証明書が取得できない理由と今後法令を遵守する旨を記載した「始末書」を添付することで、納税証明書がない5年前の決算変更届も正式に受付してもらえることになったのです。こうして5年分の届出をすべてクリアしたA社様は、期限内に更新申請も無事に終え、社長にも心から安堵していただくことができました。
過年度の納税証明書が取得できないときの具体的な対応手順
A社様の事例のように、過去の納税証明書が交付期間切れで取得できなくなった場合でも、正しい手順を踏んで対処すれば道は開けます。
一方で、最も避けなければならないのは、「書類が足りないけれど、とりあえずそのまま郵送してしまおう」と自己判断で不完全な書類を送りつけたり、「どうせ出せないから」と放置したりすることです。現在、過年度の決算変更届と納税証明書の取得でお困りの方は、以下の3つのステップに沿って冷静に対応を進めてください。
取得可能な年度の証明書と過去5年分の社内資料を揃える
最初のステップは、取得可能な年度の納税証明書の確保、未提出年度の社内資料の収集、そして届出書類の作成と内容確認を漏れなく行うことです。
行政庁に個別相談を持ちかける際、「納税証明書も取れませんし、昔の請求書も見当たらないので工事経歴書も適当にしか書けません」という状態では、担当者も救済のしようがありません。誠意をもって法令上の義務を果たす姿勢を示すためにも、まずは以下の準備を徹底します。
- 取得可能な年度の納税証明書を確保する:請求日と各期の法定納期限を確認し、県税事務所で交付を受けられる年度については、事業年度が記載された法人事業税または個人事業税の納税証明書を取得します。
- 未提出年度すべての社内資料を収集する:過去5年分の確定申告書控え(決算報告書・勘定科目内訳明細書を含む)、工事の契約書・注文書・請求書・通帳の入金履歴などを社内や顧問税理士のもとから集めます。
- 過年度の届出書類一式を完成させる:集めた資料をもとに、未提出であるすべての事業年度について、建設業法に準拠した財務諸表や工事経歴書、事業報告書などを正確に作成します。
自己判断せず管轄の建設業課へ個別相談して指示を仰ぐ
手元で作成できる過年度の届出書類一式と、取得可能な年度の納税証明書が揃ったら、次のステップとして管轄の行政庁(神奈川県知事許可であれば神奈川県建設業課)へ事前に個別相談を行います。
なお、神奈川県建設業課の窓口は2025年3月に横浜市中区日本大通(神奈川県住宅供給公社ビル)へ移転しており、現在も決算変更届などの一部の届出については郵送での受付が継続されています。神奈川県における窓口審査や建設業許可申請・届出の郵送ルールは手続きの種類によって厳密に定められていますが、添付書類である納税証明書が不足しているイレギュラーなケースでは、事前の確認なしにいきなり郵送することは絶対に避けてください。
不足書類があるまま郵送しても、単なる「書類不備」として返送されてしまう可能性が高く、更新期限までの貴重な時間を浪費することになります。必ず事前に建設業課の窓口や電話等で「過年度の決算変更届を提出したいが、県税事務所の交付期間制限により○年前の納税証明書が取得できない」と事情を説明し、どのような代替措置や追加書類(始末書や確定申告書の控えの提示など)が必要か、担当部署の具体的な指示を仰いでください。
始末書での受付は個別判断のため事前確認が不可欠
ここで、専門家として皆様に必ずお伝えしておきたい重要な注意点があります。それは、「始末書さえ添付すれば、どんな案件でも無条件で受け付けてもらえる」という一般的な制度が存在するわけではない、ということです。
前章でご紹介したA社様の解決事例は、あくまで過去5年分の決算書や請求書から正確な届出書類をすべて作り上げたうえで、当事務所から神奈川県建設業課へ個別に事情を説明して相談した結果、その事案において認められた対応にすぎません。
過去に何度も同じような未提出を繰り返している場合や、他の変更届(役員変更や専任技術者の変更など)も長期間放置されている場合、あるいは管轄する都道府県や審査の時期によっては、指導内容や求められる代替資料が異なる可能性も十分にあります。「ネットの記事で始末書を出せばいいと書いてあったから」と独自の書面を作って提出するのではなく、必ずご自身の会社の状況を行政庁へ伝えて個別確認を行うことが不可欠です。
決算変更届は毎年4か月以内の提出義務!放置せず早期相談を
ここまで、過年度の納税証明書が取得できない場合の対処法をお話ししてきましたが、そもそもこうしたトラブルが起きる根本原因は「決算変更届の未提出」にあります。最後に、建設業法上の本来のルールとリスクを再確認しておきましょう。
更新時のまとめ提出はNG!未提出には罰則や更新不可のリスク
建設業者様の中には、「決算変更届は5年ごとの許可更新のときに、5年分まとめて出せばいいものだと思っていた」と誤解されている方が少なからずいらっしゃいます。しかし、これは明確な誤りです。
決算変更届は、建設業法第11条第2項に基づき、「毎事業年度終了後4か月以内」に提出しなければならない法的義務がある手続きです(たとえば3月決算の法人であれば、毎年7月末日が提出期限となります)。
神奈川県の手引き等でも厳しく案内されている通り、決算変更届を期限内に提出せず放置し続けることには、会社経営を揺るがす以下のような重大なリスクが伴います。
- 許可の更新や業種追加ができない:未提出の事業年度が1期分でもあると、5年ごとの許可更新申請や、新たな業種追加・般特新規などの申請が一切受け付けてもらえません。更新期限までに解消できなければ許可は失効します。
- 建設業法上の罰則・監督処分の対象になる:正当な理由なく届出を怠った場合、建設業法第50条に基づき「6か月以下の拘禁刑または100万円以下の罰金」という罰則の対象となるほか、行政庁からの指導を受けるリスクがあります。
- 対外的な信用力の低下:決算変更届は行政庁で一般の閲覧に供される書類です。提出されていない状態が続くと、元請業者や金融機関から「法令遵守(コンプライアンス)ができていない会社」と見なされ、取引や融資に悪影響を及ぼす恐れがあります。
このテーマの全体像については、建設業許可の更新期限!5年ごとの手続きと失敗しない手順で体系的に解説しています。
納税証明書が取れなくても更新を諦めず専門家へご相談を
「5年前の納税証明書が県税事務所で取れないと言われてしまった」「何年も決算変更届を出しておらず、もうすぐ更新期限が来てしまう」「今の行政書士から連絡が来なくて困っている」
もし今、そのような窮地に立たされていたとしても、どうか建設業許可の更新を諦めたり、気まずさから決算変更届をさらに放置したりしないでください。
複数年分の決算書や請求書をひっくり返して建設業法上の財務諸表を作成し、さらに納税証明書の不足について建設業課と個別に折衝を行う作業は、本業を抱える社長様や経理ご担当者様にとって途方もない負担となります。また、今回の事例のように前任者からの案内不足などでお困りの場合は、途中のタイミングであっても建設業許可の担当行政書士を変更することは十分に可能です。
私ども「司法書士・行政書士・社会保険労務士いがり綜合事務所」は、川崎・横浜エリアをはじめとする神奈川県内の中小企業の社長様に寄り添い、「聞く力」と「解決力」で困難な状況を打開することを強みとしています。行政書士としての許認可手続きはもちろん、司法書士としての役員変更登記や、社会保険労務士としての労務・社会保険手続きまで、3つの国家資格を活かしたワンストップサービスで関連手続きをまとめてサポートいたします。
手元の書類が揃っていなくても構いません。建設業許可の無料相談に向けた事前準備資料がすべて整っていない段階でも、現状を丁寧にお伺いし、更新期限や未提出の事業年度、不足している書類の状況を確認したうえで、必要な対応手順をご一緒に検討します。「こんな状態だけど相談していいのだろうか」と躊躇なさらず、1日も早く当事務所へお声掛けください。
建設業許可の更新や過年度の決算変更届に関するご相談は、いがり綜合事務所への問い合わせフォームよりお気軽にお問い合わせください。

司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。


