

Archive for the ‘決算変更届・経審・入札’ Category
税理士の決算書は転記NG?建設業許可の財務諸表作成術
「税理士の決算書と数字が合わない…」建設業財務諸表でよくあるお悩み
「顧問税理士から決算書はもらったけれど、建設業許可で使う財務諸表の様式と全然違う…どう書き写せばいいの?」
「見よう見まねで数字を入れてみたけど、合計が合わなくてパニック…」
建設業許可をお持ちの会社の経理や総務のご担当者様から、こうしたご相談を多くお受けします。特に、年に一度の決算変更届の時期になると、そのお悩みは深刻さを増します。
事業者様から寄せられるリアルな声
- ● 「税理士に聞いたら『この様式では作れない』と断られてしまって…」
- ● 「一度、自社で作成して提出したのですが、『数字が合っていません』と行政庁から突き返されてしまいました。でも、どこがどう違うのかさっぱり…」
- ● 「そもそも、この作業は税理士と行政書士、どちらにお願いするのが正解なんですか?」
こうしたお悩みは、決してあなただけが抱えているものではありません。建設業の財務諸表作成は、税務会計とは異なる知識に基づき、税務申告用の数値を建設業法上の様式に組み替える作業です。
多くの方が建設業の財務諸表も税理士が作成するもの、とお考えかもしれませんが、実は許認可のプロである行政書士が手がけることが一般的です。当事務所でも、税理士から受け取った決算書と申告書の一部をお預かりし、建設業法に準拠した財務諸表を作成して、決算変更届の提出まで一括で代行しています。
この記事では、なぜ税理士の決算書をそのまま使えないのか、という根本的な理由から、具体的な数字の「翻訳」方法、そして誰もがつまずく「数字が合わない」問題の解決策まで、専門家の視点から分かりやすく解説していきます。建設業の会計処理の全体像については、建設業許可の基礎知識で体系的に解説していますので、併せてご覧ください。
税理士の決算書をそのまま転記してはいけない2つの理由
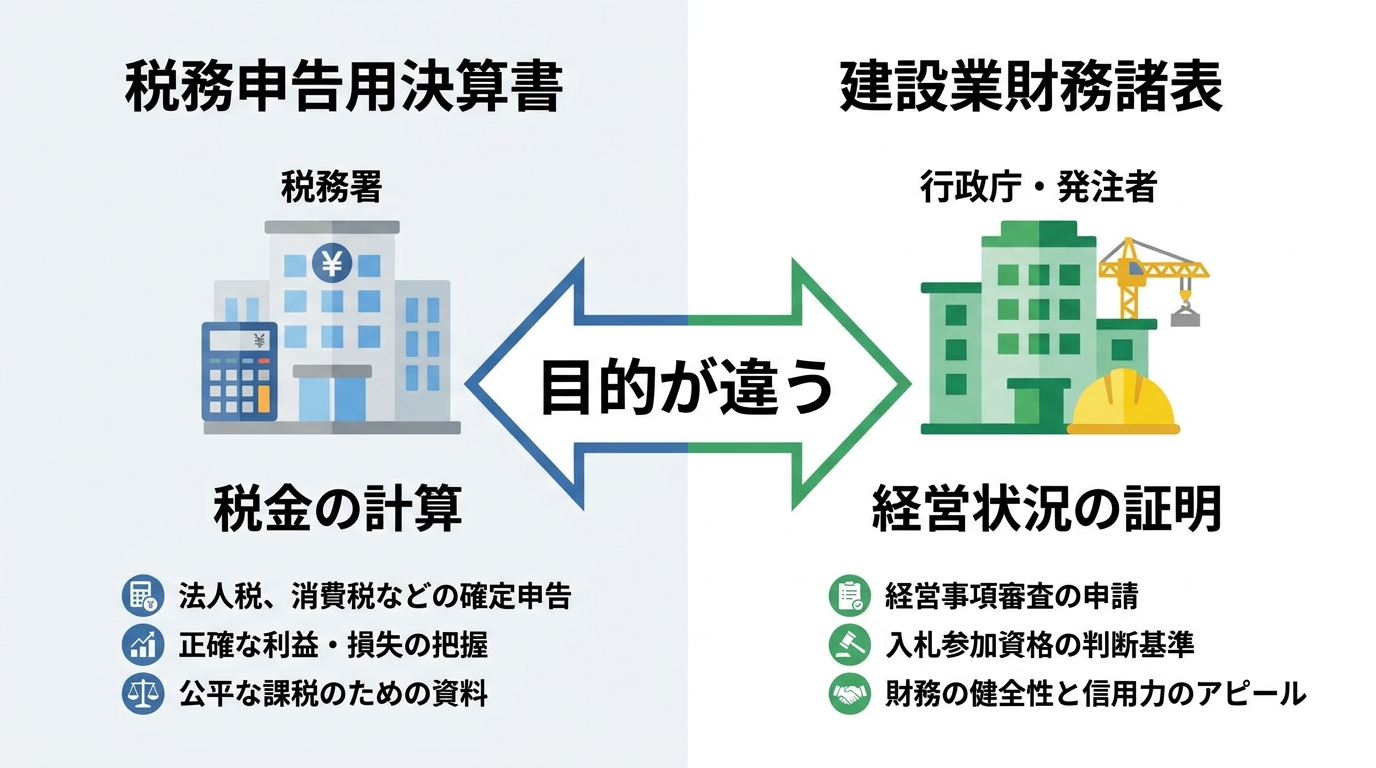
まず、大前提として「税理士が作成した決算書は、建設業許可の申請や更新、決算変更届にはそのまま使えない」ということをご理解ください。これは、決して税理士の先生の書類が間違っているわけではありません。書類が作られた「目的」と準拠する「法律」が根本的に異なるためです。
理由1:書類の「目的」が違う(税金計算 vs 経営状況の証明)
税理士が作成する決算書(法人税申告書に添付するもの)の最大の目的は、会社法上の計算書類として会社の財政状態や経営成績を示すとともに、所得を正確に計算し、適正な税額を納税することです。税務署に対して、会社の利益がいくらで、それに対していくらの税金を納めるのかを報告するための書類といえます。
一方で、建設業許可で求められる財務諸表の目的は、「会社の財産状況や経営状態が健全であることを、発注者や行政庁に示すこと」にあります。この会社に工事を任せても大丈夫か、許可を維持するに足る財務基盤があるか、といった点を証明するための資料なのです。
目的が違えば、当然、情報の見せ方や重視される勘定科目も変わってきます。税務申告用の決算書を基礎資料として、建設業法上の様式と勘定科目に合わせて整理し直す作業が必要になります。
理由2:準拠する「法律」と「様式」が違う
税務申告で使う決算書は、法人税法や会社法などのルールに基づいて作成されます。ある程度のフォーマットはありますが、会社の実態に合わせて比較的柔軟に勘定科目を設定することも可能です。
しかし、建設業財務諸表は、建設業法および建設業法施行規則で、様式や使用する勘定科目が定められています。建設業法施行規則で定められたフォーマットに、定められたルール通りに数字を落とし込まなければ、受理してもらえません。つまり、自由な形式は一切認められないのです。
この「法律」と「様式」の違いこそが、単純な転記ではなく、専門的な知識に基づいた「翻訳作業」が不可欠となる決定的な理由です。
建設業財務諸表への「翻訳」術|勘定科目の基本組替えルール
それでは、具体的にどのように税務申告用の決算書を「翻訳」していくのでしょうか。ここでは、最も基本的ないくつかの勘定科目の組替え(変換)ルールをご紹介します。お手元にご自身の会社の決算書をご用意いただくと、より理解が深まるはずです。
代表的な勘定科目の組替え例
建設業会計では、特有の勘定科目が使われます。税務上の一般的な科目から、建設業法で定められた科目に置き換える作業が必要です。代表的なものは以下の通りです。
| 税務申告用の勘定科目 | 建設業財務諸表の勘定科目 | 内容 |
|---|---|---|
| 売上高(完成した建設工事に係るもの) | 完成工事高 | 完成した工事の売上 |
| 売掛金(完成した建設工事に係るもの) | 完成工事未収入金 | 完成した工事で、まだ入金されていない代金 |
| 仕掛品、未成業務支出金(未完成工事に対応するもの) | 未成工事支出金 | まだ完成していない工事のためにかかった経費 |
| 買掛金、工事未払費用(完成した建設工事に係るもの) | 工事未払金 | 工事に関連する材料費や外注費で、まだ支払っていない代金 |
このように、建設業の実態(工事が完成したか、まだか)を明確に表すための科目に組み替えるのが基本となります。
【要注意】兼業事業がある場合の分け方
建設会社の中には、建設工事だけでなく、不動産の賃貸や物品の販売、コンサルティングなど他の事業(兼業事業)を行っているケースも少なくありません。この場合、非常に重要な注意点があります。
それは、「すべての売上や費用を建設業の科目にまとめてはいけない」ということです。
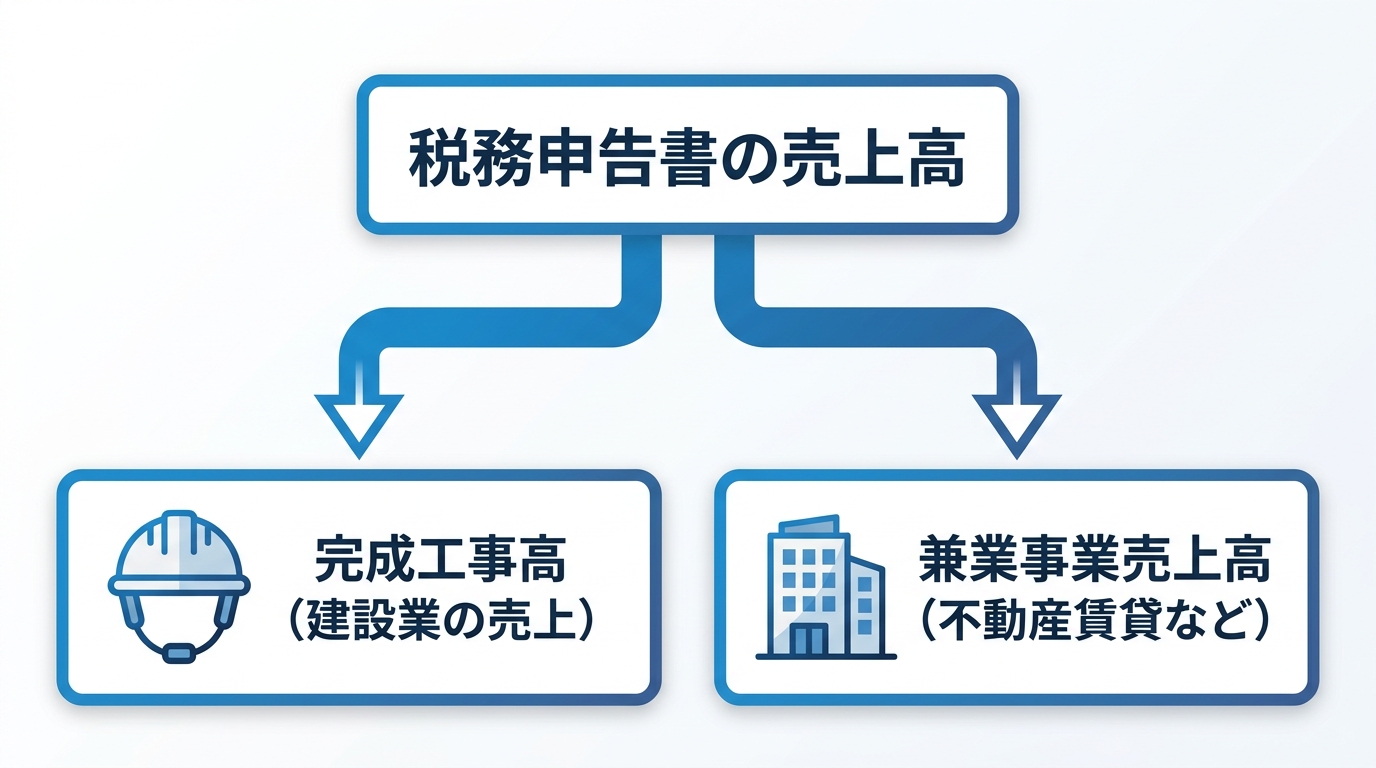
例えば、税務申告書の「売上高」に、建設工事の売上と不動産賃貸の売上が合算されている場合、これをすべて「完成工事高」に計上してはいけません。正しくは、以下のように明確に分ける必要があります。
- 建設工事の売上 → 完成工事高
- 不動産賃貸の売上 → 兼業事業売上高
これは、売掛金や原価などの他の科目についても同様です。建設工事に関連するものと、兼業事業に関連するものを、一つひとつ丁寧に仕分けしていく地道な作業が求められます。この仕分けを誤ると、後述する整合性チェックで数字が合わなくなる原因になります。兼業による事業拡大を目指す際には、会計処理の複雑化も念頭に置く必要があります。
科目名は変わっても、会社全体の数字まで変わるわけではない
ここで、建設業財務諸表を作成するうえで非常に重要な考え方を押さえておきましょう。
税務申告用の決算書から建設業財務諸表を作成するときは、「売掛金」を「完成工事未収入金」に、「仕掛品」を「未成工事支出金」にするなど、建設業特有の勘定科目へ組み替えることがあります。また、建設業以外の事業を行っている場合には、売上高を「完成工事高」と「兼業事業売上高」に分ける必要があります。
しかし、これはあくまで科目を組み替えたり、建設業と兼業事業に分けたりしているだけで、会社全体の財産や損益そのものを変更する作業ではありません。
例えば、税務申告用の損益計算書で売上高が1億円あり、その内訳が建設工事8,000万円、不動産賃貸2,000万円であれば、建設業財務諸表では「完成工事高8,000万円」「兼業事業売上高2,000万円」と区分します。しかし、両者を合計した売上高は、元の決算書と同じ1億円です。
貸借対照表についても同様です。売掛金の一部を完成工事未収入金へ、仕掛品の一部を未成工事支出金へ組み替えても、資産合計そのものが勝手に増えたり減ったりするわけではありません。
つまり、建設業財務諸表の作成では、
「科目や内訳は変わる。しかし、最終的な会社全体の数字は元の決算書と整合していなければならない」
という考え方が基本になります。
この原則を理解しておくと、作成した財務諸表の数字が合わないときにも、「どこかの科目を二重計上していないか」「どこかへの振り分けが漏れていないか」と原因を探しやすくなります。
【重要】建設業財務諸表の数字が合わない原因とチェックリスト
いよいよ、この記事の核心部分です。多くの方が頭を抱える「数字が合わない」問題。これは、単なる計算ミスではなく、書類間の「関連性」を理解していないことが原因で起こります。プロが実践している整合性のチェック方法を、2つのリストにまとめました。
チェックリスト1:建設業許可関係書類「内部」での整合性
まず、提出する一連の書類(財務諸表、工事経歴書など)の中で、互いに連動していなければならない数字の組み合わせです。これらの数字がズレていると、行政庁から指摘を受ける可能性があります。
書類内部の整合性チェックリスト
- 「完成工事原価報告書」の合計額 = 「損益計算書」の完成工事原価
- 「工事経歴書」の各業種の合計額 = 「損益計算書」の当該業種の完成工事高
- 「直前3年の各事業年度における工事施工金額」の当期分の合計額 = 「損益計算書」の完成工事高
- 「貸借対照表」の資産合計 = 「貸借対照表」の負債・純資産合計
- 「株主資本等変動計算書」の当期末残高 = 「貸借対照表」の純資産の部
特に、「工事経歴書」と「完成工事高」の不一致は非常によくあるミスです。工事経歴書は、提出目的により税込・税抜の扱いが異なります。経営事項審査を申請する場合は、請負代金の額を消費税および地方消費税を除いた額で記載する必要があります。より具体的な手順については、経審における工事経歴書の作成ルールをご覧ください。
チェックリスト2:税務申告用決算書「外部」との整合性
次に、作成した建設業財務諸表と、元データである税理士作成の決算書との間で、最終的に一致すべき数字です。ここで重要なのは、「勘定科目を組み替えることはあっても、会社の利益や資産総額を勝手に変えてはいけない」という大原則です。財務状況が赤字や債務超過であっても、その事実を捻じ曲げることはできません。
元データ(税務申告書)との整合性チェックリスト
- (建設業)完成工事高 + (建設業)兼業事業売上高 = 「税務申告に添付した損益計算書」の売上高合計
- (建設業)完成工事原価 + (建設業)兼業事業売上原価 = 「税務申告書」の売上原価合計
- (建設業)貸借対照表の資産合計 = 「税務申告書」の貸借対照表の資産合計
- (建設業)貸借対照表の負債・純資産合計 = 「税務申告書」の貸借対照表の負債・純資産合計
建設業用に分けた数字をすべて足し合わせると、元の税務申告書の数字に戻るはずです。これが最終的な検算方法となります。
それでも数字が合わない…どこから確認すればいい?
チェックリストを使っても数字のズレが解消されない場合、パニックに陥ってしまうかもしれません。しかし、冷静に原因を確認すれば、差異の原因を特定できる可能性があります。以下の順番で、もう一度確認してみてください。
- 兼業事業との振り分けは正しいか?
最も間違いが起こりやすいのが、兼業事業との按分です。売上だけでなく、それに対応する原価や経費も正しく分けられているか、元帳などを確認しながら再点検しましょう。 - 勘定科目の組替えは漏れていないか?
「未成工事支出金」や「工事未払金」など、建設業特有の科目への組替えが漏れている項目はないでしょうか。税務申告書の勘定科目を一つひとつ指差し確認し、建設業財務諸表のどこに振り分けたかをチェックしていくのが確実です。 - 工事経歴書との突合はできているか?
財務諸表の数字は完璧でも、工事経歴書の合計金額と完成工事高が一致していなければ、書類全体として不整合と判断されます。消費税の処理(税抜か税込か)なども含め、両方の書類を見比べてみましょう。
これらの確認作業は、非常に根気がいるものです。もし、ご自身での特定が難しいと感じた場合は、無理せず専門家にご相談ください。書類を拝見すれば、どこに問題があるのかを迅速に特定できます。まずは、各種資料を確認しながらの診断が許可取得への近道です。
建設業財務諸表の作成は建設業許可業務を扱う行政書士にご相談ください
ここまでお読みいただき、建設業財務諸表の作成が、単なる「転記作業」ではなく、専門的な知識と注意深さが求められる「翻訳作業」であることをご理解いただけたかと思います。
もし、ご自身で作成することに不安を感じたり、本業が忙しくて時間を確保できなかったりする場合は、ぜひ私たち専門家にお任せください。貴重な時間を費やして不慣れな作業を行い、万が一申請が遅れたり、受理されなかったりするリスクを考えれば、専門家に依頼するメリットは非常に大きいと言えるでしょう。
税理士との役割分担でスムーズな申請を実現
「税理士の先生は税金のプロフェッショナル」「行政書士は許認可申請のプロフェッショナル」です。それぞれに取り扱う分野があり、役割分担をすることで、事業者様にとって手続きを進めやすくなります。
当事務所にご依頼いただければ、顧問税理士の先生が作成された決算書をお預かりし、建設業法に準拠した財務諸表一式を迅速かつ正確に作成いたします。事業者様は、税理士の先生と当事務所、両方に指示を出す必要はありません。私たちが窓口となり、必要な情報を整理し、申請までワンストップで代行します。ご相談の際に必要な資料についても、丁寧にご案内いたしますのでご安心ください。
許可の維持から経営事項審査まで見据えたサポート
毎年の決算変更届は、単に許可を維持するための義務というだけではありません。この書類の内容は、将来、公共工事の入札に参加するための経営事項審査(経審)を受ける際の評価点の基礎となります。
当面の申請手続きだけでなく、お客様の事業の将来を踏まえ、将来経営事項審査を受ける可能性がある場合には、経審で使用される財務諸表との整合も見据え、建設業会計のルールに沿って正確に作成します。継続的なご依頼にも対応し、お客様の事業運営を許認可手続きの面から支援いたします。費用についても、事前に明確なお見積りを提示いたしますので、まずはお気軽にご相談ください。

司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
決算変更届の工事経歴書、そのままで経審に使える?「7割ルール」を解説
なぜ?決算変更届と経審で「工事経歴書」のルールが違う理由
「毎年きちんと決算変更届を出しているんだから、その工事経歴書を経審でも使えるはず」。そうお考えになる建設業の社長様は少なくありません。しかし、ただし、そのまま流用すると、差し戻しや再作成が必要になる可能性があります。
結論から申し上げますと、決算変更届と経営事項審査(経審)では、同じ「工事経歴書」でも、求められる記載ルールが全く異なります。経審を受ける会社は、決算変更届に添付する工事経歴書の段階から、経審用の記載ルールに従って作成する必要があるのです。
なぜ、このような違いが生まれるのでしょうか?それは、それぞれの書類が持つ『目的』が根本的に違うからです。
- 決算変更届の目的:事業年度ごとの実績を報告する『事後報告』です。許可行政庁に対して「この1年間、このような工事を行いました」と届け出るための書類であり、比較的シンプルなルールで作成が認められています。
- 経営事項審査の目的:公共工事の入札に参加するための『能力評価』です。全国の建設業者を公平な基準で評価し、点数化(ランク付け)するための審査なので、非常に厳格で統一されたルールが求められます。
決算変更届は事業年度ごとの実績報告としての性格が強い一方、経審は公共工事の入札参加に関わる評価手続きであるため、記載順序や金額処理などの確認がより厳格に行われます。
この「目的」の違いこそが、後ほど詳しく解説する「金額は税抜で統一」「元請・下請の記載順序」「財務諸表との整合性」といった経審特有の厳しいルールにつながっているのです。
この根本的な違いを理解することが、差し戻しや手戻りを防ぎ、スムーズな経審手続きを終えるための第一歩となります。公共工事への参加を目指す上で、経営事項審査(経審)の仕組みを正しく理解し、適切な書類を作成することが不可欠です。
【実例】審査で指摘される前に!よくある失敗談
「ルールが違うのは分かったけど、具体的にどんなミスが起きるの?」と感じる方もいらっしゃるでしょう。ここでは、私が実務の現場で目の当たりにした、実務上起こりやすい事例を少しだけご紹介します。
先日、神奈川県の経営事項審査の窓口で順番を待っていた時のことです。私の前に審査を受けていた会社さんが、審査員から次々と指摘を受けている声が聞こえてきました。
「工事経歴書、元請を7割書いて…」「金額が7割に足りてないですよ」「元請と下請を混ぜて書いちゃダメです」
そのやり取りを聞いていて、指摘されている内容から「あぁ、決算変更届の書き方のまま提出してしまったんだな」とすぐに分かりました。そして同時に、「この内容では、今日この場で受理されることはないだろうな。書類を一から作り直して、また別の日程で来庁しなくてはならないだろうな…」とも感じました。
貴重な時間を使って審査会場まで足を運んだにもかかわらず、たった一枚の書類のルールを知らなかったために、すべてが無駄になってしまう。こうした光景は、決して珍しいものではありません。
決算変更届の書類を安易に流用してしまうと、このような「差し戻し」や「手戻り」という現実的なリスクに直結します。この記事を読んでくださっているあなたには、同様の手戻りを避けるため、これから具体的なルールの違いを詳しく解説していきます。
経審用の工事経歴書作成|決算変更届との3つの決定的違い
それでは、いよいよ本題です。決算変更届用の工事経歴書と、経審用の工事経歴書では、具体的に何が違うのでしょうか。実務上、特に重要で間違いやすいポイントは、次の3つに集約されます。
- 金額の扱い(税抜 / 税込)
- 工事の記載順序(元請 / 下請)
- 完成工事高との整合性
この3つのポイントをしっかり押さえることが、工事経歴書の不備を防ぐための重要なポイントとなります。一つずつ、詳しく見ていきましょう。
違い1:金額は「税抜」が大原則!その理由と注意点
経審における大原則は、課税事業者については「工事経歴書に記載する請負金額を税抜で統一する」ということです。
決算変更届では、工事経歴書・直前3年の各事業年度における工事施工金額・財務諸表の税込/税抜を統一して記載しますが、経審では課税事業者について税抜で作成する必要があります。なぜなら、経審は全国の事業者を同じ土俵で評価するための審査だからです。消費税の課税事業者と免税事業者が混在する中で、税込金額で評価してしまうと、公平な比較ができなくなってしまいます。そのため、評価のブレをなくす目的で「税抜」に統一されているのです。
このルールを知らずに、税込で作成された決算書を元に工事経歴書を作成してしまうと、大変な手戻りが発生します。
以前、初めて経審を受けたいという川崎市の空調工事業者様からご相談がありました。お預かりした資料を確認したところ、なんと決算書も決算変更届もすべて「税込」で作成されていたのです。
「経審は、税抜の決算書でないと受けられないんですよ」とお伝えし、急いで顧問税理士の先生に税抜での決算書再作成を依頼していただきました。もちろん、それに伴って工事経歴書もすべて作り直しです。なんとか申請には間に合わせることができましたが、税理士の先生も、弊所も、そして何よりお客様ご自身も、相当な時間と労力を費やすことになってしまいました。
特に、将来的に経審を受ける可能性がある会社様は、決算を締める段階で顧問税理士に「税抜経理」をお願いしておくことが非常に重要です。建設業許可では500万円の金額判断など消費税の扱いが重要になる場面も多く、専門家との連携は不可欠と言えるでしょう。
違い2:最重要!元請・下請の記載順序「7割ルール」を完全図解
経審用の工事経歴書作成で、最も多くの方がつまずくのが、この「7割ルール」と呼ばれる記載順序のルールです。
経営規模等評価の申請を行わない会社は、経審用のように元請工事を先に7割超まで記載する必要はありませんが、主な完成工事を請負代金の大きい順に記載し、その後に主な未成工事を記載します。しかし、経営規模等評価の申請を行う会社は公共工事の発注者保護の観点から「元請としての施工能力」が重視されるため、記載する順番に非常に厳しいルールが設けられています。
ルールを簡単に言うと、「まず元請工事を優先的に書き、次に下請工事を書く」という2段階のステップで、それぞれ完成工事高の7割に達するまで記載していく必要があります。言葉だけでは分かりにくいので、図解で見ていきましょう。
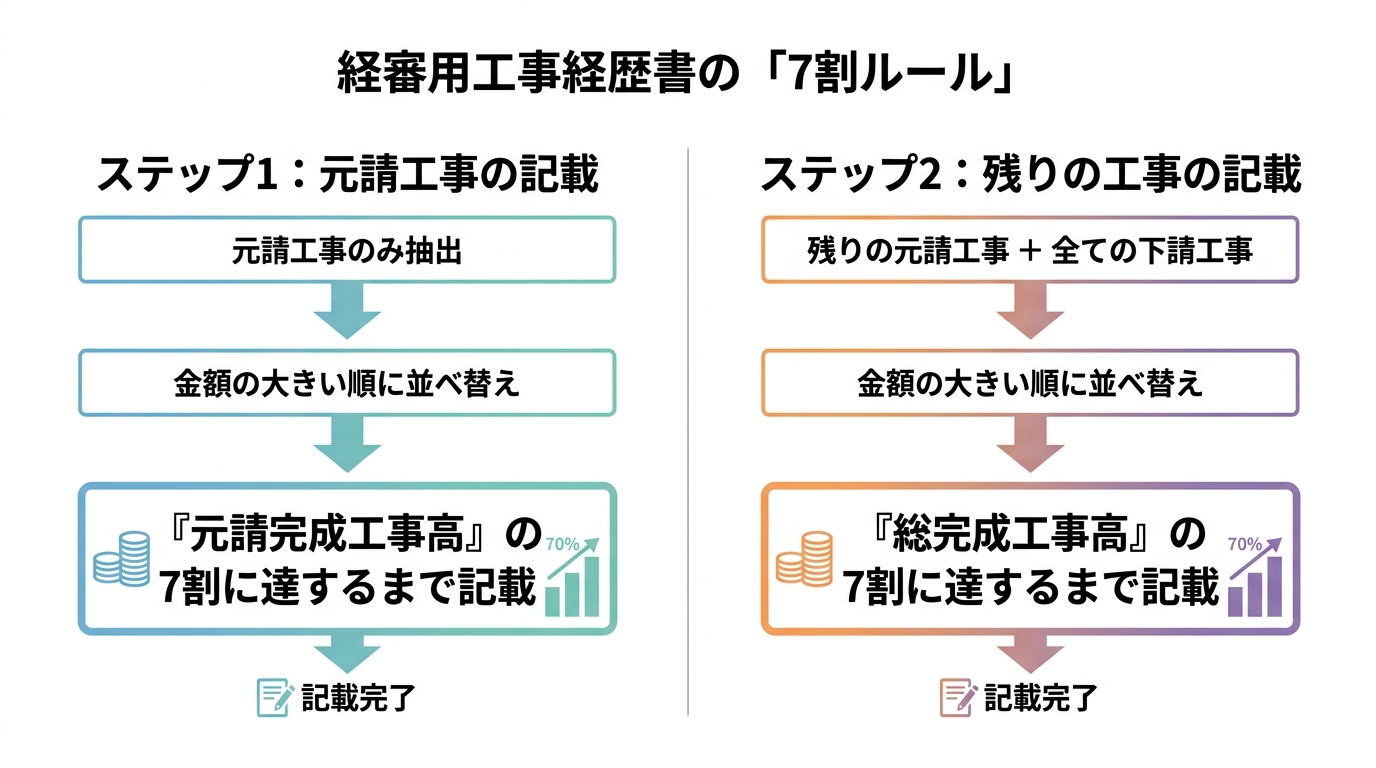
【ステップ1:元請工事の抽出と記載】
- まず、その業種の工事の中から「元請工事」だけをすべてリストアップします。
- その元請工事を、請負金額の大きい順に並べ替えます。
- 金額の大きいものから順番に工事経歴書に記載していき、その合計額が「元請完成工事高」の7割を超えるところまで、もしくはすべての元請工事を記載し終えるまで続けます。
【ステップ2:残りの工事の記載】
- ステップ1で記載しなかった残りの元請工事と、すべての「下請工事」を合わせ、請負金額の大きい順に並べ替えます。
- 金額の大きいものから順番に、ステップ1に続けて記載していきます。
- 工事経歴書に記載した工事の合計額(ステップ1+ステップ2)が、その業種の「総完成工事高(元請+下請)」の7割を超えるところまで記載を続けます。
このルールは非常に複雑で、手作業でやろうとすると計算ミスや転記ミスが起こりがちです。決算変更届のように単純に工期順や金額順に並べるだけでは、審査で指摘される可能性が高い重要なポイントだと覚えておきましょう。
違い3:財務諸表「完成工事高」との整合性確認
最後の違いは、書類間の数字の整合性です。経審では、提出された書類全体の信憑性が厳しくチェックされます。
特に重要なのが、工事経歴書や工事種類別完成工事高、財務諸表(税抜)の損益計算書に記載されている「完成工事高」が、千円単位で整合している必要があるという点です。
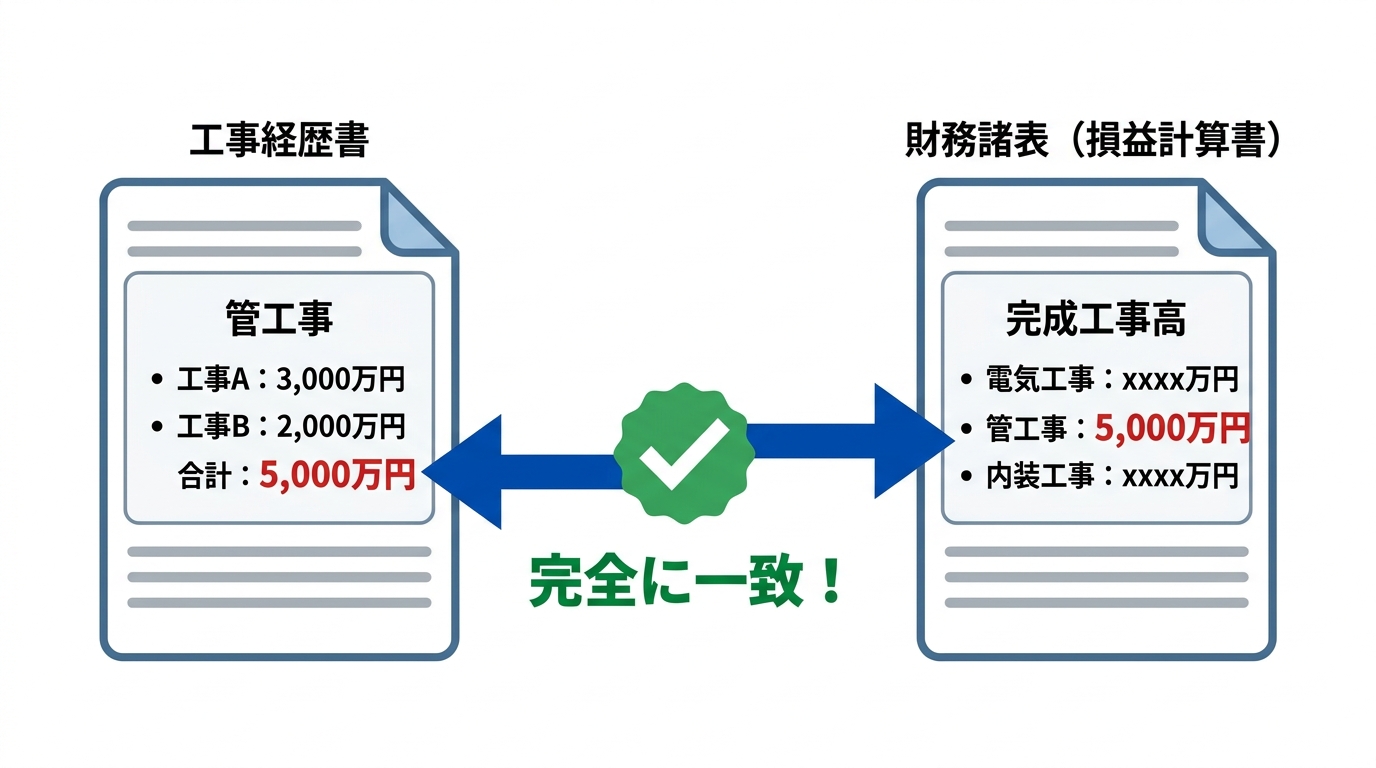
例えば、工事経歴書で「管工事」として計上した工事金額の合計が5,000万円だった場合、財務諸表の完成工事高の内訳にある「管工事」の金額も、ぴったり5,000万円でなければなりません。
この整合性が取れていないと、「どちらかの数字が間違っている」と判断され、書類全体の信憑性が疑われ、差し戻しの原因となります。
よくあるミスとして、千円未満の端数処理の違いが挙げられます。工事経歴書では千円単位で記載しますが、千円未満の切り捨て処理や関係書類との集計方法が統一されていないと、合計額が財務諸表の数字とズレてしまうケースがあります。
チェックする際は、必ず工事経歴書の業種別合計額をすべてリストアップし、財務諸表の数字と一つひとつ突き合わせる作業が必要です。この地道な確認作業が、差し戻しのリスクを減らすための重要な確認手順となります。
将来の経審に備えるための決算変更届段階での準備と対策
ここまで経審特有の厳しいルールについて解説してきましたが、「毎年提出する決算変更届の段階から、何か準備できることはないの?」という疑問が湧いてくるかもしれません。もちろんです。未来の経審で慌てないために、今からできる「予防的措置」がいくつかあります。
専門家の視点から、ぜひ実践していただきたい3つの対策をご紹介します。
- 顧問税理士との情報共有
最も重要な対策です。決算をお願いしている顧問税理士の先生に、「将来、経営事項審査を受ける可能性があります」と一言伝えておきましょう。それだけで、プロである税理士の先生は「それなら税抜で決算書を作成しておこう」と判断してくれます。いざ経審を受ける段階になってから税込の決算書を税抜に修正するのは、先ほどの事例のように大変な手間がかかります。決算の段階で済ませておくのが一番です。 - 日々の経理処理での区分け
経理担当者の方にお願いしたいのが、日々の会計処理の段階で、工事ごとに「元請」か「下請」かを明確に区分して入力しておくことです。多くの会計ソフトでは、摘要欄や補助科目を使ってタグ付けができます。これを徹底しておくだけで、経審の際にあの複雑な「7割ルール」の集計作業が大幅に効率化できます。 - 契約書・注文書等の整理保管
工事経歴書に記載した工事は、その内容が事実であることを証明するための裏付け資料(エビデンス)の提示を求められることがあります。具体的には、工事の契約書や注文書・請書などです。これらの書類を工事ごとに整理し、いつでも取り出せるように保管しておく習慣をつけましょう。これは経審だけでなく、建設業許可の更新手続きなどでも役立ちます。
これらの準備は、決して難しいことではありません。しかし、日頃から少し意識しておくだけで、数年後に経審を受ける際の負担を大幅に軽減できるのです。
より詳細な記載方法については、国土交通省が公開している資料も参考になります。
参照:国土交通省の工事経歴書記載フロー
まとめ:工事経歴書は「目的」を理解すれば怖くない
今回は、経営事項審査(経審)における工事経歴書の書き方について、決算変更届との違いに焦点を当てて解説しました。
最後に、重要なポイントをもう一度おさらいしましょう。
- 根本的な違い:決算変更届は「事後報告」、経審は「能力評価」。この目的の違いがルールの厳格さにつながる。
- 3つの決定的違い:
- 金額は必ず「税抜」で統一する。
- 元請・下請の「7割ルール」という厳格な記載順序を守る。
- 財務諸表の「完成工事高」と金額を完全に一致させる。
- 未来への備え:決算変更届の段階から「税理士との連携」「日々の経理での区分」「契約書類の保管」を意識することが、将来の負担を大きく減らす。
一見すると複雑で難解に思える経審用の工事経歴書ですが、なぜそのようなルールになっているのかという「目的」を理解すれば、決して怖いものではありません。一つひとつのルールには、すべて「全国の事業者を公平に評価する」という明確な理由があるのです。
とはいえ、これらの作業をご自身で行うには、多くの時間と専門的な知識が必要になるのも事実です。もし、少しでも不安を感じたり、本業である現場の仕事に集中したいとお考えでしたら、どうぞお気軽に当事務所にご相談ください。
専門家にご依頼いただくことで、書類作成や確認作業の負担を軽減し、本業に充てる時間を確保しやすくなります。スムーズな経審申請を通じて、貴社の公共工事への参加準備を適切に進めるためのお手伝いができれば幸いです。まずは無料相談から、現状のお悩みをお聞かせください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
経審の若手技術者加点とは?神奈川県の最新基準を専門家が解説
なぜ、若手技術者の確保が経審で重要視されるのか?
「ウチも若い人を採用したんだけど、これで経審の点数は上がるのかな?」
神奈川県で建設業を営む経営者様から、このようなご相談をいただく機会が年々増えています。
ご存知の通り、建設業界は今、深刻な「担い手不足」という課題に直面しています。この状況を打開し、業界全体の持続可能性を高めるため、国は若手人材の確保・育成を強力に後押ししています。この大きな流れの中で、公共工事を発注者から直接請け負おうとする建設業者が受審する経営事項審査(経審)もまた、その評価軸を大きく変化させているのです。
現在の経審は、工事実績や財務状況だけでなく、企業の社会性等も評価する仕組みです。企業の社会性や将来性、特に次世代の担い手を育てる姿勢が厳しく問われる場へと変わりました。その象徴とも言えるのが、今回テーマとする「若手技術者・若年技術者の雇用」に対する加点制度なのです。なお、若年技術職員を評価する制度自体は平成27年4月から導入されており、令和8年7月の経審改正でも引き続き評価項目として存続しています。
この記事では、経審の評点を少しでも上げたい、そして会社の未来を担う人材を育てたいと考える神奈川県の経営者様やご担当者様のために、若手技術者加点の具体的な条件、神奈川県での必要書類、そして戦略的な活用法を、専門家の視点から分かりやすく解説していきます。
参照:国土交通省「令和6年版 国土交通白書 第1節 1 直面する課題」
また、建設業界の担い手育成を支援する制度として、建設キャリアアップシステム(CCUS)の登録も重要です。
経審の若手技術者加点の全体像を理解する
まず、この加点制度が経審の中でどのような位置づけにあるのかを把握しましょう。若手技術者の雇用に関する評価は、評価項目「その他の審査項目(社会性等)」、通称「W点」の中で行われます。
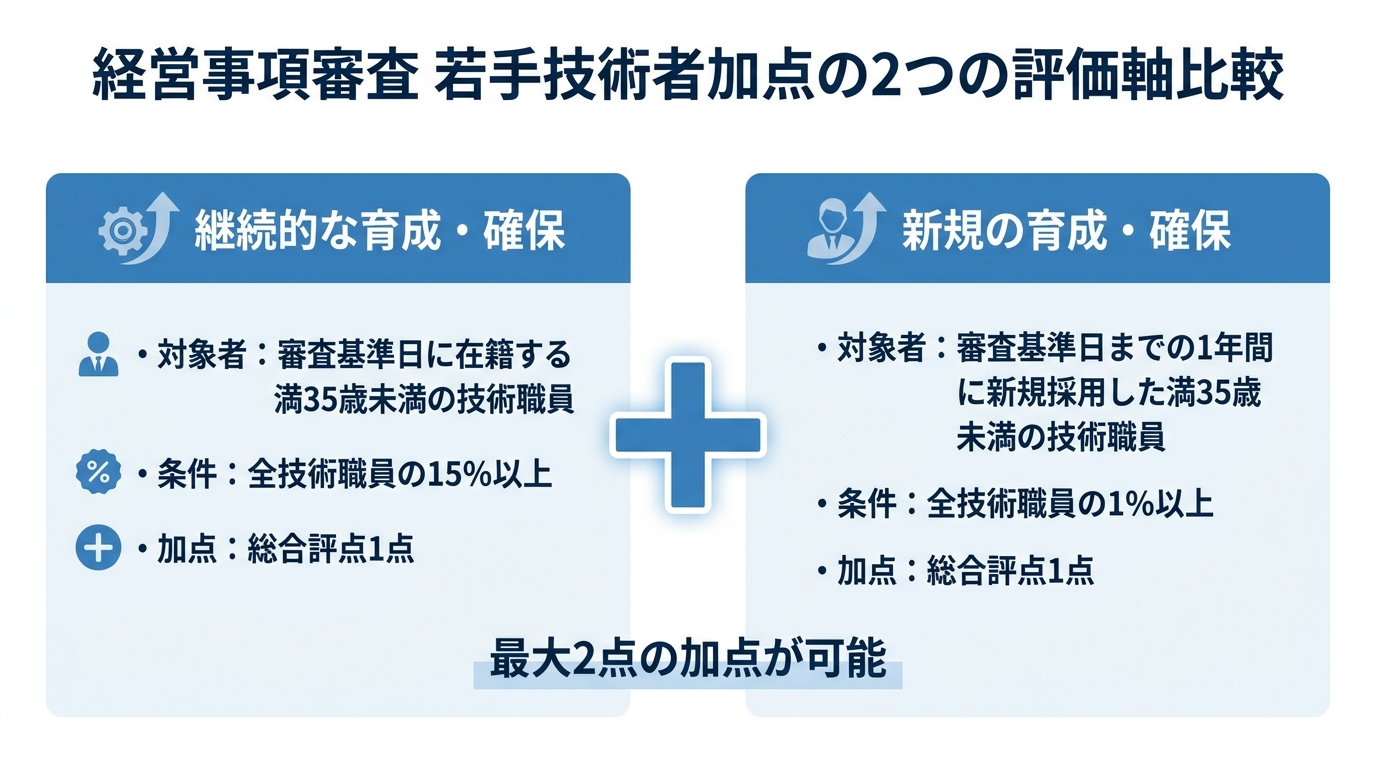
そして、評価の軸は大きく分けて2つあります。
- 若年技術職員の継続的な育成・確保
- 新規若年技術職員の育成・確保
これは、今いる若手を大切に定着させているか(継続)、そして新たに業界の担い手を迎え入れているか(新規)という、2つの側面から企業の姿勢を評価しようという意図の表れです。もちろん、両方の条件を満たすことで、W点において最大2点の加点を得ることが可能になります。まずは審査基準日を意識しながら、それぞれの具体的な要件を見ていきましょう。
評価①:若年技術職員の継続的な育成・確保
こちらは、企業が若手人材を継続的に雇用し、定着させているかを評価する項目です。具体的な条件は以下の通りです。
審査基準日において、満35歳未満の技術職員数が、技術職員全体の15%以上であること。
この条件を満たすと、W点において1点加点されます。
計算の基礎となる「技術職員数」とは、経審で提出する「技術職員名簿」に記載されている全人数を指します。例えば、技術職員名簿に記載の技術者が合計10名いる場合、そのうち満35歳未満の方が2名(20%)いれば、この条件をクリアできる計算になります。
日頃から若手が働きやすい環境を整え、定着率を高める努力が、経審の評価に直接結びつくわけです。技術者の継続的な在籍は、企業の安定経営の証でもあるのです。
評価②:新規若年技術職員の育成・確保
こちらは、企業が新たに若手を業界に迎え入れ、育成しようとする積極的な姿勢を評価する項目です。条件を見てみましょう。
審査基準日までの1年間に、新たに技術職員名簿に記載された満35歳未満の技術職員数が、技術職員全体の1%以上であること。
この条件を満たすと、こちらもW点において1点加点されます。
ここでも計算の基礎は「技術職員名簿」の全人数です。例えば、技術職員が合計50名の会社であれば、審査基準日までの1年間に満35歳未満の技術者を1名(2%)新たに名簿に記載できれば、条件達成となります。
業界全体で新しい担い手を育てていこう、という国のメッセージが色濃く反映された評価項目と言えるでしょう。
【最重要】若年技術職員として評価されるための条件
さて、ここからが非常に重要なポイントです。「若い従業員を雇えば、それで加点される」と考えていると、要件を誤解したまま申請準備を進めてしまう可能性があります。実は、加点の対象となる「若年技術者」と認められるには、4つの厳しい条件をすべてクリアしなければなりません。
先日も、ある空調工事業の社長様からこんなご相談がありました。
「猪狩さん、うちも若い職人を一人採用したんだよ。これで経審の点、上がるよね?」
期待に満ちた表情の社長様に、私はこうお尋ねしました。
「素晴らしいですね!その方は、何か資格をお持ちですか?」
「いやいや、まだ若いからね。これから現場で経験を積んでいくんだよ」
この社長様のお気持ちは痛いほど分かります。しかし、私は心苦しくもお伝えしなければなりませんでした。
「…社長、申し訳ありません。その場合ですと、残念ながらすぐには加点の対象にならないんです」
なぜ、この若手社員は加点対象にならないのでしょうか。その理由は、以下の3つの条件にあります。
- 年齢:審査基準日において満35歳未満であること。
- 名簿掲載:経審の「技術職員名簿」に名前が載っていること。
- 新規性(新規雇用加点の場合):審査基準日までの1年間に、新たにその会社で技術職員として名簿に記載されたこと。
- 常勤・雇用関係:審査基準日時点で常勤であり、審査基準日から遡って6か月を超える恒常的な雇用関係があること
この社長様のケースで問題となったのが、2番目の「名簿掲載」です。
技術職員名簿に名前を載せるためには、単に社員であるだけでは不十分で、国が定めた技術者としての要件(国家資格の保有、一定期間の実務経験、登録基幹技能者、またはCCUSの能力評価レベル3・4など)を満たす必要があります。つまり、資格も実務経験もない未経験の若者を採用しただけでは、その時点では「技術職員」とは認められず、加点の対象にもならないのです。より詳しい専任技術者の実務経験証明もご覧ください。
この現実は、多くの経営者様にとって厳しいものかもしれません。しかし、がっかりする必要はありません。ここからは、採用後の育成計画と経審上の要件を整理して考えることが重要です。次の章では、この「採用したばかりの資格のない若手」を、いかにして会社の宝であり、経審の加点対象となる人材へと育てていくか、その具体的なロードマップをご提案します。
資格のない若手を採用した場合の加点獲得ロードマップ
「採用=即加点」ではないという現実を踏まえ、ここからは中長期的な視点に立った戦略、つまり人材投資と企業成長を結びつける育成プランを考えていきましょう。これは単なる経審対策ではなく、会社の未来を創るための重要な経営戦略です。
ステップ1:キャリアプランの策定と資格取得支援
最初のステップは、採用した若手社員本人と向き合うことから始まります。数年後、彼らがどのような技術者になっていたいのか、会社としてどのような役割を期待しているのか、具体的なキャリアプランを共有しましょう。その上で、技術職員として認められるための目標を設定します。
例えば、「3年後に2級建築施工管理技士の資格を取得する」といった具体的な目標を立て、会社としてその挑戦を全面的にバックアップする体制を整えるのです。
- 講習会や受験費用の補助
- 試験前の学習時間の確保(業務調整など)
- 社内の先輩技術者によるOJTや勉強会の実施
こうした制度を設けることで、社員のモチベーションは大きく向上します。
ステップ2:実務経験証明のための記録と管理
資格取得には時間がかかります。しかし、その間も時間は無駄にはできません。将来、資格ではなく「実務経験」で技術者要件を満たす可能性も視野に入れ、日々の業務記録をきちんと管理しておくことが極めて重要になります。
具体的には、以下のような情報を工事ごとに記録し、いつでも証明書類として提出できる状態にしておくのです。
- 工事名、工事場所、工期
- 請負金額
- 具体的な担当業務内容、役職
こうした記録と併せてCCUSに就業履歴を蓄積しておくことは、若手社員がどの現場で経験を積んできたかを継続的に把握するうえでも有効です。なお、建設業許可や経審における実務経験の証明については、行政庁が指定する確認資料を別途準備する必要があります。
経審の申請(行政書士業務)と、日々の労務管理や記録(社会保険労務士業務)は、このように密接に繋がっています。一貫した視点で管理体制を構築することが、将来の加点獲得に向けた準備として有効です。
【神奈川県版】若年技術者加点の申請に必要な証明書類
次に、神奈川県での申請に必要な書類を確認します。神奈川県で若年技術者加点を申請する際に、具体的にどのような書類が必要になるのか、県の「経営事項審査の手引き」に基づいて解説します。書類の不備は審査の遅れや、最悪の場合加点が認められない事態にも繋がりかねませんので、慎重に準備を進めましょう。
主に必要となるのは、以下の書類です。
| 書類名 | 証明する内容 | 準備のポイント |
|---|---|---|
| 技術職員としての資格確認資料 | 加点対象者を含む、全技術職員の情報 | 資格証明書、実務経験関係資料、登録基幹技能者・能力評価結果通知書等、該当する区分に応じた資料。 |
| 年齢を証明する書類 | 対象者が満35歳未満であること | 社会保険の標準報酬決定通知書の写し、資格確認書の写しなど、公的機関が発行した生年月日を確認できる資料が必要です。 |
| 常勤性を証明する書類 | 対象者が常勤の従業員であること | 社会保険の標準報酬決定通知書、住民税の特別徴収税額通知書の写し、礎届提出後に雇用した場合の社会保険資格取得確認通知書など |
特に注意したいのが、「常勤性」の証明です。審査基準日時点で常勤であることに加え、審査基準日から遡って6ヶ月を超える恒常的な雇用関係があることが求められます。また、書類に記載された氏名や生年月日が、他の提出書類と完全に一致しているかどうかも、厳しくチェックされるポイントです。
こうした書類を一つひとつ正確に揃えるのは、多忙な経営者様やご担当者様にとっては大きな負担となり得ます。専門家にご相談いただくことで、書類不備のリスクを抑えながら申請準備を進めやすくなります。
まとめ:若手の育成は、未来への投資であり重要な経審対策
ここまで見てきたように、経審における若手技術者加点制度は、単なる評点アップのためのテクニックではありません。それは、建設業界の未来を担う人材をいかに育て、業界全体を活性化させていくかという、国からの強いメッセージが込められた制度なのです。
資格のない若手を採用し、一人前の技術者へと育成する道のりは、決して平坦ではないかもしれません。しかし、そのプロセスは、経審の点数を上げるだけでなく、技術の承継、組織の活性化、そして企業の持続的な成長そのものに繋がります。そのため、若手育成は中長期的な人材投資として位置づけることができます。
目先の1点、2点を追い求めるだけでなく、この制度をきっかけに、自社の人材育成戦略を根本から見直してみてはいかがでしょうか。それは、数年後、中長期的には、経審対策だけでなく、会社の技術力や採用力の向上にもつながる可能性があります。建設業の事業拡大においても、人材は核となる資産です。
経審対策、助成金の活用、日々の労務管理、そして人材育成計画の策定。これらはすべて、密接に絡み合っています。当事務所では、司法書士・行政書士・社会保険労務士の3つの視点から、これらの課題をワンストップでサポートすることが可能です。どんな些細なことでも構いません。「ウチの場合はどうだろう?」と思われたら、ぜひお気軽にご相談ください。共に、会社の未来を築くお手伝いができれば幸いです。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
経審の準備はいつから?点数アップの年間スケジュールを専門家が解説
なぜ経審対策は「申請直前」では手遅れなのか?
「よし、今期の決算も終わったし、そろそろ経審の準備を始めるか」もし、このように考えていらっしゃるなら、残念ながら来期の公共工事入札に向けた競争では、一歩も二歩も出遅れてしまうかもしれません。
なぜなら、経営事項審査(経審)の評価点の大部分は、決算日時点の数値や状況で確定してしまうからです。例えば、完成工事高(X1点)、自己資本額や利益額(X2点)、経営状況(Y点)、所属技術者数(Z点)、社会保険の加入状況(W点)といった主要な評価項目は、決算を終えた後で「もっと点数が欲しいから」と数字を修正することはできません。
これは、経審が「過去1年間の経営状態を評価する」という性質を持っているためです。つまり、決算日は経審の評価に用いられる多くの数値が固まる重要な基準日です。その日を迎える前に、評価項目ごとの準備を計画的に進めておくことが、点数改善につながります。
この記事では、単なる申請手続きの流れを解説するのではなく、「次の決算日」を見据えて、いつから、何を、どのように準備すれば良いのか、1年がかりの戦略的な年間スケジュールを専門家の視点から徹底的に解説します。経審の全体像については、経営事項審査の基本的な仕組みで詳しく説明していますので、併せてご覧ください。
経審の点数アップを実現する年間スケジュール【全体像】
経審で高い評価を得るためには、場当たり的な対応ではなく、決算日を基点とした計画的な準備が不可欠です。まずは、経審申請から入札参加資格を得るまでの一連の流れと、それを見据えた年間のアクションプランの全体像を把握しましょう。
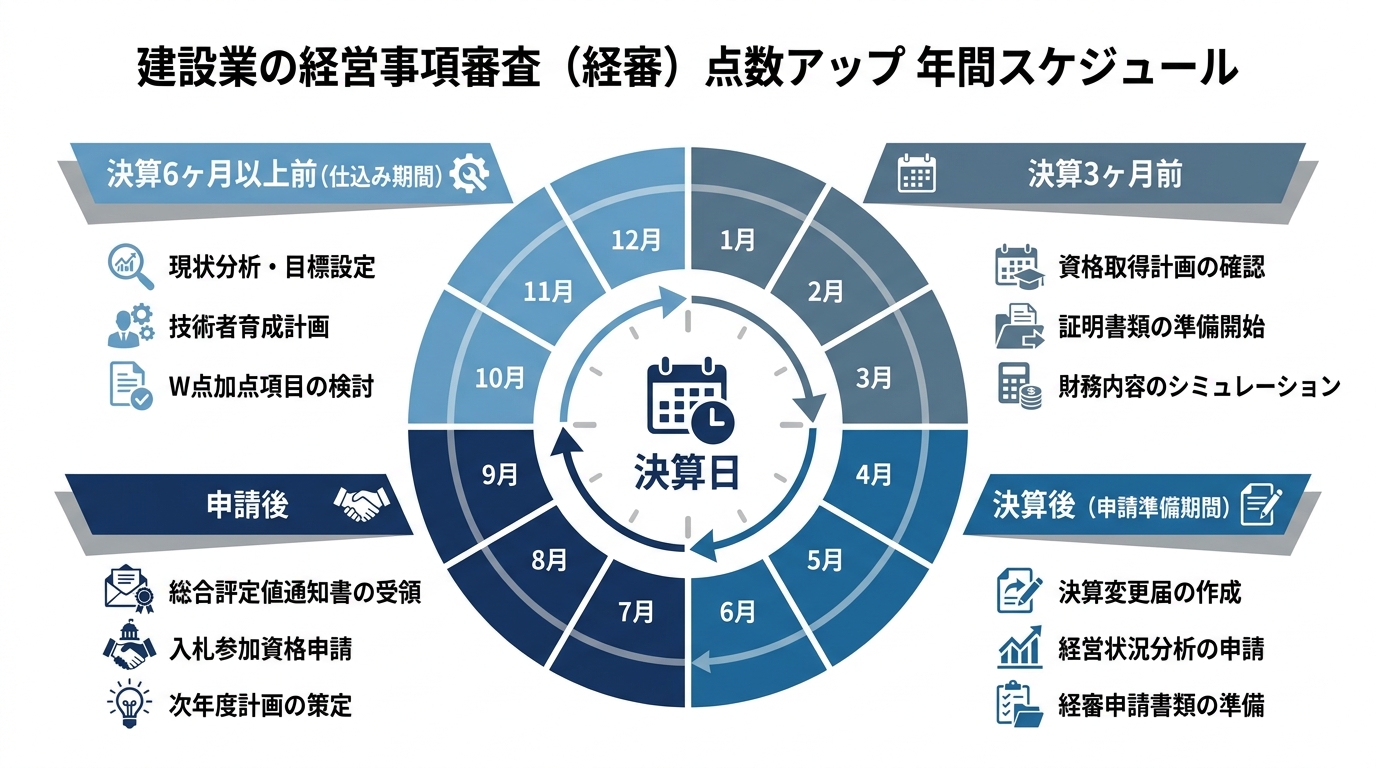
このタイムラインを見ていただくと分かる通り、経審対策は決算日をまたいで、継続的に進める必要があります。特に重要なのが、決算日より前の準備期間です。この期間の取り組みが、翌年の評価点を大きく左右します。それでは、各ステップで具体的に何をすべきか、詳しく見ていきましょう。
ステップ1:決算後〜決算変更届
決算が確定したら、まず取り組むべきは「決算変更届」の提出です。これは、事業年度終了後4ヶ月以内に、管轄の行政庁へ提出する義務があります。この届出が完了していなければ、その後の経審申請に進むことはできません。税務申告のために作成した決算書を、建設業法で定められた勘定科目に組み替えた財務諸表や、1年間の工事実績をまとめた工事経歴書などを作成します。この段階で作成する書類が、経審の評価の土台となるため、正確な作成が求められます。この決算変更届は、5年ごとの建設業許可の更新手続きの前提条件でもあるため、毎年必ず提出しなければなりません。
ステップ2:経営状況分析(Y点)の申請
決算変更届の準備と並行して、またはその直後に行うのが「経営状況分析」の申請です。これは、会社の財務状況を評価する「Y点」を算出してもらうための手続きで、国土交通大臣の登録を受けた専門の分析機関に依頼します。分析機関から「経営状況分析結果通知書」が発行されなければ、次の経審申請に進むことはできません。手続きの順番を間違えないよう注意が必要です。
ステップ3:経営事項審査(経審)の申請と結果受領
ステップ1と2で準備した書類が揃ったら、いよいよ管轄の行政庁へ経営事項審査(経審)の申請を行います。申請後、審査を経て「総合評定値通知書」が交付されるまでには、通常1ヶ月程度の時間がかかります。この通知書に記載されている総合評定値(P点)は、公共工事入札における客観的な評価指標の一つとなります。入札参加資格申請の締切から逆算し、余裕を持ったスケジュールで申請することが重要です。
ステップ4:入札参加資格申請
ここで非常に重要な注意点があります。それは、「経審を受けただけでは、入札には参加できない」ということです。総合評定値通知書は、入札参加資格申請に必要となる書類の一つです。実際に公共工事の入札に参加するには、国、都道府県、市区町村など、工事を発注する機関ごとに「入札参加資格申請」を別途行う必要があります。
これらの発注機関では、年に1回の「定期受付」や、年間を通して受け付ける「随時受付」など、受付期間が異なります。「経審の有効期限はまだあるのに、希望する自治体の入札申請の締切を過ぎてしまった…」という事態に陥らないよう、各機関のスケジュールを事前にリサーチし、管理することが不可欠です。
【決算前】点数アップの仕込み期間:やるべき3つのこと
経審の点数改善を考えるうえでは、決算日を迎える前の準備が特に重要です。いかに計画的に取り組むか。そのための具体的なアクションプランを3つの視点から解説します。
①技術者(Z点)の状況確認と資格取得計画
技術力を評価するZ点は、決算日(審査基準日)時点で在籍している技術者が評価の対象となります。そのため、技術者の採用や資格取得の計画は、常に来期の決算日を見据えて進める必要があります。
例えば、従業員が1級施工管理技士の試験に合格したとしても、合格発表や免状の交付が決算日を過ぎてしまえば、その年度の評価には反映されません。資格取得を目指す従業員の試験日程、合格発表、そして証明書の発行時期までを事前に把握し、計画を立てることが重要です。
また、監理技術者講習の受講計画や、建設キャリアアップシステム(CCUS)を活用した若手技術者の育成に関する加点なども、計画的に準備を進めることで着実に点数を積み上げることができます。高齢の技術者も重要な戦力であり、65歳超雇用推進助成金などを活用して雇用環境を整備することも、企業の持続的な成長と技術力の維持につながります。
②社会性等(W点)の加点漏れチェックリスト
社会性等(W点)は、事前の準備と確認で最も着実に点数を稼げる項目です。しかし、「制度には加入しているのに、証明書類が揃えられずに加点されなかった」という、非常にもったいないケースが後を絶ちません。
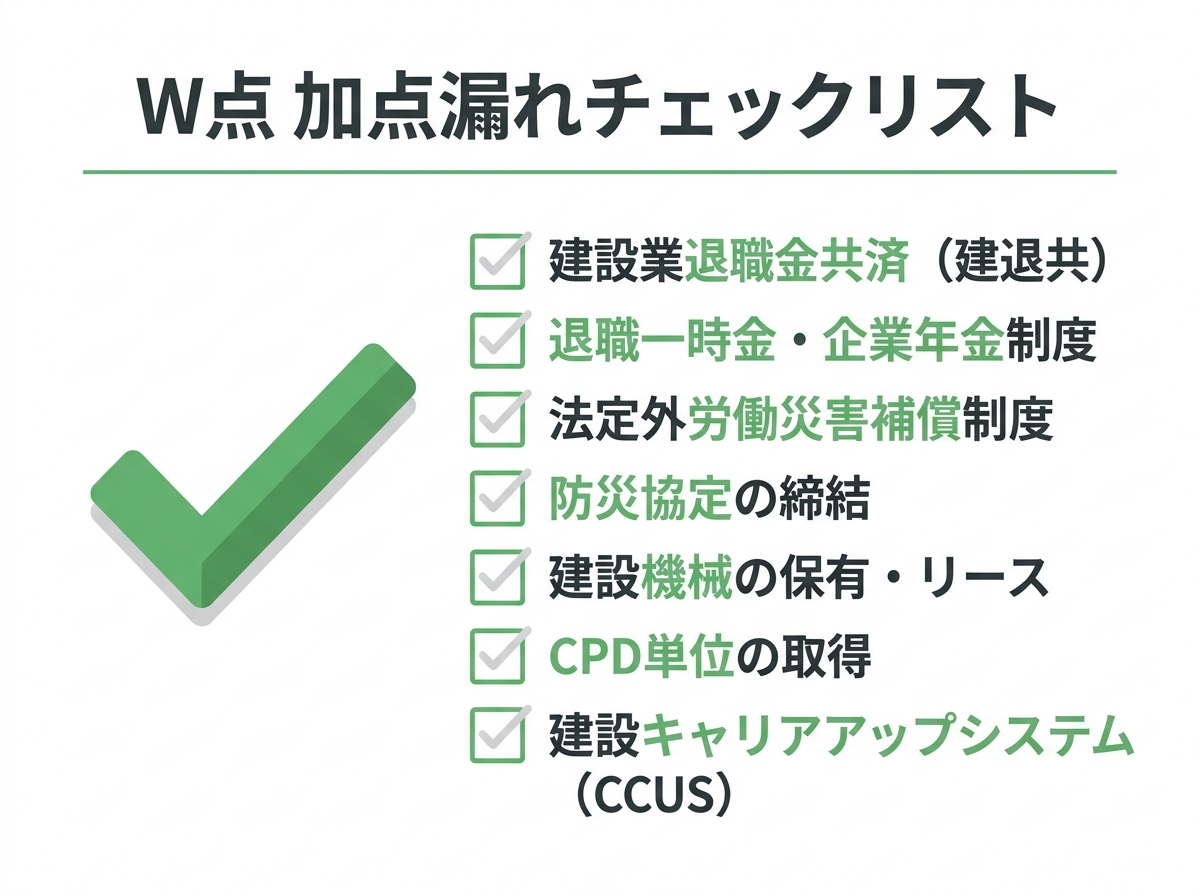
決算日が近づいてきたら、以下のチェックリストを参考に、自社の状況を確認し、証明書類を準備しておきましょう。
- 労働福祉の状況:雇用保険、健康保険、厚生年金保険への加入は当然として、建設業退職金共済(建退共)や法定外労働災害補償制度への加入証明はありますか?
- 法令遵守の状況:審査対象期間に、建設業法に基づく監督処分等の減点対象となる事由はありませんか?
- 防災活動への貢献:地方公共団体との防災協定を締結していますか?
- 建設機械の保有:ショベル系掘削機や移動式クレーンなどを保有・リースしている場合、特定自主検査記録表やリース契約書は準備できていますか?
- 知識及び技術又は技能の向上に関する取組・CCUS関連:CPD単位の取得状況や、建設キャリアアップシステム(CCUS)の能力評価判定・現場利用等に関する証明資料はありますか?
これらの多くは、審査基準日時点で有効な証明書類が求められます。決算直前に慌てないよう、早めに確認し、必要な手続きを進めておくことが大切です。なお、社会保険加入は建設業許可・更新の要件として重要ですが、令和8年8月以降の経審では、雇用保険・健康保険・厚生年金保険の加入有無に関するW点の減点項目は削除されています。
参考として、近年は建設業における働き方改革の推進を目的とした取り組みも評価されています。
③財務内容(Y点)の改善シミュレーション
財務状況を評価するY点についても、決算前に打てる手はあります。もちろん、粉飾決算のような不正は論外ですが、健全な経営判断として財務指標を改善させることは可能です。
具体的には、
- 役員借入金の資本への振り替え(DES)
- 不要な固定資産の売却によるキャッシュフローの改善
- 金融機関との交渉による借入金の返済計画の見直し
といった対策が考えられます。
ただし、これらの財務戦略は、節税対策と相反するケースも少なくありません。例えば、節税のために役員報酬を高く設定した結果、利益が圧迫され、経審のY点が下がってしまうということも起こり得ます。税理士は税務のプロですが、経審の評価指標までを考慮してアドバイスをくれるとは限りません。「節税を優先して公共工事の受注機会を失う」という本末転倒な事態を避けるためにも、税務の視点と経審の視点の両方から、最適な着地点を探る必要があります。たとえ赤字や債務超過であっても、経審を受けることは可能ですが、点数への影響は避けられないため、事前のシミュレーションが重要になります。
【決算後】申請準備期間:正確性とスピードが重要
決算日を過ぎたら、いよいよ申請準備期間に突入します。このフェーズで重要なのは、決算前に「仕込み」を行った内容を、いかに正確かつスピーディーに申請書類へ反映させるかです。
決算変更届、経営状況分析申請、そして経審申請と、手続きは続きます。ここで特に注意すべきは、それぞれの書類間で数字の整合性を取ることです。例えば、決算変更届に記載した完成工事高や財務諸表の数値と、経審で提出する数値が異なっていると、審査で指摘を受け、手戻りが発生してしまいます。
また、商号や本店所在地、役員の変更などがあった場合、建設業許可の役員変更・本店移転に関する変更届が別途必要になるケースもあります。決算後の手続きをスムーズに進めるためにも、決算前から専門家と連携し、必要な書類や情報を整理しておくことが成功の鍵となります。
当事務所のサポート事例
これまで解説してきた年間スケジュールに沿ったサポートは、実際に多くの企業様の点数アップと事業拡大に貢献してきました。ここでは、当事務所が携わった2つの事例をご紹介します。
事例1:担当者退職に伴う大規模経審の引継ぎサポート
技術者数が数百名、許可業種が10業種にわたる大規模な建設会社A社様からのご相談でした。長年、経審手続きを担当されていた従業員の方が定年退職されることになり、「引継ぎがうまくいかず、何から手をつけて良いか分からない」という切実な状況でした。
私はまず、過去の申請書類をすべてお預かりし、膨大な情報を整理することから始めました。数百名にのぼる技術者一人ひとりの資格情報や講習の受講履歴をリスト化し、各業種における評価点をシミュレーション。その上で、次回の申請に向けた詳細なスケジュールと、各部署で「いつまでに」「何をすべきか」を明確にしたToDoリストを作成しました。
この計画表があったことで、後任の担当者様は混乱することなく、着実に準備を進めることができ、無事に経審の空白期間を作ることなく申請を完了。複雑で大規模な案件であっても、専門家が情報や手順を整理することで、円滑な引継ぎと安定した経営評価の維持につながった事例です。
事例2:新規参入から目標P点達成までの戦略的コンサルティング
B社様は、もともと当事務所で建設業許可の取得をお手伝いした会社様でした。当初は公共工事への参入は考えておらず、数年間は点数を気にせず経審を受けていました。しかし、ある時、「特定の工事を受注するために、P点を〇〇点まで引き上げたい」という明確な目標が生まれたのです。
ここから、B社様と当事務所で目標P点の達成に向けた具体的な改善計画を進めました。まず、現状のP点を詳細に分析し、目標点数とのギャップを算出。その差を埋めるために、Z点(技術力)とW点(社会性等)のどちらで点数を伸ばすのが最も現実的かをシミュレーションしました。
そして、「次の決算日までに、どの資格を持つ技術者を採用するか」「建退共や法定外労災に加入し、証明書類をいつまでに揃えるか」といった具体的なアクションプランをご提案。B社様がその計画を着実に実行された結果、見事、目標としていたP点を達成し、希望する工事の入札参加資格を手にすることができました。これは、経審が単なる事務手続きではなく、企業の成長戦略を実現するための強力なツールとなり得ることを示す好例です。
結果通知書が届いたら、すぐに「次の経審対策」を始めよう
総合評定値通知書が手元に届くと、ほっと一息つきたくなるかもしれません。しかし、本当のスタートはここからです。経審対策は、単年度で完結するイベントではありません。継続的な改善サイクルを回し続けることが、安定した受注と経営基盤の強化につながります。
通知書が届いたら、まずやるべきことは「前年との点数比較分析」です。総合評定値(P点)だけを見て一喜一憂するのではなく、X・Y・Z・Wの各項目がなぜ上がったのか、あるいは下がったのか、その原因を徹底的に分析します。
- X点(完成工事高):受注戦略がうまく反映されたか?
- Y点(経営状況):財務改善の取り組みが数字に表れたか?
- Z点(技術力):計画通りの技術者確保や資格取得ができたか?
- W点(社会性等):加点項目の準備漏れはなかったか?
この分析結果こそが、次年度の改善目標と具体的な行動計画を立てるための最も貴重な資料となります。今年の経審の結果は、来年の経審のスタートラインなのです。
まとめ:経審対策は専門家と歩む1年がかりのプロジェクトです
ここまでお読みいただき、経審対策が「決算後の申請手続き」ではなく、「決算前から始まる1年がかりの経営改善プロジェクト」であることがお分かりいただけたのではないでしょうか。
決算日というゴールに向けて、技術者の育成、社会性の整備、財務内容の改善といった様々な施策を計画的に実行し、決算後はその成果を正確かつ迅速に書類に落とし込む。そして、結果を分析し、次の1年に向けた新たな計画を立てる。このサイクルを継続することが、公共工事の受注機会を広げ、会社の成長につなげるための基本的な考え方です。
しかし、この複雑なプロジェクトを経営者様や担当者様だけで進めるのは、大変な労力と専門知識を要します。税務の視点、許認可の視点、そして時には労務の視点も必要になるでしょう。
私たち、いがり綜合事務所は、司法書士・行政書士・社会保険労務士の3つの資格を持つ専門家として、多角的な視点から貴社の経審対策をトータルでサポートします。まずは、「自社の今の実力値はどのくらいなのか?」を把握するためのP点シミュレーションから始めてみませんか。貴社の状況を丁寧にお伺いし、目標達成に向けた具体的なロードマップを一緒に整理いたします。どうぞ、お気軽にお打ち合わせ・ご相談ください。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。
公共工事への第一歩!経営事項審査(経審)の仕組みを徹底解説
公共工事への挑戦は「経審」から!その目的と全体像
「元請けさんから『公共工事に挑戦してみないか?そのためには経審(けいしん)が必要だよ』と言われたけれど、一体何のことだろう…」
建設業を営む経営者の皆様の中には、このように初めて「経営事項審査(経審)」という言葉を耳にし、戸惑いを感じている方もいらっしゃるのではないでしょうか。専門用語が並び、手続きも複雑そうで、どこから手をつけていいか分からない、というのが正直なところかもしれません。
ご安心ください。経審は、決して難しいだけの制度ではありません。一言でいえば、公共工事の入札に参加するための「会社の成績証明書」のようなものです。国や自治体といった発注者が、安心して工事を任せられる会社かどうかを客観的に評価するための、全国共通の仕組みなのです。
この記事では、司法書士・行政書士・社会保険労務士の3つの国家資格を持つ専門家が、経審の目的から評価の仕組み、申請の流れ、そして多くの方がつまずきやすい注意点まで、全体像を体系的に、そして分かりやすく解説していきます。読み終える頃には、経審に対する漠然とした不安が、公共工事へ挑戦するための具体的なステップへと変わっているはずです。
なぜ経審が必要?公共工事における役割とは
そもそも、なぜ公共工事の入札に参加するために、経審という手続きが必須なのでしょうか。それは、発注者である国や自治体が、私たちの税金を使って工事を行うからです。
発注者には、その税金を託すにふさわしい、健全で信頼できる建設業者を選ぶ社会的責任があります。そのために、各社の経営状態や技術力などを客観的な「点数」で評価し、公平に比較検討する仕組みが必要不可欠なのです。経審は、まさにその役割を担っています。
具体的には、以下のような目的があります。
- 客観的な基準での業者評価: 各社の規模や実績、財務状況などを統一された基準で数値化し、公平な競争を促します。
- 健全な業者の選定: 安定した経営基盤を持つ業者を選ぶことで、工事の中断といったリスクを減らします。
- 工事品質の担保: 高い技術力を持つ業者に工事を任せることで、公共施設の品質と安全性を確保します。
このように、経審は単なる面倒な手続きではなく、自社の経営の健全性や技術力を公的に証明し、社会的な信頼を得るための重要な機会といえるでしょう。しっかりとした建設業許可を取得した上で、次のステップとして公共工事を目指すことは、会社の成長にとって大きな意味を持ちます。
誰が受けなければならない?対象となる事業者と工事
では、すべての建設業者が経審を受けなければならないのでしょうか。答えは「いいえ」です。
経審が必須となるのは、「公共工事を発注者から『直接』請け負おうとする建設業者」です。ポイントは「直接請け負う」という点。つまり、元請業者として国や地方公共団体などから工事を受注したい場合に必要となります。下請業者として公共工事に参加するだけであれば、原則として経審を受ける必要はありません。
「公共工事」とは、国や地方公共団体などが発注する建設工事のうち、法律で定められた公共性のある施設や工作物に関する工事を指します。例えば、道路、橋、学校、病院、ダムなどの建設や改修がこれにあたります。これらの工事を発注者から直接請け負う場合は、原則として経審が必要です。ただし、請負代金の額が軽微な建設工事等は、経審の義務対象から除かれる場合があります。
もしあなたの会社が、これから事業を拡大し、元請として公共工事に挑戦していきたいとお考えなら、経審は事前に準備しておくべき重要な手続きとなります。
会社の成績表!総合評定値(P点)の仕組みと4つの評価軸
経審を受けると、最終的に「総合評定値(P点)」という点数が算出されます。これが、いわば会社の総合的な成績であり、入札参加資格のランク分けなどに使われる非常に重要な指標です。
このP点は、会社の様々な側面を評価する4つの評価項目を、決められた計算式に当てはめて算出されます。その4つの評価軸とは、「経営状況(Y点)」「経営規模(X点)」「技術力(Z点)」「その他社会性等(W点)」です。
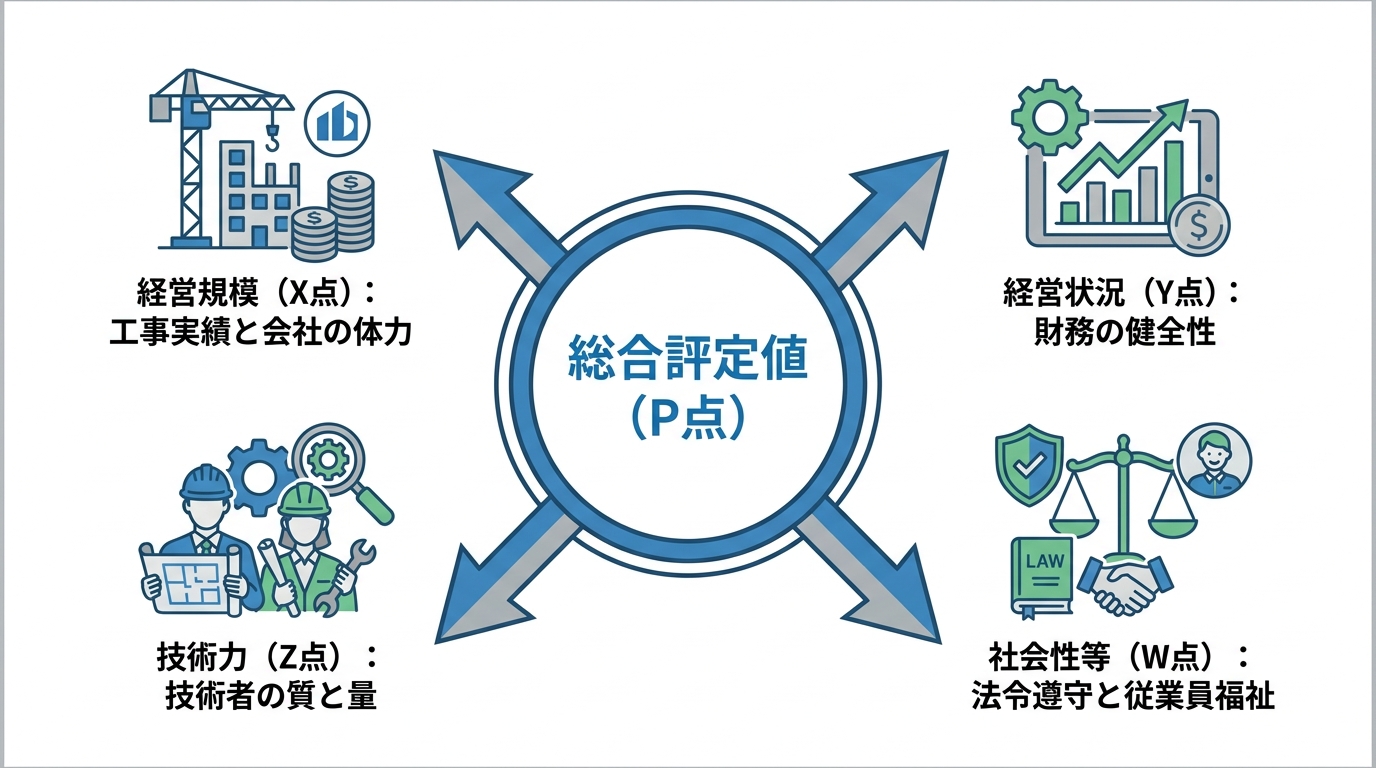
これら4つの評価軸がそれぞれ何を評価しているのかを理解することが、経審を攻略する第一歩です。それぞれ詳しく見ていきましょう。
【Y点】会社の財務健全性を測る「経営状況」
Y点は、会社の財務体質の健全性を評価する項目です。具体的には、決算書の内容を基に、「負債抵抗力」「収益性・効率性」「財務健全性」「絶対的力量」という4つの指標から分析されます。
簡単に言えば、「借金は多すぎないか」「きちんと利益を出す力があるか」「資金繰りは安定しているか」といった、会社の健康状態をチェックするものです。この分析は、国に登録された民間の「経営状況分析機関」が行います。
Y点は、日々の健全な経営の積み重ねが反映されるため、一朝一夕での改善は難しい項目です。たとえ赤字決算や債務超過の状態であっても経審を受けることは可能ですが、良い評価を得るためには、長期的な視点での財務改善が重要になります。
【X点】実績と資金力を示す「経営規模」
X点は、会社の事業規模、つまり「会社の体力」を評価する項目です。これはさらに2つの指標に分かれています。
- X1(完成工事高): どれだけ多くの工事を完成させてきたか、という「実績」を評価します。過去2年または3年の平均値で評価され、どちらの平均値を選択するかで点数が変わることもあり、戦略的な判断が求められます。
- X2(自己資本額・利益額): 会社の純資産や生み出した利益の額から、「資金力」を評価します。
X点は、会社の成長性や安定性をアピールする上で非常に重要な指標と言えるでしょう。
【Z点】会社の技術力を証明する「技術力」
Z点は、その名の通り、会社の技術力を評価する項目です。評価の対象となるのは主に2つです。
- 技術職員数: 1級・2級の施工管理技士や建築士といった、国家資格を持つ技術者が何人在籍しているかを評価します。資格者の数が多ければ多いほど、点数は高くなります。
- 元請完成工事高: 元請として完成させた工事の実績も、技術力を示す指標として評価されます。
技術者の資格取得を支援したり、経験を積ませたりすることが、直接Z点の向上に繋がります。また、昨今では建設キャリアアップシステム(CCUS)への登録なども評価に影響を与えるようになってきており、人材への投資が会社の価値を高めることを示す項目と言えます。
【W点】法令遵守や雇用を示す「社会性等」
W点は、企業が社会的な責任を果たしているかを評価する項目です。コンプライアンス(法令遵守)や従業員の福祉への配慮が問われます。
具体的には、以下のような点が評価されます。
- 建設業退職金共済(建退共)制度への加入
- 営業年数
- 防災協定の締結
- 若年技術者の育成・確保
- 法令遵守の状況
経審を受けるまでの5ステップと年間スケジュール
経審の評価の仕組みが分かったところで、次に気になるのは「実際に何から始めればいいのか」という点でしょう。経審は、思い立ってすぐに受けられるものではなく、決算日を起点とした年間のスケジュールに沿って計画的に進める必要があります。
ここでは、3月決算の会社を例に、大まかな流れを見ていきましょう。
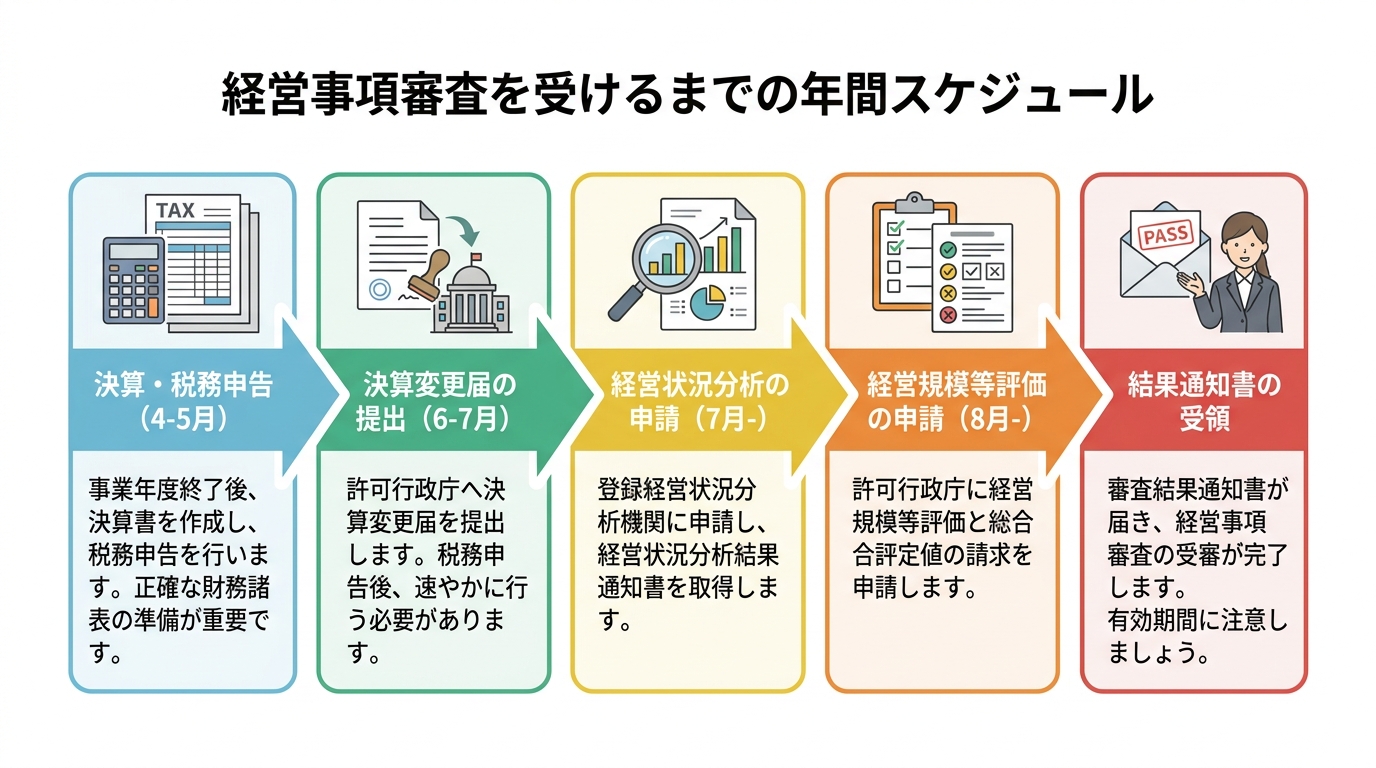
- 決算・税務申告(4月〜5月): まずは会社の事業年度を締め、決算を確定させ、税務署へ法人税等の申告を行います。この決算書が、経審のすべての評価の土台となります。
- 決算変更届の提出(6月〜7月): 税務申告が終わったら、許可を受けている行政庁(都道府県や国)へ「決算変更届」を提出します。これは、毎年の工事実績や財務状況を報告する義務的な手続きであり、建設業許可の更新時にも必須となります。
- 経営状況分析の申請(7月〜): 決算変更届と並行して、民間の経営状況分析機関へ「経営状況分析」を申請します。ここで、先ほど解説したY点(経営状況)の評価が決まります。
- 経営規模等評価の申請(8月〜): Y点の結果が出たら、いよいよ行政庁へ「経営規模等評価」を申請します。ここで、X点(経営規模)、Z点(技術力)、W点(社会性等)が審査され、経営状況分析の結果とあわせて総合評定値(P点)の請求を行うことで、最終的な評定結果が通知されます。
- 結果通知書の受領(申請から約1〜2ヶ月後): 審査が無事に終わると、「総合評定値通知書」が届きます。この通知書をもって、晴れて各発注機関への入札参加資格審査の申請に進むことができます。
このように、決算日から結果通知書の受領まで、スムーズに進んでも数ヶ月を要します。計画的な準備がいかに重要か、お分かりいただけたでしょうか。
経審で最も重要な「有効期間」の落とし穴
経審を一度受ければ安心、というわけではありません。実は、経審には「有効期間」があり、これを知らないと、せっかく公共工事を受注できるチャンスを逃してしまう可能性があります。
経審の有効期間は、「審査基準日(=決算日)から1年7ヶ月」です。
ここで多くの方が勘違いしやすいのが、「結果通知書を受け取った日から1年間」ではないという点です。例えば、3月31日が決算日の会社であれば、その経審の結果が有効なのは、翌々年の10月31日までとなります。結果通知書を受け取るのが9月だったとしても、有効期間の終点は変わりません。
なぜ1年7ヶ月という中途半端な期間なのでしょうか。これは、決算が確定し、税務申告や各種申請準備にかかる期間(約7ヶ月)を考慮して設定されているためです。
公共工事に切れ目なく入札し続けるためには、この有効期間が満了する前に、次の決算に基づく新しい経審の結果通知書を取得しておく必要があります。つまり、公共工事に挑戦し続ける限り、経審は毎年受け続けなければならないのです。この年間を通した厳密なスケジュール管理こそ、専門家である行政書士が最もお役に立てる部分です。建設業許可の更新期限と同様に、うっかり忘れてしまうと事業計画に大きな影響が出かねません。
専門家が解説!初めての経審で失敗しないためのポイント
ここまで経審の全体像を解説してきましたが、いざ自社で取り組むとなると、様々な壁にぶつかるかもしれません。最後に、司法書士・行政書士・社会保険労務士という多角的な視点から、初めての経審で失敗しないためのポイントをお伝えします。
「とりあえず申請」は危険!P点向上のための戦略
経審は、単に書類を揃えて提出すれば終わり、という単純な作業ではありません。会社の強みを最大限に点数へ反映させるための「戦略」が非常に重要になります。
例えば、
- 完成工事高(X1)は2年平均と3年平均のどちらが有利か?
- 評価が低い業種の完成工事高を、評価の高い業種に振り替えられないか?
- 技術職員の資格や経験を、最も有利な形で評価してもらうにはどう申請すべきか?
など、専門的な知識がなければ見落としてしまう点数アップのポイントが数多く存在します。実際、「自社で申請した結果、本来取れるはずの点数より低い評価を受けてしまっている」というケースは決して少なくありません。特に、管工事と消防施設工事のように関連性の高い業種を持っている場合など、戦略次第で評価は大きく変わります。
まずは専門家によるP点のシミュレーションを行い、自社の現状と目指すべき点数を正確に把握することをお勧めします。
こんな時どうする?実際の相談事例から学ぶ
当事務所には、日々さまざまな状況の経営者様からご相談が寄せられます。先日も、こんなご相談がありました。
「前任者からの引き継ぎが全くないまま、突然、経審の担当者になってしまいました。技術職員は100名近くおり、工事件数も膨大です。専門用語も分からず、何から手をつけていいか途方に暮れています…」
この会社様の場合、まず期限から逆算し、全体のスケジュールを立てることが急務でした。特に、膨大な数の添付書類を収集するには相当な時間がかかります。そこで私たちは、決算をまたぐ長期的な視点で綿密な計画を立て、一つひとつのタスクを明確化しました。そして、担当者様に寄り添い、専門用語の意味を解説しながら、二人三脚で申請準備を進めていきました。
このように、予期せぬ担当者変更や書類の多さに直面し、不安を抱えるケースは珍しくありません。そのような場合でも、必要な手順を整理し、申請準備を継続的にサポートいたします。何から始めればよいか分からない場合でも、まずは無料相談をご活用いただき、現状をお聞かせください。
まずはご相談を。専門家が貴社の公共工事デビューを支えます
経営事項審査は、公共工事を発注者から直接請け負うために必要となる重要な手続きです。しかし、その手続きは複雑で、毎年継続して管理していく必要があります。
経営者の皆様が本業である現場の管理や経営に集中するためにも、専門的な知識と厳密なスケジュール管理が求められる経審の手続きは、専門家に相談することで、手続きの負担を抑えながら、計画的に進めやすくなります。
当事務所は、行政書士として経審の申請を代行するだけでなく、社会保険労務士としてW点(社会性等)に直結する労務管理の改善を、司法書士としてY点(経営状況)の基礎となる会社組織の法務を、ワンストップでサポートできる体制を整えています。
「うちの会社はP点がどのくらいになるんだろう?」「公共工事に挑戦したいけど、何から始めれば…」
そのようにお考えでしたら、ぜひ一度、当事務所にお声がけください。貴社の現状を丁寧にお伺いし、公共工事デビューという大きな一歩を、丁寧にサポートいたします。ご相談を心よりお待ちしております。
司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。

