

このページの目次
なぜ?決算変更届と経審で「工事経歴書」のルールが違う理由
「毎年きちんと決算変更届を出しているんだから、その工事経歴書を経審でも使えるはず」。そうお考えになる建設業の社長様は少なくありません。しかし、ただし、そのまま流用すると、差し戻しや再作成が必要になる可能性があります。
結論から申し上げますと、決算変更届と経営事項審査(経審)では、同じ「工事経歴書」でも、求められる記載ルールが全く異なります。経審を受ける会社は、決算変更届に添付する工事経歴書の段階から、経審用の記載ルールに従って作成する必要があるのです。
なぜ、このような違いが生まれるのでしょうか?それは、それぞれの書類が持つ『目的』が根本的に違うからです。
- 決算変更届の目的:事業年度ごとの実績を報告する『事後報告』です。許可行政庁に対して「この1年間、このような工事を行いました」と届け出るための書類であり、比較的シンプルなルールで作成が認められています。
- 経営事項審査の目的:公共工事の入札に参加するための『能力評価』です。全国の建設業者を公平な基準で評価し、点数化(ランク付け)するための審査なので、非常に厳格で統一されたルールが求められます。
決算変更届は事業年度ごとの実績報告としての性格が強い一方、経審は公共工事の入札参加に関わる評価手続きであるため、記載順序や金額処理などの確認がより厳格に行われます。
この「目的」の違いこそが、後ほど詳しく解説する「金額は税抜で統一」「元請・下請の記載順序」「財務諸表との整合性」といった経審特有の厳しいルールにつながっているのです。
この根本的な違いを理解することが、差し戻しや手戻りを防ぎ、スムーズな経審手続きを終えるための第一歩となります。公共工事への参加を目指す上で、経営事項審査(経審)の仕組みを正しく理解し、適切な書類を作成することが不可欠です。
【実例】審査で指摘される前に!よくある失敗談
「ルールが違うのは分かったけど、具体的にどんなミスが起きるの?」と感じる方もいらっしゃるでしょう。ここでは、私が実務の現場で目の当たりにした、実務上起こりやすい事例を少しだけご紹介します。
先日、神奈川県の経営事項審査の窓口で順番を待っていた時のことです。私の前に審査を受けていた会社さんが、審査員から次々と指摘を受けている声が聞こえてきました。
「工事経歴書、元請を7割書いて…」「金額が7割に足りてないですよ」「元請と下請を混ぜて書いちゃダメです」
そのやり取りを聞いていて、指摘されている内容から「あぁ、決算変更届の書き方のまま提出してしまったんだな」とすぐに分かりました。そして同時に、「この内容では、今日この場で受理されることはないだろうな。書類を一から作り直して、また別の日程で来庁しなくてはならないだろうな…」とも感じました。
貴重な時間を使って審査会場まで足を運んだにもかかわらず、たった一枚の書類のルールを知らなかったために、すべてが無駄になってしまう。こうした光景は、決して珍しいものではありません。
決算変更届の書類を安易に流用してしまうと、このような「差し戻し」や「手戻り」という現実的なリスクに直結します。この記事を読んでくださっているあなたには、同様の手戻りを避けるため、これから具体的なルールの違いを詳しく解説していきます。
経審用の工事経歴書作成|決算変更届との3つの決定的違い
それでは、いよいよ本題です。決算変更届用の工事経歴書と、経審用の工事経歴書では、具体的に何が違うのでしょうか。実務上、特に重要で間違いやすいポイントは、次の3つに集約されます。
- 金額の扱い(税抜 / 税込)
- 工事の記載順序(元請 / 下請)
- 完成工事高との整合性
この3つのポイントをしっかり押さえることが、工事経歴書の不備を防ぐための重要なポイントとなります。一つずつ、詳しく見ていきましょう。
違い1:金額は「税抜」が大原則!その理由と注意点
経審における大原則は、課税事業者については「工事経歴書に記載する請負金額を税抜で統一する」ということです。
決算変更届では、工事経歴書・直前3年の各事業年度における工事施工金額・財務諸表の税込/税抜を統一して記載しますが、経審では課税事業者について税抜で作成する必要があります。なぜなら、経審は全国の事業者を同じ土俵で評価するための審査だからです。消費税の課税事業者と免税事業者が混在する中で、税込金額で評価してしまうと、公平な比較ができなくなってしまいます。そのため、評価のブレをなくす目的で「税抜」に統一されているのです。
このルールを知らずに、税込で作成された決算書を元に工事経歴書を作成してしまうと、大変な手戻りが発生します。
以前、初めて経審を受けたいという川崎市の空調工事業者様からご相談がありました。お預かりした資料を確認したところ、なんと決算書も決算変更届もすべて「税込」で作成されていたのです。
「経審は、税抜の決算書でないと受けられないんですよ」とお伝えし、急いで顧問税理士の先生に税抜での決算書再作成を依頼していただきました。もちろん、それに伴って工事経歴書もすべて作り直しです。なんとか申請には間に合わせることができましたが、税理士の先生も、弊所も、そして何よりお客様ご自身も、相当な時間と労力を費やすことになってしまいました。
特に、将来的に経審を受ける可能性がある会社様は、決算を締める段階で顧問税理士に「税抜経理」をお願いしておくことが非常に重要です。建設業許可では500万円の金額判断など消費税の扱いが重要になる場面も多く、専門家との連携は不可欠と言えるでしょう。
違い2:最重要!元請・下請の記載順序「7割ルール」を完全図解
経審用の工事経歴書作成で、最も多くの方がつまずくのが、この「7割ルール」と呼ばれる記載順序のルールです。
経営規模等評価の申請を行わない会社は、経審用のように元請工事を先に7割超まで記載する必要はありませんが、主な完成工事を請負代金の大きい順に記載し、その後に主な未成工事を記載します。しかし、経営規模等評価の申請を行う会社は公共工事の発注者保護の観点から「元請としての施工能力」が重視されるため、記載する順番に非常に厳しいルールが設けられています。
ルールを簡単に言うと、「まず元請工事を優先的に書き、次に下請工事を書く」という2段階のステップで、それぞれ完成工事高の7割に達するまで記載していく必要があります。言葉だけでは分かりにくいので、図解で見ていきましょう。
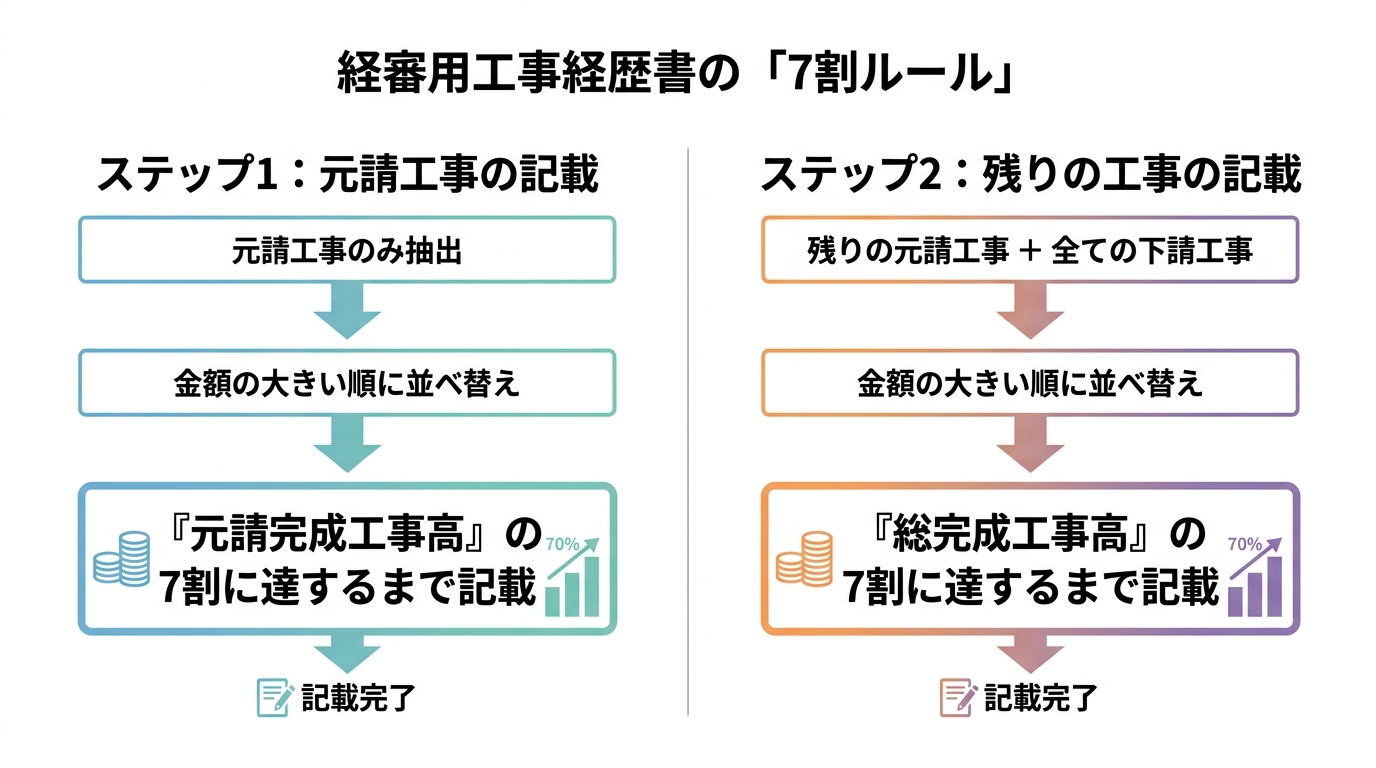
【ステップ1:元請工事の抽出と記載】
- まず、その業種の工事の中から「元請工事」だけをすべてリストアップします。
- その元請工事を、請負金額の大きい順に並べ替えます。
- 金額の大きいものから順番に工事経歴書に記載していき、その合計額が「元請完成工事高」の7割を超えるところまで、もしくはすべての元請工事を記載し終えるまで続けます。
【ステップ2:残りの工事の記載】
- ステップ1で記載しなかった残りの元請工事と、すべての「下請工事」を合わせ、請負金額の大きい順に並べ替えます。
- 金額の大きいものから順番に、ステップ1に続けて記載していきます。
- 工事経歴書に記載した工事の合計額(ステップ1+ステップ2)が、その業種の「総完成工事高(元請+下請)」の7割を超えるところまで記載を続けます。
このルールは非常に複雑で、手作業でやろうとすると計算ミスや転記ミスが起こりがちです。決算変更届のように単純に工期順や金額順に並べるだけでは、審査で指摘される可能性が高い重要なポイントだと覚えておきましょう。
違い3:財務諸表「完成工事高」との整合性確認
最後の違いは、書類間の数字の整合性です。経審では、提出された書類全体の信憑性が厳しくチェックされます。
特に重要なのが、工事経歴書や工事種類別完成工事高、財務諸表(税抜)の損益計算書に記載されている「完成工事高」が、千円単位で整合している必要があるという点です。
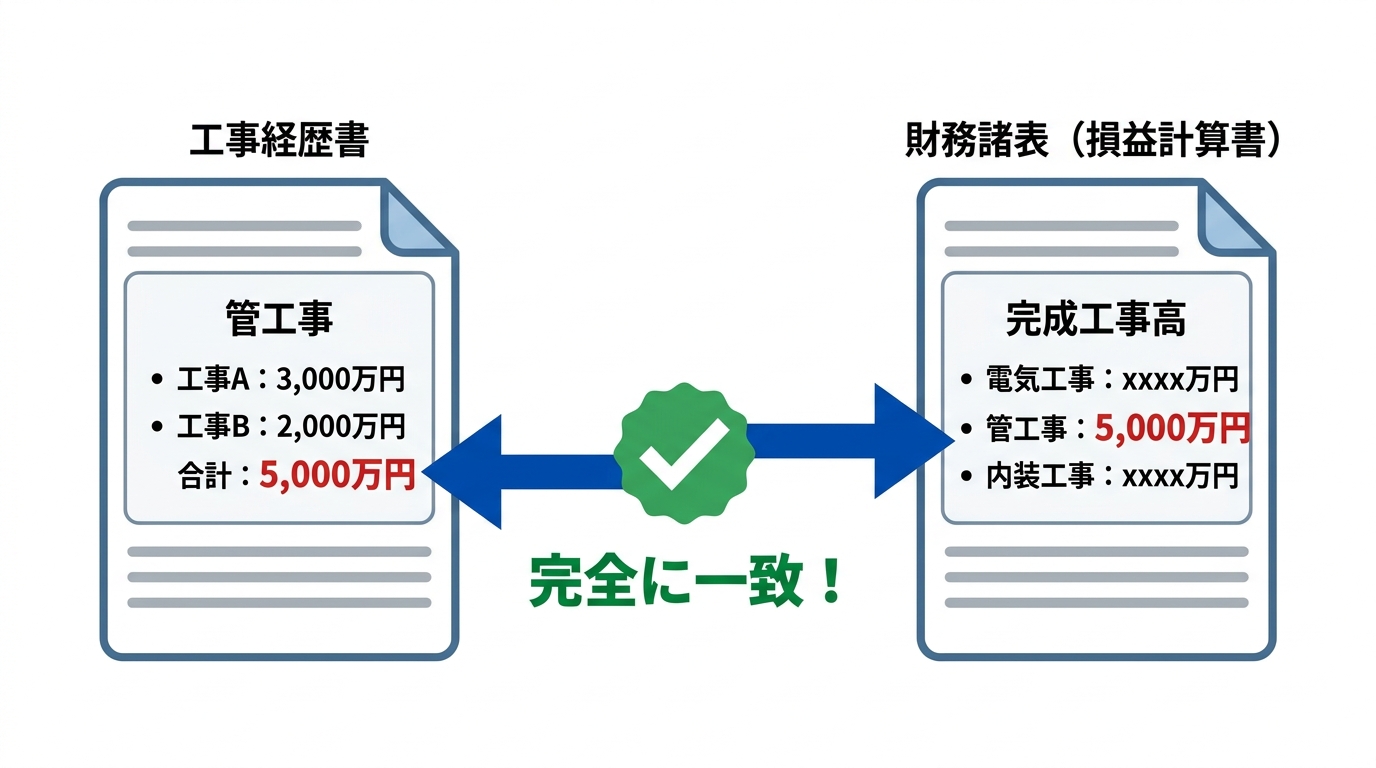
例えば、工事経歴書で「管工事」として計上した工事金額の合計が5,000万円だった場合、財務諸表の完成工事高の内訳にある「管工事」の金額も、ぴったり5,000万円でなければなりません。
この整合性が取れていないと、「どちらかの数字が間違っている」と判断され、書類全体の信憑性が疑われ、差し戻しの原因となります。
よくあるミスとして、千円未満の端数処理の違いが挙げられます。工事経歴書では千円単位で記載しますが、千円未満の切り捨て処理や関係書類との集計方法が統一されていないと、合計額が財務諸表の数字とズレてしまうケースがあります。
チェックする際は、必ず工事経歴書の業種別合計額をすべてリストアップし、財務諸表の数字と一つひとつ突き合わせる作業が必要です。この地道な確認作業が、差し戻しのリスクを減らすための重要な確認手順となります。
将来の経審に備えるための決算変更届段階での準備と対策
ここまで経審特有の厳しいルールについて解説してきましたが、「毎年提出する決算変更届の段階から、何か準備できることはないの?」という疑問が湧いてくるかもしれません。もちろんです。未来の経審で慌てないために、今からできる「予防的措置」がいくつかあります。
専門家の視点から、ぜひ実践していただきたい3つの対策をご紹介します。
- 顧問税理士との情報共有
最も重要な対策です。決算をお願いしている顧問税理士の先生に、「将来、経営事項審査を受ける可能性があります」と一言伝えておきましょう。それだけで、プロである税理士の先生は「それなら税抜で決算書を作成しておこう」と判断してくれます。いざ経審を受ける段階になってから税込の決算書を税抜に修正するのは、先ほどの事例のように大変な手間がかかります。決算の段階で済ませておくのが一番です。 - 日々の経理処理での区分け
経理担当者の方にお願いしたいのが、日々の会計処理の段階で、工事ごとに「元請」か「下請」かを明確に区分して入力しておくことです。多くの会計ソフトでは、摘要欄や補助科目を使ってタグ付けができます。これを徹底しておくだけで、経審の際にあの複雑な「7割ルール」の集計作業が大幅に効率化できます。 - 契約書・注文書等の整理保管
工事経歴書に記載した工事は、その内容が事実であることを証明するための裏付け資料(エビデンス)の提示を求められることがあります。具体的には、工事の契約書や注文書・請書などです。これらの書類を工事ごとに整理し、いつでも取り出せるように保管しておく習慣をつけましょう。これは経審だけでなく、建設業許可の更新手続きなどでも役立ちます。
これらの準備は、決して難しいことではありません。しかし、日頃から少し意識しておくだけで、数年後に経審を受ける際の負担を大幅に軽減できるのです。
より詳細な記載方法については、国土交通省が公開している資料も参考になります。
参照:国土交通省の工事経歴書記載フロー
まとめ:工事経歴書は「目的」を理解すれば怖くない
今回は、経営事項審査(経審)における工事経歴書の書き方について、決算変更届との違いに焦点を当てて解説しました。
最後に、重要なポイントをもう一度おさらいしましょう。
- 根本的な違い:決算変更届は「事後報告」、経審は「能力評価」。この目的の違いがルールの厳格さにつながる。
- 3つの決定的違い:
- 金額は必ず「税抜」で統一する。
- 元請・下請の「7割ルール」という厳格な記載順序を守る。
- 財務諸表の「完成工事高」と金額を完全に一致させる。
- 未来への備え:決算変更届の段階から「税理士との連携」「日々の経理での区分」「契約書類の保管」を意識することが、将来の負担を大きく減らす。
一見すると複雑で難解に思える経審用の工事経歴書ですが、なぜそのようなルールになっているのかという「目的」を理解すれば、決して怖いものではありません。一つひとつのルールには、すべて「全国の事業者を公平に評価する」という明確な理由があるのです。
とはいえ、これらの作業をご自身で行うには、多くの時間と専門的な知識が必要になるのも事実です。もし、少しでも不安を感じたり、本業である現場の仕事に集中したいとお考えでしたら、どうぞお気軽に当事務所にご相談ください。
専門家にご依頼いただくことで、書類作成や確認作業の負担を軽減し、本業に充てる時間を確保しやすくなります。スムーズな経審申請を通じて、貴社の公共工事への参加準備を適切に進めるためのお手伝いができれば幸いです。まずは無料相談から、現状のお悩みをお聞かせください。

司法書士・行政書士・社会保険労務士の猪狩佳亮(いがり よしあき)です。地元・神奈川県川崎市を拠点に、中小企業の社長さんのお悩みに耳を傾け、許認可や労務、法律手続きなどの「困った」を一緒に解決しています。3つの資格を活かし、建設業や宅建業の許可、助成金のご相談など、経営の身近なサポーターとして活動中。どんな小さなことでも、まずは気軽にご相談ください。


